住宅購入を考える私たちにとって、**住宅ローン控除の契約はいつまで可能なのか**は非常に重要なポイントです。この制度を利用することで、税負担を軽減し、夢のマイホームを手に入れる手助けになります。しかし、具体的な契約期限や条件については、意外と知られていないことが多いです。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に一定の条件を満たせば所得税から控除を受けられる制度です。この制度を利用することで、住宅購入者は税負担を軽減できます。
住宅ローン控除とは
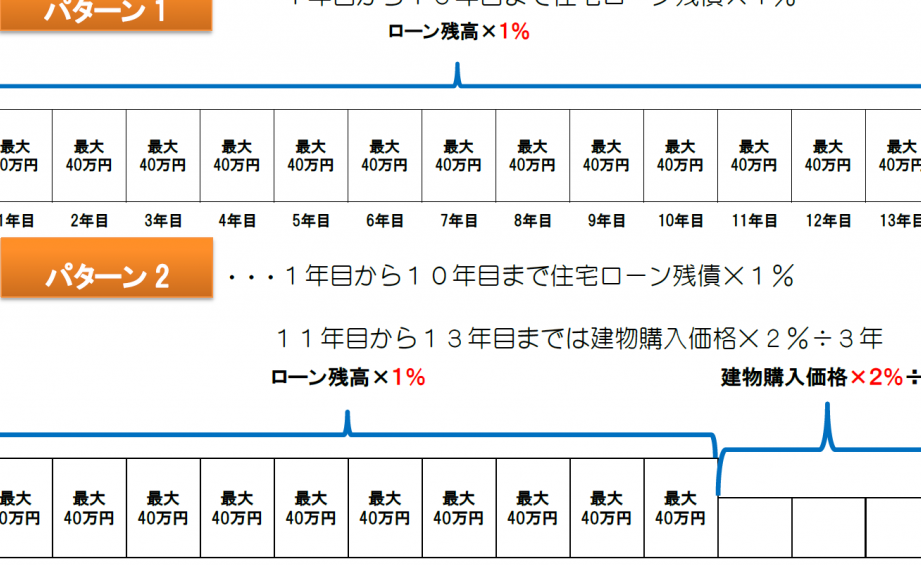
住宅ローン控除は、住宅を取得するためのローンの利子部分を、所得税から控除できる制度です。一般的には、控除の期間は10年間で、控除額は年末のローン残高に応じて決まります。控除率は通常1%ですが、特例を適用する場合は異なることもあります。私たちが利用する場合は、契約の条件や期限に留意する必要があります。
利用のメリット
住宅ローン控除の利用には、以下のようなメリットがあります:
契約のタイミング
契約のタイミングは住宅ローン控除を利用する上で非常に重要な要素です。契約締結の時期が控除の適用可否に影響することもあります。
契約締結の重要性
契約締結は住宅ローン控除を受けるための第一歩です。住宅を購入する際、ローン契約を早めに締結することで控除を受けられる可能性が高まります。また、契約が成立することで、購入した住宅の所有権が移転し、税務上の利益が確保されます。一般的に契約締結は、税務署に提出する申告書類の作成に必要な書類が揃うことにもつながります。
控除を受けるための条件
控除を受けるためには一定の条件が設けられています。具体的には以下の条件が含まれます。
住宅ローン控除の期間
住宅ローン控除には一定の期間があるため、契約時期が重要です。適用される控除の期間やフローを理解することで、効果的に制度を活用できます。
控除が適用される期間
住宅ローン控除は、主に契約年の翌年から適用されます。控除の適用期間は一般的に10年間です。したがって、初年度に控除を受けるには、契約を早めに行う必要があります。また、控除額は年末のローン残高に基づいて決定されるため、契約後のローン残高も重要です。具体的には、次の条件が満たされている場合、控除が受けられます。
- 住宅を購入または新築したこと
- 自己居住用の物件であること
- ローン残高が一定額以上であること
契約後のフロー
契約後には、いくつかの手続きが必要です。まず、契約締結後には所有権移転登記を行います。この登記が完了することで、税務上の利益が確保されます。さらに、必要な書類を揃え、税務署に提出します。控除を受けるために必要な書類には以下が含まれます。
- 住宅ローンの契約書
- 所有権移転登記に関する書類
- 税務署指定の申告書
よくある疑問
住宅ローン控除に関して多くの人が疑問を持つ点について、具体的に見ていきましょう。
契約解除の影響
契約解除は住宅ローン控除に大きな影響を与えます。解除後は、控除を受ける権利が失われるため、再契約をしない限り税控除の適用ができません。また、解除した理由によっては、一定の制約が生じる可能性があります。したがって、契約を解除する前に、影響を十分に理解することが重要です。
Conclusion
住宅ローン控除は私たちのマイホーム取得に大きな助けとなりますが契約期限を理解することが不可欠です。早めに契約を締結することで控除を受ける可能性が高まり税負担を軽減できることを忘れないでください。契約後の手続きも重要で必要な書類を揃えることでスムーズに控除を受けることができます。契約解除のリスクについても十分に考慮し自分たちの状況に合った最善の選択をしていきましょう。住宅ローン控除を賢く活用し安定した住環境を手に入れましょう。