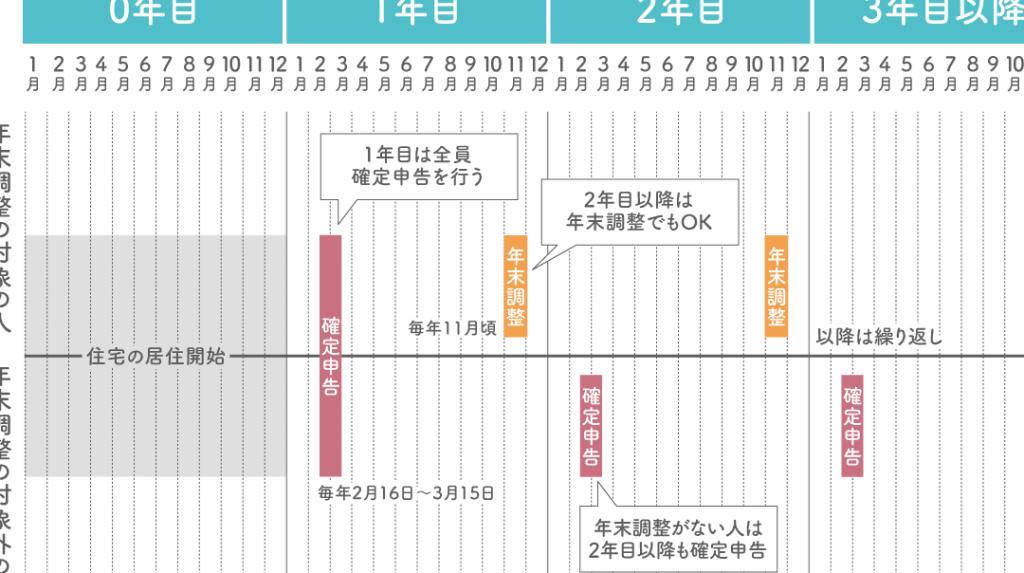
住宅を購入した私たちにとって、**確定申告 住宅ローン控除 いつ入金**は非常に重要なテーマです。この控除を上手に活用することで、税金の負担を軽減できる可能性があります。しかし、いつ入金されるのか、具体的なスケジュールについては意外と知られていないことが多いです。
確定申告の基礎知識
確定申告は、自営業者や一定の収入を得るすべての人にとって重要な手続きです。私たちの年収や経費を計算し、税金を自己申告する必要があります。しかし、確定申告に関する知識が不足していると、控除を活用しきれない可能性があるため注意が必要です。
確定申告の目的は、所得税を適正に計算し、納税を行うことです。これにより、私たちは合法的に税金を軽減できる手続きを行えます。また、確定申告を行うことで、各種控除が適用されるため、実際の税金負担を減らす効果があります。
次に、申告の際の必要書類について考えてみましょう。一般的な必要書類には以下があります。
- 収入証明書
- 経費の領収書
- 住宅ローン控除に関する書類
これらは、税務署への提出時に必要となるため、事前に準備しておくと便利です。また、提出期限は通常、毎年3月15日です。この日までに申告を終える必要があります。
控除の種類も確認しておきたいポイントです。住宅ローン控除の他にも、医療費控除や寄付金控除などさまざまな控除があります。これらを利用することで、私たちはより多くの税金を軽減できます。
最後に、申告後の手続きについて知っておくべきです。申告後、税務署からの審査が行われます。この審査が完了すると、税金の還付金が私たちの口座に入金される流れになります。入金までには通常、数週間から数ヶ月かかることがあります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した人に与えられる税金の控除制度です。この制度を利用すれば、所得税を軽減することが可能です。具体的には、住宅ローンの年末残高に基づいて、税額を減少させます。
住宅ローン控除とは
住宅ローン控除とは、税制上の優遇措置であり、新たに住宅を取得した際に適用されます。控除対象となるのは、一定の要件を満たす住宅ローンを利用している場合です。控除額は、ローン残高と控除率に基づいて決まります。この制度を利用することで、年末のローン残高に応じた控除額が、最大で年間40万円に達することもあります。
控除の対象と範囲
控除の対象は、新築住宅、中古住宅、さらにはリフォームした住宅など多岐にわたります。具体的には以下の条件があります:
- 住宅の取得日:取得から一定期間内に申告する必要があります。
- 住宅ローンの契約:借入金額が一定以上で、返済期間が10年以上であること。
- 控除対象者:居住者本人が借入をし、居住することが求められます。
いつ入金されるか
住宅ローン控除の還付金がいつ入金されるのかは多くの人にとって重要な情報です。入金のタイミングについて具体的に見ていきます。
入金タイミングの確認
還付金の入金タイミングは、確定申告を終えた後の審査結果を基に決まります。申告後、税務署が提出された書類を確認するプロセスがあり、通常、これに1ヶ月から2ヶ月かかります。例えば、3月中に申告した場合、還付金の入金は5月頃になることが多いです。しかし、書類不備などの問題があれば、さらに時間がかかることもあります。
入金される条件
還付金が入金されるためには、以下の条件を満たす必要があります。
- 確定申告を正しく行うこと。
- 必要書類をすべて提出すること。
- 住宅ローン控除の要件を満たすこと。
確定申告の手続き
確定申告の手続きは重要です。まず、必要書類を揃えます。具体的には、以下のものが必要です。
- 給与所得の源泉徴収票
- 住宅ローン契約書のコピー
- 控除を受ける住宅の登記事項証明書
- 医療費の領収書(該当する場合)
- 寄付金の領収書(該当する場合)
次に、申告書の作成に移ります。申告書は、国税庁の公式サイトからダウンロードできます。最近の改正に注意し、正確な内容を記入します。申告書の各欄には、注意書きがあるため、疑問があれば確認できます。
申告書の提出期限は毎年3月15日です。期限内に提出することで、スムーズな処理が期待できます。例えば、郵送する場合は、関連書類を同封し、消印が期限内であることを確認しましょう。
さらに、提出後は税務署の審査が行われます。通常、1ヶ月から2ヶ月かかります。この審査には書類の不備や情報不足が影響するため、事前にチェックリストを作成すると良いです。これによりスムーズな審査が期待できます。
申告後に還付金が入金されるスケジュールを把握しておきましょう。確定申告を行った月によって、還付金の受け取り時期が異なります。例えば、3月中に申告した場合、還付金は5月頃に入金されることが一般的ですが、書類に不備があればさらに時間がかかります。
よくある間違い
住宅ローン控除の申告に関する間違いは多く、注意が必要です。以下のポイントを確認しましょう。
- 必要書類の不備:申告時に必要な書類を揃えないと、還付金の入金が遅れることがあります。書類は、給与所得の源泉徴収票や住宅ローン契約書のコピーなどが求められます。
- 控除対象の誤解:新築住宅や中古住宅、リフォームした住宅に該当するか誤解する不安があります。控除は条件を満たす必要があり、事前に確認することが重要です。
- 申告期限の遅延:確定申告の提出期限は毎年3月15日です。これを過ぎると申告ができず、控除を受けられなくなることがあります。
- 控除額の勘違い:控除額は住宅ローンの年末残高に依存しますが、上限があるため、正確な計算を心がけることが大切です。
- 還付金の入金タイミング:還付金の入金がどれくらい時間がかかるか誤解することがあります。通常、申告後1ヶ月から2ヶ月で入金されますが、書類不備や審査状況により変動します。
Conclusion
住宅ローン控除を利用することで税金の負担を軽減できることは、私たちにとって大きなメリットです。確定申告の手続きは少々手間がかかりますが正確に行うことで還付金をスムーズに受け取ることが可能です。
申告書の提出期限を守り必要書類を揃えることが重要です。また入金までの期間を把握しておくことで、安心して申告を進められます。私たちが正しい情報をもとに行動することで、住宅ローン控除の恩恵を最大限に受けられるでしょう。