確定申告を行う際に、住宅ローンの情報をどこに書くかは非常に重要です。多くの人がこの手続きに苦労していますが、正しい記入方法を知れば、スムーズに進められます。私たちも毎年この時期になると、どの項目に記入すればよいのか悩むことがありますよね。
確定申告の基本
確定申告は、個人の年度の所得を申告して税金を計算する手続きです。正しく申告することで、税金の過不足を解消できます。
確定申告とは
確定申告とは、毎年1月1日から12月31日までの間に得た収入に基づいて、自身の税額を計算し、税務署に申告する制度です。この手続きでは、収入と支出を整理し、正確な所得を報告します。多くの人がこの作業を通じて、還付金を受け取ることもあります。また、確定申告を行うことで、将来の年金受給資格や社会保険関連の手続きにも影響があります。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入または建築するために借入れたローンに関する税制上の優遇措置です。この控除では、元金と利息の支払額に応じて所得税を軽減します。具体的な控除内容は次の通りです。
- 控除額:一般的に、借入金の1%が控除される。ただし、条件によって異なる場合がある。
- 申告対象:控除を受けるためには、確定申告で必要事項を記入することが求められる。
- 控除期間:控除対象となる期間は、通常10年間にわたる。
住宅ローン控除について
住宅ローン控除は、私たちが住宅を購入または建築する際に借り入れたローンに適用される税制上の優遇措置です。この控除を利用することで、税金の軽減が可能です。
住宅ローン控除のメリット
住宅ローン控除を利用すると以下のメリットがあります。
- 税金の軽減: 借入金に対し、年間1%の控除を受けられます。
- 還付金の増加: 確定申告を通じて還付金が受け取れる場合があります。
- 長期間の控除: 一般的に控除期間は10年間と長期にわたります。
これらのメリットは、私たちの負担を軽くし、より多くの資金を他の必要な支出に回すことができます。
対象となる経費
住宅ローン控除が適用される経費には以下があります。
- 借入金: 住宅を取得するために借りた金額。
- 必要書類: 確定申告に必要な書類や領収書。
- その他経費: 住宅に関連する付帯費用や手数料。
書類の準備
確定申告に必要な書類を整えることは、プロセスをスムーズに進めるために重要です。各書類を適切に収集・整理すれば、申告時にトラブルを避けられます。
必要書類一覧
確定申告に必要な書類は次の通りです。以下のリストを参考にしてください。
- 源泉徴収票: 給与所得や報酬に関する情報が記載されています。
- 住宅ローンの年末残高証明書: 借入金の残高を証明する重要な書類です。
- 売買契約書: 住宅購入時に必要な証明書類です。
- 不動産登記簿謄本: 不動産の権利を示す書類です。
- 経費に関する領収書: 控除対象の経費を証明するために必須です。
これらの書類が揃っていれば、申告の準備が整います。
書類の収集方法
書類を収集する際の効率的な方法は、次のポイントを考慮することです。
- オンラインバンキング: 源泉徴収票や年末残高証明書は、多くの金融機関でオンラインで取得可能です。
- 不動産会社への問い合わせ: 売買契約書や不動産登記簿謄本は、不動産会社に連絡することで迅速に入手できます。
- 帳簿の整理: 経費に関する領収書は、購入日や種類ごとに整理することで取り扱いやすくなります。
記入方法
私たちは、確定申告における住宅ローンの記入方法を詳しく解説します。この手続きでは、適切な記入が非常に重要です。以下に、具体的な記入項目を示します。
確定申告書の種類
確定申告書には主に2種類があります。収入がある個人のために基本的なフォームを提供する「確定申告書A」と、事業所得や不動産所得がある人のための「確定申告書B」です。
- 確定申告書A:給与所得者や年金受給者に適している。
- 確定申告書B:事業所得や不動産所得がある場合に使用される。
どちらを選択するかは、私たちの所得の種類によります。また、住宅ローン控除を受ける場合は、確定申告書Bが選択されることが多いです。
住宅ローンに関する記入項目
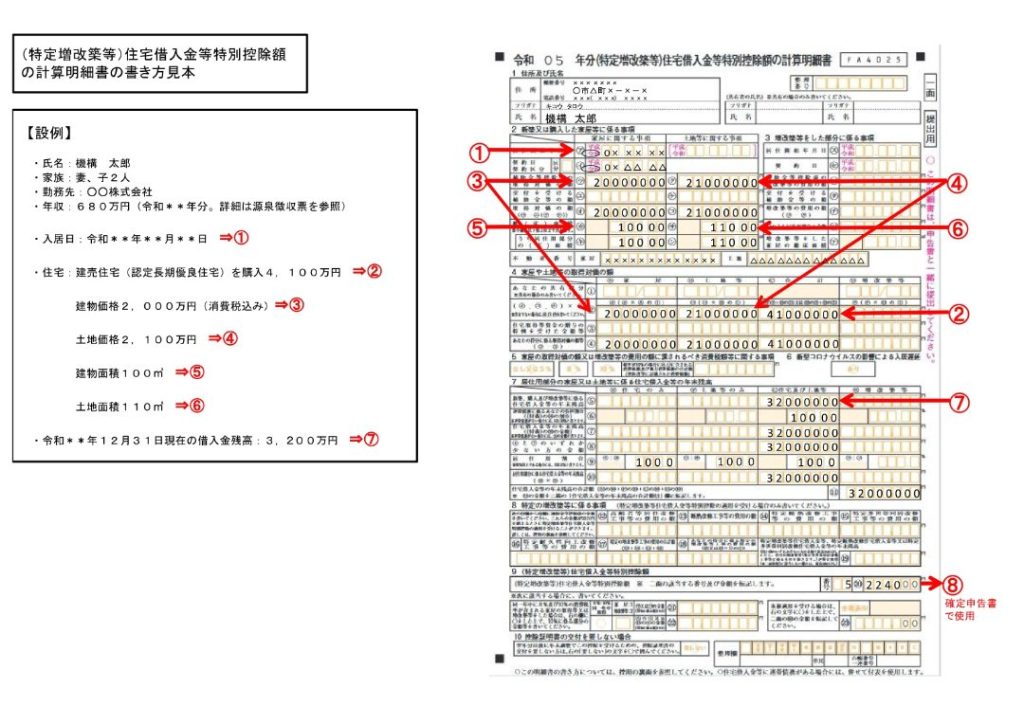
住宅ローンに関する情報は、確定申告書の「住宅借入金等特別控除額」欄に記入します。具体的な項目としては、以下が含まれます。
- 住宅ローンの借入額:実際に借入れた金額を記入します。
- 年末残高証明書の金額:金融機関からの証明書に記載された残高を記録します。
- 控除額計算のための金利:住宅ローンの金利を基に計算された控除額を記入します。
最後に確認すべきこと
確定申告を提出する前に、いくつかの重要な点を確認することが大切です。正確な記入をすることで、トラブルを避けられます。
提出前のチェックポイント
- 必要書類の確認:源泉徴収票、年末残高証明書、売買契約書など、必要な書類が全て揃っているかを確認します。
- 記入内容の見直し:控除額や借入金額など、重要な数値が正確に記入されているかを再確認します。
- 申告方法の選択:自分に適した申告書の形式(確定申告書AまたはB)を選ぶことが重要です。
- 期限の確認:提出期限を守ることは、後のトラブルを防ぐためにも不可欠です。通常は毎年3月15日が期限です。
- 提出先の確認:自分の管轄する税務署を確認し、正しい場所に提出します。
注意事項
提出時に注意するべき点があります。以下に重要な注意点を挙げます。
- 控除適用の要件:住宅ローン控除を受けるためには、特定の要件を満たす必要があります。これらをクリアしているか確認します。
- 誤記の影響:数字の誤記や記入漏れが、還付金額や税額に影響を与えることがあります。小さなミスに気を付けましょう。
- 電子申告の利用:オンラインでの申告は、時間の短縮や、書類の管理がしやすくなるため勧められます。また、申告状況の確認も容易になります。
- 税務署からの連絡:提出後に税務署から問い合わせがある場合、迅速に対応することが求められます。
Conclusion
確定申告における住宅ローンの記入方法を理解することは私たちにとって非常に重要です。正しい情報を記入することで税金の軽減や還付金の増加が期待できるため、しっかりと準備を進めたいですね。必要書類の整理や記入内容の確認を怠らずに行うことで、申告手続きがスムーズに進むでしょう。
また、住宅ローン控除のメリットを最大限に活かすためにも、申告方法や提出期限の確認をしっかり行いましょう。これらのポイントを押さえ、安心して確定申告を行えるようにしていきましょう。私たちの負担を軽くし、より良い未来を築くための第一歩です。