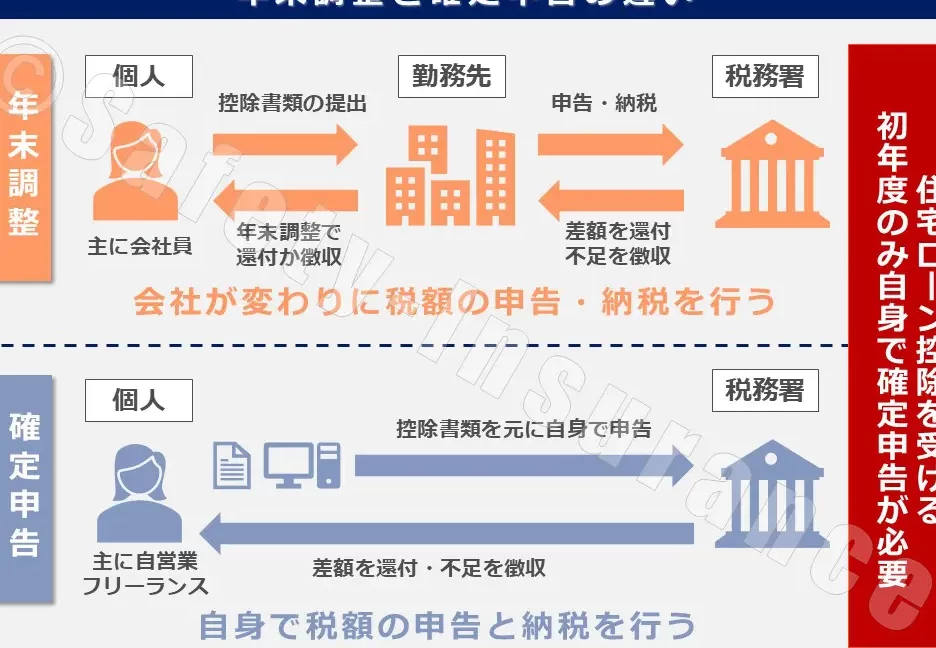
住宅ローンを利用して家を購入した私たちにとって、住宅ローン控除は大きな助けになります。この制度を活用することで、税金の負担を軽減し、家計を助けることができるのです。しかし、控除を受けるためには、**どこの税務署で手続きを行うべきか**を知っておく必要があります。
住宅ローン控除とは
住宅ローン控除は、自宅を購入する際に利用できる税制上の優遇措置です。この制度を使うことで、一定の条件を満たす住宅ローンの支払い額に応じて、所得税や住民税を軽減できます。
基本的な概要
住宅ローン控除により、私たちは住宅ローンの利息部分に対して一定の割合で控除が受けられます。控除の対象となる金額は、借入額や返済期間によって異なります。この控除を受けるためには、借入を行った年の翌年に申請を行う必要があります。また、申請時には、住宅ローンの契約書や住民票などの書類が必要です。
対象となる住宅ローン
住宅ローン控除の対象となるローンは、主に以下のようなものです。
- 銀行や信用金庫が提供する一般的な住宅ローン
- 住宅金融支援機構を利用したローン
- 会社が提供する住宅ローン
税務署の役割
税務署は、住宅ローン控除に関連する申告手続きや情報提供を行う重要な機関です。私たちが住宅ローン控除を受けるためには、適切な税務署を通じて手続きを行う必要があります。その役割は以下のように整理できます。
申告手続きの流れ
住宅ローン控除を受ける際の申告手続きは、簡潔に次のステップで進みます。
- 必要書類の準備:住宅ローン契約書や支払い証明書、建物の登記簿謄本などが必須です。
- 税務署への提出:準備した書類を所轄の税務署に提出します。この時、期限に間に合うように注意が必要です。
- 控除額の算定:税務署が提出された情報を基に控除額を算定します。
- 通知の受領:控除結果が通知され、実際の税金から控除されます。
手続きは毎年行う必要があり、特に初回は詳細な準備が求められます。
地域ごとの違い
地域によって税務署の対応や必要書類に若干の違いがあります。私たちは以下の点に注意を払いましょう。
- 提出先の税務署が異なる場合:自治体によって管理する税務署が異なるため、事前に確認が重要です。
- 控除の上限が地域によって異なる:各地域における住宅購入の市場価値に応じて、控除上限が異なります。
- 地方特有の制度:特定の地域には、独自の控除制度や助成金が存在する場合があります。
どこの税務署に問い合わせるべきか
住宅ローン控除に関する問題が発生した場合、適切な税務署への問い合わせが重要です。地域ごとに担当する税務署が異なるため、正確な情報を得るには所在地による分類を理解することが不可欠です。
所在地による分類
所在地によって、担当する税務署が決まります。具体的には、以下のような地域区分があります。
- 市区町村:各市区町村には、専用の税務署が設けられています。
- 管轄区域:大規模な都市では、行政区ごとに税務署が異なることがあります。
- 地方税務署:地方に住んでいる場合、地方税務署が近隣のサービスを提供します。
各地域の税務署の所在地は、国税庁の公式ウェブサイトで確認できます。我々は、必要に応じてリンクを参照し、正確な情報を得ることが推奨されると理解しています。
連絡手段の選択肢
税務署への連絡には、いくつかの手段があります。我々は、以下のオプションを利用することができます。
- 電話:直接相談したい場合は、電話が便利です。担当者に迅速に問い合わせて、必要な情報を得られます。
- メール:書面での相談を希望する場合、税務署の公式メールアドレスを利用して問い合わせる方法もあります。
- 対面:最も直接的な方法として、税務署に直接訪問して相談することも可能です。この場合、必要書類を持参するとスムーズです。
住宅ローン控除の申請方法
住宅ローン控除を利用するために、正確な申請手順を理解することが重要です。必要書類の準備や申請のタイミングに注意を払い、スムーズに手続きを進めましょう。
必要書類の準備
申請にはいくつかの重要な書類が必要です。これらの書類をしっかり整えておくことで、申請プロセスを円滑に進められます。以下の書類が代表的です。
これらの書類を事前に用意し、必要に応じてコピーを取得しておきます。さらに、地域や税務署によって求められる書類が異なることもあるため、各税務署の指示を確認することが必要です。
申請のタイミング
申請のタイミングは、住宅ローンを借入れた年の翌年に行うことが基本です。特に初年度は、必要書類を整える際に追加の時間がかかることがあります。遅れることのないよう、毎年の申請日程を把握しておきましょう。
よくあるトラブルと対処法
住宅ローン控除の手続きには、様々なトラブルが発生することがあります。それらの問題に対して円滑に対処する方法を見ていきましょう。
申告の不備
申告書類に不備があると、控除を受けることができない場合があります。申告の不備については、以下の点に注意しましょう。
- 書類の整合性: 名前の誤りや住所の間違いは、申告が受理されない原因になります。
- 必要書類の欠如: 登記簿謄本や支払い証明書が不完全であれば、再提出を求められることがあります。
- 期限の厳守: 申告書の提出期限を過ぎると、控除が受けられない可能性があるため、事前にスケジュールを確認しておくことが重要です。
これらの点に注意し、申告書類を見直すことで、トラブルを回避できます。
税務署からの連絡
税務署からの連絡は、控除手続きにおいて重要な要素です。連絡が来た場合には、以下の対応策を考慮しましょう。
- 迅速な返信: 税務署からの問い合わせには、なるべく早く対応することが重要です。遅延が生じると、手続き全体が影響を受けます。
- 記録の保持: 税務署とのやり取りに関する記録は必ず保管しましょう。これは、後日必要になることがあります。
- 相談窓口の利用: 不明点がある場合、税務署に問い合わせることができます。電話や対面での相談も有効です。
結論
住宅ローン控除は私たちの家計に大きな助けとなる制度です。適切な税務署で手続きを行うことで、控除を受けることができるため、しっかりと準備を進めることが重要です。必要書類を整え、申請のタイミングを把握することで、スムーズな手続きが可能になります。
地域によって異なる税務署の対応や控除の上限を理解し、必要に応じて問い合わせを行うことも忘れずに行いましょう。これらのポイントを押さえて、住宅ローン控除を最大限に活用していきたいものです。