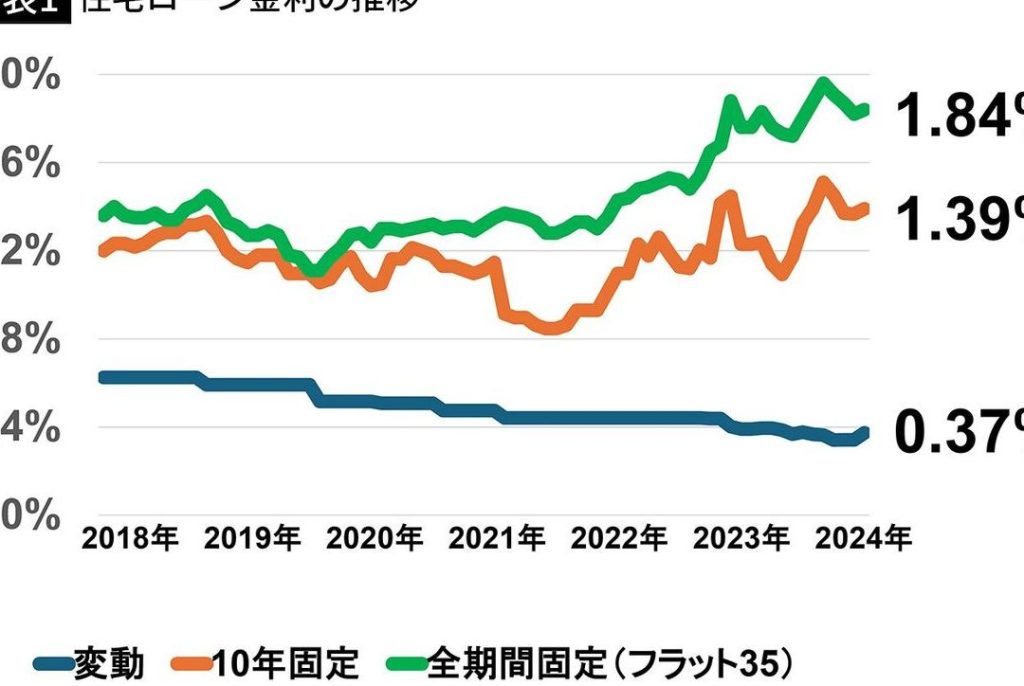
住宅を購入する際に大きな影響を与えるのが住宅ローンの金利です。特に35年という長期にわたるローンの場合、その金利がどれくらいになるのかは、私たちの家計に直結します。金利が高ければ高いほど、返済額も増えてしまうため、慎重に考える必要があります。
住宅ローンの金利の基本
住宅ローンの金利は、取得資金のコストを示す重要な指標です。特に35年の長期間にわたるローンでは、金利が返済額に与える影響が大きいです。
住宅ローンの金利とは
住宅ローンの金利は、借入金額に対する利子の割合を示します。金利の変動は、住宅購入における総支払額に大きな影響を与えます。例えば、金利が1%上昇すると、35年ローンでの返済総額は数百万円変わることもあります。そのため、金利の動向を注意深く監視することが大切です。
金利の種類
金利は大きく分けて、固定金利と変動金利の2種類があります。それぞれの特徴を理解することで、私たちのニーズに合った選択ができます。
-
固定金利
- 借入時に決定した金利が返済期間中ずっと変わらない
- 安定した返済額が保障され、将来の資金計画が立てやすい
- 市場金利に応じて変動する金利
- 初期は低金利で始まることが多いが、金利上昇リスクがある
35年固定金利の長所と短所
長所
短所
現在の平均金利の状況
現在の住宅ローンの金利は、経済状況や市場の動向に大きく影響されている。2023年の現在、35年固定金利は約1.5%から2.5%の範囲で推移している。私たちは、金利の変動が住宅購入におけるコストにどのように影響するかを理解することが重要だと考える。
過去との比較
過去数年間の金利と比較すると、現在の住宅ローン金利は歴史的に低い水準にある。以下のデータは、過去5年間の平均金利を示している。
| 年 | 平均金利 (%) |
|---|---|
| 2019 | 2.0 |
| 2020 | 1.7 |
| 2021 | 1.5 |
| 2022 | 1.3 |
| 2023 | 1.9 |
このデータから、私たちは2022年に最低金利を記録した後、2023年にわずかに上昇したことが分かる。金利が上昇することで、長期的な支払い総額にも影響を及ぼす可能性がある。
地域別の金利差
地域別の金利差も考慮する必要がある。日本国内では、以下のような主要都市や地方によって金利に差が見られることがある。
- 東京: 平均金利約1.8%
- 大阪: 平均金利約1.7%
- 福岡: 平均金利約1.9%
- 地方都市: 平均金利約2.0%
住宅ローン金利の今後の動向
住宅ローンの金利は、今後の経済状況に大きく左右されます。注意深く動向を見守ることが重要です。
経済状況の影響
経済が安定していると、金利も安定する傾向があります。逆に、経済が不安定な場合、金利は変動しやすくなります。例えば、消費者信頼感の上昇や雇用の改善は、住宅購入意欲の向上に繋がり、結果として金利の上昇が考えられます。また、中央銀行の金融政策も金利に大きな影響を与えます。具体的には、以下の要因が金利に影響を及ぼします。
- インフレ率:インフレ率が上昇すると、金利も上昇する傾向があります。
- 失業率:失業率が低下すると、経済が好転し、金利が上がる可能性があります。
- 外国経済の動向:主要国の経済動向も国内金利に影響を与えます。
これらの要因が相互に関連しており、私たちが住宅ローンを選ぶ上で注意すべきポイントとなります。
金利予測
今後の金利予測には多くの専門家の意見が反映されています。2024年に金利が上昇する可能性が高いとされています。多くの金融機関が、今後数年の間に金利が1%程度上昇するという予測を立てています。具体的な予測値は以下の通りです。
| 年次 | 予測金利(%) |
|---|---|
| 2024 | 2.0 – 2.7 |
| 2025 | 2.5 – 3.0 |
| 2026 | 2.8 – 3.5 |
結論
住宅ローンの金利は私たちの家計に大きな影響を与えます。特に35年という長期にわたるローンでは、金利の変動が返済総額に直結します。現在の金利は歴史的に低い水準ですが、今後の経済状況によっては上昇する可能性もあります。
私たちが住宅ローンを選ぶ際には、固定金利と変動金利の特徴を理解し、自分たちのライフスタイルに合った選択をすることが重要です。これからも金利の動向を注意深く見守り、賢い住宅購入を目指していきましょう。