住宅を購入する際、多くの人が直面するのが住宅ローン返済の負担です。手取り収入の何割を返済に充てるべきか、考えたことはありませんか?私たちが家を持つ夢を実現するためには、賢い返済計画が欠かせません。
この記事では、手取り収入に対する住宅ローン返済の理想的な割合について探ります。具体的な数字や、返済に影響を与える要因を詳しく見ていきます。また、無理のない返済計画を立てるためのポイントも紹介します。これを知ることで、安心してマイホームを手に入れるための一歩を踏み出せるでしょう。
住宅ローン返済の基礎知識
住宅ローン返済について理解することは、安心して家を持つために重要です。具体的にどのような要点があるのか、見ていきましょう。
住宅ローンとは
住宅ローンとは、住宅を購入するために金融機関から借りる資金のことです。この借入金は、購入した物件を担保として利用し、長期にわたり返済します。通常、返済期間は5年から35年程度まで設定可能です。借入金額は物件の価格や個人の信用状況によって変動し、適切な金利が適用されます。
返済方法の種類
住宅ローンの返済方法には、主に以下の種類があります。
手取りの概念
手取りとは、私たちが実際に手にすることのできる収入のことを指します。給与から税金や社会保険料などの控除が引かれた後の金額が手取り収入です。
手取りとは
手取りは、労働の対価として支払われる額面給与から、税金や保険料を差し引いた後の金額であるため、生活費や住宅ローンの返済に使える実質的な収入を示します。企業によって支給内容は異なりますが、手取りを把握することで、無理のない返済計画を立てやすくなります。
手取りの計算方法
手取りを計算するには、以下のステップに従います。
- 給与明細取得: まず、給与明細を確認し、表記されている額面給与を把握します。
- 控除額確認: 次に、源泉徴収税、住民税、社会保険料などの控除額を確認します。
- 計算実施: その後、額面給与から控除額を引きます。
- 各種手当考慮: また、交通費や各種手当が含まれている場合、それも考慮して最終的な手取り額を求めます。
住宅ローン返済における理想の割合
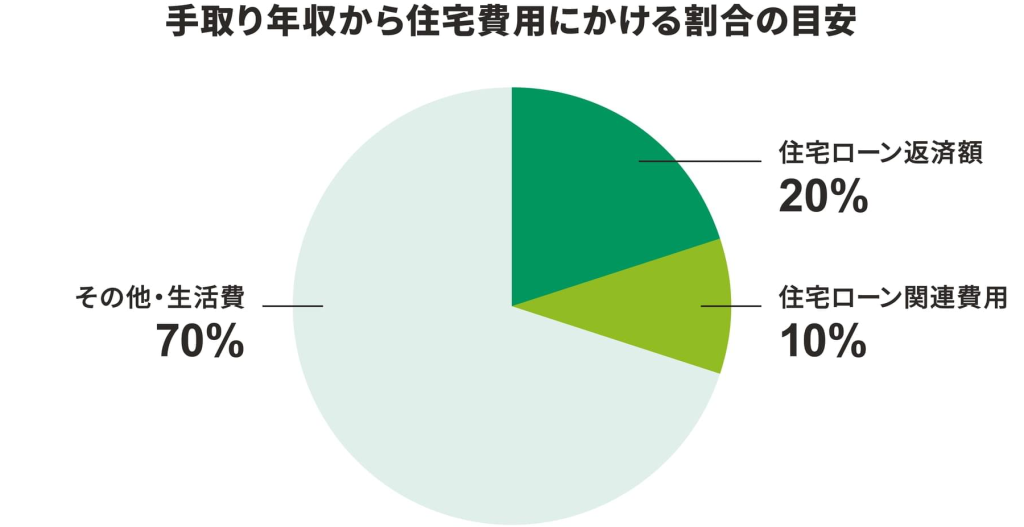
住宅ローン返済の理想的な割合について考えることは、資金計画の重要な要素です。手取り収入に対する返済となると、一般的に手取りの25%から30%が望ましいとされています。この割合を基に、返済計画を立てることが重要です。
返済負担率の考え方
返済負担率は、手取り収入に占める返済額の比率を示します。この比率が高くなると、生活費や将来の貯蓄に使える資金が減少するため、無理のない返済比率を維持することが必要です。返済負担率が適正であれば、生活の質を確保しながらも住宅ローン返済が可能です。
- 収入の変化に応じて見直す
- 家族構成の変化を考慮する
- 将来の収入増加を見込む
各種推奨割合
各種推奨の返済割合を以下に示します。これらを参考に、自分に合った返済プランを検討できます。
| カテゴリー | 推奨割合 |
|---|---|
| 初めての住宅購入者 | 25%以下 |
| 転職や収入が不安定な方 | 20%以下 |
| 安定した収入の方 | 30%以内 |
| 家族が増えた場合 | 25%以下 |
生活費とのバランス
住宅ローン返済と生活費のバランスを取ることは、健全な家計管理に極めて重要です。返済比率を適切に設定することで、生活の質を維持でき、将来に向けた貯蓄も可能になります。
生活費の内訳
生活費は、多くの項目に分けられます。主なカテゴリーには以下が含まれます。
- 食費:食事のためにかかる費用
- 光熱費:電気、ガス、水道などの費用
- 通信費:携帯電話、インターネットなどの費用
- 日用品費:日常生活に必要な物品の購入費
- 交通費:通勤や移動にかかる費用
- 保険料:健康保険や生命保険など
各家庭における生活費は、家族構成や地域によって異なるため、具体的な金額を把握することが重要です。
余剰資金の重要性
余剰資金の確保も大切です。なぜなら、予期しない支出や緊急時の備えが必要だからです。具体的には以下の点が挙げられます。
- 生活の安定:急な出費に備えられることでストレスを軽減できる
- 将来の貯蓄:旅行、教育資金、老後のための資金を積み立てることが可能
- 投資の機会:資金が余っている場合、資産運用や投資に回すことができる
住宅ローン返済の実際
住宅ローン返済は家計に大きな影響を与えます。正しい返済計画を立てることが重要です。特に、生活費や将来の貯蓄に対する配慮が必要です。
返済計画の立て方
返済計画の立て方にはいくつかのステップがあります。まず、収入を正確に把握しましょう。次に、毎月の生活費や急な支出も考慮に入れます。その上で、以下の要素を考慮します。
- 手取り収入の確認:手取り収入を基に、返済可能な金額を計算します。
- 返済比率の設定:理想的な返済比率は25%から30%ですが、個々の状況に応じて設定します。
- ライフプランの考慮:将来的な家族構成の変化や収入の変動も視野に入れます。
- 金融商品の選定:元利均等返済や元金均等返済といった返済方法の違いを理解します。
このように、計画的に返済を進めることが、安定した生活を支えます。
ケーススタディ
具体的なケーススタディで、異なる状況における返済計画を確認します。
- ケースA:手取り収入が月30万円の家庭。返済額は月6万円(20%)。貯蓄も考慮すると、安定した生活が可能。
- ケースB:手取り収入が月40万円の家庭。返済額は月12万円(30%)。将来的な収入増加を見越して、少し高めの返済比率を設定。
- ケースC:手取り収入が月25万円の単身世帯。返済額は月5万円(20%)。余剰資金を確保し、ゆとりある生活を実現。
結論
住宅ローン返済は私たちの生活に大きな影響を与える重要な要素です。手取り収入の25%から30%を目安にすることで、無理のない返済計画を立てることができます。生活費とのバランスを考えることも忘れずに、将来のための余剰資金を確保することが大切です。
また、家族構成や収入の変動に応じて返済計画を見直す柔軟性も必要です。住宅購入は大きな決断ですが、正しい知識を持つことで安心して進められます。これからも、私たちのライフプランに合った住宅ローンの選択を心掛けていきましょう。