住宅を購入した私たちにとって、確定申告の住宅ローン控除は大きなメリットです。いったい、確定申告住宅ローン控除ではいくら戻るのか、その具体的な金額を知ることは、家計にとって非常に重要です。多くの人がこの制度を利用し、税金の負担を軽減していますが、実際にどれだけの金額が戻ってくるのかは、意外と知られていません。
確定申告住宅ローン控除の概要
確定申告における住宅ローン控除は、住宅購入者にとって重要な制度です。税金の負担を軽減し、家計の助けとなる可能性があります。具体的には、以下の要素が関連しています。
住宅ローン控除とは
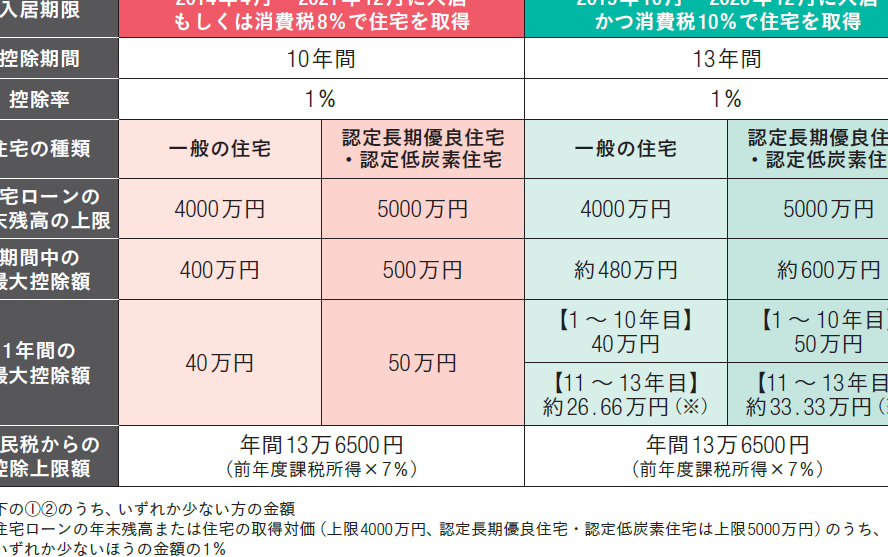
住宅ローン控除は、住宅取得のためのローン残高に対して税額控除を受けられる制度です。年間の控除額は、借入金残高の一定割合から算出され、最大で400万円まで適用されます。この制度を利用することで、税金の還付を受けることが可能です。契約後、入居から10年間の控除が認められます。
適用条件
住宅ローン控除を受けるためには、以下の条件を満たす必要があります:
- 住宅の取得:新築または既存住宅の購入が対象。
- ローンの借入:金融機関からの住宅ローンであること。
- 居住要件:取得後、居住を開始し、居住を継続すること。
- 申告手続き:確定申告を行い、必要な書類を提出すること。
確定申告住宅ローン控除いくら戻るの計算方法
住宅ローン控除の還付額を計算する方法は明確で、いくつかのステップに分かれています。まず、控除額の基本計算から見ていきます。
控除額の基本計算
控除額は、住宅ローンの残高に基づき算出されます。具体的には、以下のように計算します。
- 借入金の残高: 住宅取得時のローン残高を確認します。例として、300万円の残高がある場合です。
- 適用率: 住宅ローン控除に適用される税率は、通常1%です。このため、300万円の残高の場合、300,000円の控除額になります。
- 控除対象期間: 住宅ローン控除は、入居から10年間認められます。年間の控除額は、残高が減少することを考慮して計算できます。
最初の年には最高の控除額を享受できますが、年々減少します。これらの要素を考慮に入れることで、控除額の具体的なシミュレーションが可能です。
住宅の種類による控除の違い
住宅の種類によって、控除額が異なる点にも注意が必要です。新築住宅と既存住宅では、控除の条件と適用率が異なります。以下に主な違いを示します。
- 新築住宅: 新築住宅の場合、控除適用率が通常1%です。また、長期優良住宅などの特例があり、2%の控除率が適用されることもあります。
- 既存住宅: 既存住宅は通常1%の控除率ですが、一定の条件を満たす場合はこちらも優遇措置があります。
確定申告の手続き
確定申告を行うためには、特定の手続きが必要です。これにより、住宅ローン控除の恩恵を受けることができます。
必要書類
住宅ローン控除を受ける際に必要な書類は次の通りです:
- 住宅借入金等特別控除額の計算明細書:金融機関が発行する書類。
- 土地・建物の登記事項証明書:不動産登記簿から入手可能。
- 住宅ローンの契約書:契約内容が記載されている書類。
- 確定申告書:税務署の窓口やオンラインで入手可能。
- 源泉徴収票:給与所得者は勤務先から受け取る。
これらの書類は準備しておくことがスムーズな申告につながります。
申告書の記入方法
申告書の記入はシンプルです。まず、確定申告書には個人情報を正確に記入します。次に必要な控除額を計算し、「住宅借入金等特別控除」の欄に該当金額を記入します。また、添付書類として先に挙げた書類を提出しましょう。
住宅ローン控除のメリット
住宅ローン控除は、私たちの税負担を軽減する重要な制度です。特に、住宅購入に伴う経済的支援が必要な場合、この控除によってさらなるメリットを享受できます。
税金の軽減
住宅ローン控除により、私たちの年間所得税が減少することが期待できます。控除額は年間の借入残高に基づき、例えば1%の適用率で算出されます。この仕組みにより、税額が直接減少します。税金の軽減は、長期にわたって資金を貯蓄したり、他の生活費に充てたりするのに役立ちます。税金の負担を考慮すると、住宅ローン控除を利用するかどうかが非常に重要になってきます。
経済的な利点
住宅ローン控除のもう一つの大きなメリットは、経済的な負担軽減を通じて生活の質を向上させることです。この控除が適用されることで、生活費や教育費に充てる予算に余裕が生まれます。また、住宅の維持管理やリフォームなど、私たちが求める家の価値を高めるための投資に回すことも可能です。具体的には、住宅購入時のローン残高が大きいと、より多くの税控除を受けることができ、経済的な安定感が得られます。
注意事項
住宅ローン控除を利用する際には、いくつかの注意が必要です。控除を受ける条件を満たしているか確認することが重要で、関連する手続きを適切に行うことで、スムーズに控除を得ることができるからです。
控除の適用期限
住宅ローン控除には適用期限があるため、注意が必要です。控除は住宅を購入した年から開始され、最大で10年間の適用が認められます。この期間内に適切な手続きが行われない場合、控除の権利を失う可能性があります。また、ローンの借り入れが行われた年と確定申告を行う年の期限にも気をつける必要があります。
確定申告のミスを避けるために
確定申告を行う際には、記入内容にミスがないようにすることが重要です。必要な書類をすべて揃え、記入ミスを避けるためには、次の点に注意します。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える制度です。正しい手続きを行うことで、税金の負担を軽減し、経済的な余裕を生むことができます。特に控除額の計算を理解し、必要な書類を整えることが成功の鍵です。
また、控除の適用期限や条件を確認することも忘れずに行いましょう。これにより、住宅購入の際に得られるメリットを最大限に活用できるはずです。私たちの生活の質を向上させるこの制度を上手に利用して、安心した生活を手に入れましょう。