住宅を購入する際、私たちにとって重要なポイントの一つが**住宅ローン控除 平成20年 いつまで**です。この制度を利用することで、税金の負担を軽減できる可能性がありますが、期限や条件についての理解は必須です。私たちは、控除の適用を受けるための具体的な期限や、どのように申請すれば良いのかを詳しく解説します。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって重要な税制優遇措置です。この制度では、支払った住宅ローンの利息に対する税金が一部控除されます。具体的な適用期間や対象条件は、年によって異なるため、常に最新の情報を確認することが大切です。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借り入れたローンの利息を税金から控除する制度です。控除額は、借入金額や控除率によって決まります。例えば、平成20年の控除額は、最大で200万円が対象でした。この制度を利用することで、所得税の負担を軽減できます。
対象となる住宅
対象に含まれる住宅は、いくつかの条件があります。住宅が一定の基準を満たしている必要があります。例えば:
- 購入した住宅が自己居住用であること
- 新築や中古の住宅が対象であること
- 住宅の床面積が50㎡以上であること
平成20年の住宅ローン控除
平成20年の住宅ローン控除は、住宅購入者にとって大きなメリットがあります。具体的には、住宅ローンの利息に対して税金を一部控除する制度です。控除の適用を受けるには、いくつかの条件が必要です。
制度の概要
この制度では、借入金額や控除率に基づいて最大200万円の控除が認められます。主に、以下の条件を満たす住宅が対象となります。
- 自己居住用であること
- 新築または中古の住宅であること
- 床面積が50㎡以上であること
さらに、申請は初年度に行い、期限内に適切な書類を提出することが求められます。
いつまで適用されるのか
住宅ローン控除の適用期間についての具体的な情報を知ることは重要です。この控除は、住宅ローンの返済が続く限り適用されることが特徴です。
適用期間の詳細
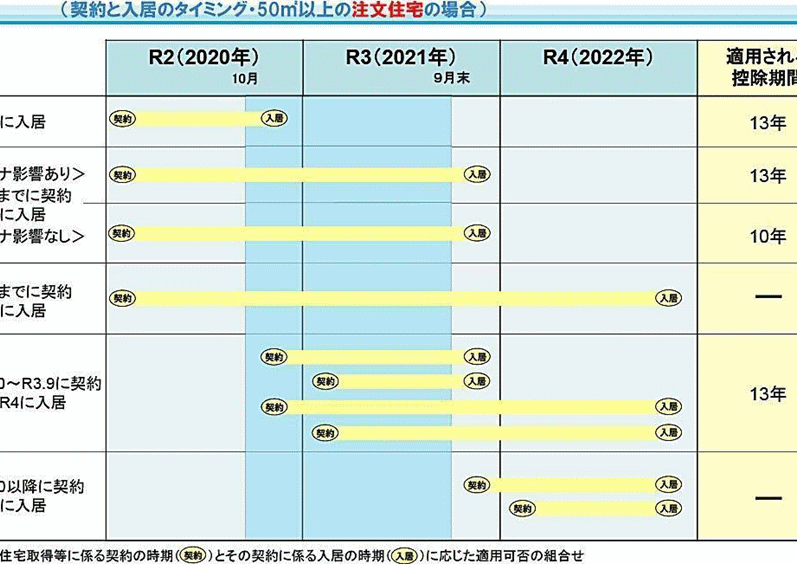
住宅ローン控除の基本的な適用期間は、借入れた年から10年間です。この期間中に支払った利息の一部が控除されます。具体的には、平成20年に借入れた場合、控除の適用開始日から次のように定まります。
- 初年度の控除額: 最大200万円
- その後の9年間: 確定申告が必要
- 自己居住用の要件: 期間中、自己居住を維持する必要がある
また、控除の適用が受けられる期限も決まっており、例えば、新築住宅については購入から6ヶ月以内に入居することが求められます。
申請方法
住宅ローン控除の申請は、初年度に行います。申請手続きには以下のステップが必要です。
- 必要書類の準備: 源泉徴収票や借入金の証明書が必要です。
- 確定申告の提出: 税務署で確定申告を行います。
- 控除額の確認: 申告後、控除額が決定されます。
他の税制優遇措置
住宅購入を考える際、住宅ローン控除以外にも検討すべき税制優遇措置があります。これらの制度は、資産形成や税負担を軽減する手段として、非常に重要です。たとえば、以下のような優遇措置があります。
結論
住宅ローン控除は私たちにとって非常に重要な制度です。平成20年の控除期限や条件を正しく理解することで、税負担を軽減しながら住宅購入を進めることができます。控除を最大限に活用するためには、申請手続きや居住要件をしっかりと把握することが不可欠です。
また、住宅ローン控除以外にも多くの税制優遇措置が存在します。これらの制度を併用することで、さらに資産形成を促進し、将来の経済的安定を図ることができるでしょう。私たちの住宅購入の選択肢を広げるために、これらの情報をしっかりと活用していきたいものです。