住宅を購入する際に最も重要な要素の一つが金利です。特に、私たちが注目しているのはja住宅ローン金利いくらという点です。この金利が高いと、返済額が大きくなり、家計に大きな影響を与えます。逆に、低金利であれば、夢のマイホームを手に入れるチャンスが広がります。
ja住宅ローン金利の現状
現在のja住宅ローン金利は市場の動向や経済状況に大きく影響されています。金利は一般的に、短期金利と長期金利に大別されることが多いです。例えば、2023年の短期金利は約1.0%で推移している一方、長期金利は約1.5%に達しています。このように金利に差がある中、私たちは各銀行や金融機関の最新金利情報をチェックすることが大切です。
また、金利の変動には様々な要因が絡むことがあります。例えば、以下の要因が金利を左右することが多いです。
さらに、金利が低い今こそ、住宅購入を検討する良いタイミングといえます。ただし、各金融機関の条件や手数料も考慮する必要があります。特に私たちにとって、変動金利と固定金利の選択肢は重要なポイントです。変動金利は金利が市場に応じて変動するため、長期的にはリスクが伴う場合があります。それに対し、固定金利は契約時の金利が変わらないため、安心感があります。
金利の種類
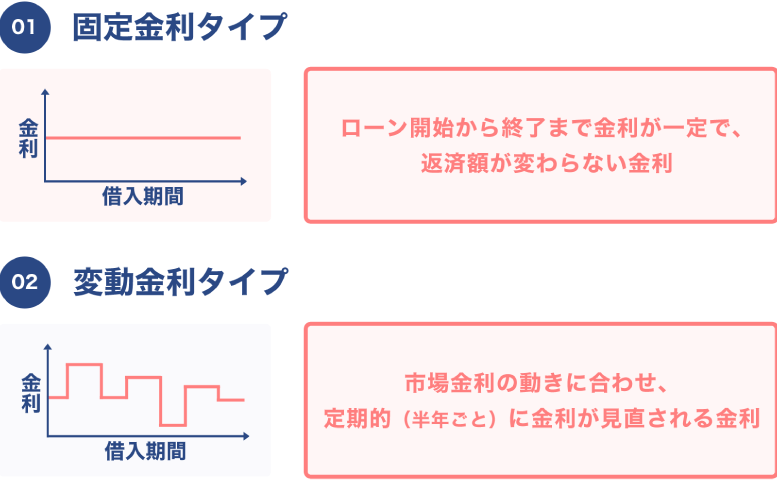
住宅ローンの金利は大きく分けて固定金利と変動金利の2種類があります。これらの金利は、それぞれ特徴とリスクがあるため、しっかり理解しておくことが重要です。
固定金利
固定金利は借入時に金利が決まり、返済期間中ずっと変わらないタイプの金利です。これにより、長期的な計画が立てやすく、月々の返済額に安心感を持てます。例えば、固定金利の設定期間には10年、20年、30年などがあります。もし金利が上昇しても、返済額は変わりません。これが、特に長期にわたる返済を考える際のメリットです。しかし、固定金利は通常高めに設定されるため、借入当初の負担が大きくなることも考慮する必要があります。
住宅ローン金利の影響要因
住宅ローン金利にはいくつかの影響要因がある。この要因を理解することで、金利の変動を把握できる。
経済状況
経済状況は住宅ローン金利に直接影響する。具体的には、国内外の経済成長率や消費者の信頼感が関与する。例えば、経済成長が鈍化すると、中央銀行は金利を引き下げることがある。一方、インフレ率が上昇する場合、金利の上昇が見込まれる。このため、私たちは市場データや経済指標を定期的にチェックすることが大切だ。
住宅ローン金利の比較
住宅ローン金利の比較は、住宅購入を考える上で重要なステップです。各金融機関の金利をチェックすることで、最良の選択ができます。
銀行間の金利差
銀行間での金利差は、実際の金利に大きな影響を与えます。金融機関ごとに設定される金利の差は、通常0.1%から0.5%程度です。この差が借入金額全体に及ぼす影響は大きいです。たとえば、3000万円を借り入れた場合、金利が0.1%違うと、総返済額が数十万円異なる可能性があります。したがって、複数の金融機関を比較し、最も有利な条件を見つける重要性が増します。
地域による違い
地域によって住宅ローン金利に差が出ることもあります。都市部と地方では、金利や貸出条件が異なることが一般的です。特に都市部では競争が激しいため、金利が低く抑えられる傾向があります。一方、地方ではそれに伴うリスクが大きいため、金利が高い場合があります。こうした地域の特性も加味しながら、自身の状況に合った金融機関を選ぶことが重要です。
住宅ローンの選び方
住宅ローンを選ぶ際には、いくつかの重要な要素を考慮する必要があります。まず、金利のタイプを決めることが重要です。固定金利と変動金利のどちらが自分たちのライフスタイルに合っているかを評価してみましょう。固定金利では、借入時に設定された金利が返済期間中ずっと変わりません。そのため、長期的に安心感を持ちながら計画できます。一方、変動金利は市場の金利動向に応じて変化しますが、初期の金利が低く設定されることが多いです。これがリスクを伴うことに留意しましょう。
次に、返済期間の選択も重要です。返済期間は一般的に10年から35年までの範囲で、長期間を選ぶと月々の返済額が低くて済みますが、総支払額が増える可能性があります。逆に、短期のローンでは毎月の負担が重くなりますが、利息トータルが少なくなります。
さらに、金融機関の条件をしっかり比較することが求められます。異なる銀行によって金利や手数料が異なるため、数社を比較し、最適な選択肢を見つけることがカギです。その際、特に注目すべきは、年利の差が借入金額全体にどのように影響するのかです。例えば、0.1%の金利差でも大きな金額になることがありますので、慎重に評価しましょう。
また、追加費用も見逃せません。手数料や保険料、その他の関連費用が発生します。特に、不動産登記費用や火災保険料など、これらの費用が全体の負担を増やすため、事前に確認しておくことが重要です。
さらに、資金計画をしっかり立てることを忘れずに。自分たちの収入や支出のバランスを見ながら、無理のない返済計画を立てましょう。予測できない事態に備えて、余裕を持った計画が必要です。
Conclusion
住宅ローン金利は私たちの家計に大きな影響を与える重要な要素です。現在の市場状況を見極めながら、固定金利と変動金利の選択肢を慎重に考えることが求められます。特に金利が低い今は、住宅購入のチャンスを逃さないようにしましょう。
各金融機関の金利や条件を比較することで、最適な選択ができるはずです。私たちのライフスタイルや将来の計画に合った住宅ローンを見つけることが、安心してマイホームを手に入れる鍵となります。正しい情報をもとに、賢い選択をしていきましょう。