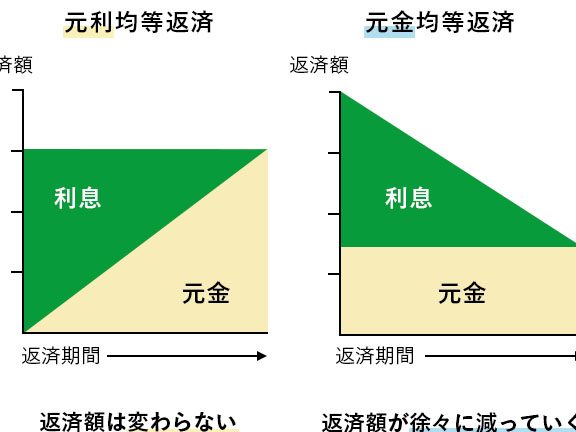
住宅ローンを選ぶとき、私たちは「元利均等」と「元金均等」のどちらが適しているのか悩むことが多いですよね。どちらの方式にもメリットとデメリットがあり、選択によって返済額や負担が大きく変わります。私たちがどちらを選ぶべきか、しっかり理解しておく必要があります。
住宅ローンの基本理解
住宅ローンとは、住宅を購入するために金融機関から借り入れる資金のことです。私たちは、このローンによって自分の家を手に入れ、長期間にわたり返済を行います。返済方法には大きく分けて「元利均等」と「元金均等」の二つがありますが、それぞれに特徴と利点があります。
住宅ローンとは
住宅ローンは、一般的に長期間、つまり10年から35年にわたって返済が行われる借入れです。このローンの金利は、固定金利と変動金利の2種類が存在します。固定金利は契約時の金利が返済期間中変わらず、計画的な返済が可能です。一方、変動金利は市場の金利に連動して変わり、その変動によって返済額が影響を受けます。
主要な種類
私たちが主に扱う住宅ローンの返済方式には、以下の2種類があります。
- 元利均等返済: 毎月の返済額が一定です。元金と利息の合計が均等になっているため、初期の返済負担が軽く、家庭の予算管理が容易です。
- 元金均等返済: 元金を均等に返済する方式です。返済の初期は負担が大きくなるものの、利息部分は徐々に減少し、長期的には返済総額が少なくなります。
元利均等返済の特徴
元利均等返済は、毎月の返済額が一定である方式です。この方式では、元金と利息の合計額が均等に分割されるため、住宅購入時の初期負担が軽く感じられます。利用者にとって安心感がある一方、長期にわたり利息を支払うことになります。
利率と返済額の計算
元利均等返済の利率と返済額の計算はシンプルです。まず、借入額や金利、返済期間をもとに返済額を算出します。具体的には、次の計算式を使います。
- 返済額 = 借入額 × (月利 × (1 + 月利) ^ 返済回数) / ((1 + 月利) ^ 返済回数 – 1)
これにより、毎月の返済額が明確になります。例えば、借入額が3000万円、金利が1.5%、返済期間が35年の場合、毎月の返済額は約9万円になります。
メリットとデメリット
元利均等返済には、いくつかのメリットとデメリットがあります。以下は、主なポイントです。
-
メリット
- 初期の返済額が軽く、キャッシュフローが安定する。
- 生活費との調整がしやすく、計画的な資金管理が可能。
- 終始にわたり利息を多く支払うため、総返済額が増える。
- 繰上げ返済時の元金減少が遅れるため、利息軽減の効果が薄い。
元金均等返済の特徴
元金均等返済は、住宅ローンにおいて元金を均等に返済する方法です。この方式では、毎月の元金の返済額は一定であり、そのため利息は残高に応じて減少します。元金均等返済の選択は、長期的に見れば利息負担が軽減される利点があります。
利率と返済額の計算
利率の設定は、住宅ローンの基本であり、固定金利や変動金利があります。返済額の計算は次の要素から成り立っています。
- 月々の元金額:例えば、借入額3000万円の場合、返済期間35年であれば、毎月の元金返済は約8.57万円です。
- 利息額:初回の支払額は高く設定されるため、最初の数年間は利息が多く含まれます。例えば、金利が1.5%の場合、初月の利息は約4.5万円です。
- 総額の変化:返済が進むにつれて元金が減少し、利息も次第に減少します。
これにより、総返済額は長期的に見ると元利均等返済に比べて低くなることが期待できます。
メリットとデメリット
元金均等返済には以下のようなメリットとデメリットがあります。
メリット:
- 返済開始時の負担が減少し、長期的に利息負担が軽減されます。
- 繰上げ返済による利息の軽減効果が高いです。
- 毎月の元金が一定で分かりやすく計画的な返済が可能です。
デメリット:
- 初期の返済額は高く、短期的なキャッシュフローに影響が出やすいです。
- 利息の変動がある場合、返済総額が予測しづらくなるリスクがあります。
- 期間が長くなるにつれて、支払い額の減少感が薄れることがあります。
住宅ローンの選択基準
住宅ローンの選択基準には複数の要素が関与します。金利の種類、返済方式、返済期間、それに伴う総返済額の理解が重要です。これにより、私たちは自身の資金計画に適した選択が可能になります。
返済計画の考慮
返済計画を考慮する際、毎月の返済額や将来的な負担を正確に把握することが必要です。通常、元利均等返済は安定した月々の支払いを実現し、資金計画が立てやすい一方、元金均等返済は返済が進むにつれて利息が減少します。そのため、初期の負担は大きいですが、長期的なコストを削減できる可能性があります。
- 返済額の違いを把握する
- 家計とのバランスを考える
- 繰上げ返済の戦略を立てる
また、状況に応じたシミュレーションが役立ちます。例えば、返済額の変動を予測し、最適なシナリオを導くことができます。
生活設計への影響
私たちの生活設計において、住宅ローンの選択は財政状況に直接的な影響を与えます。初期コスト、長期的な返済スケジュール、ライフスタイルの変化などを考慮することが重要です。家計の意向、子どもの教育資金、老後の生活費も視野に入れるべきです。
- 生活費との兼ね合いを考える
- 教育費の計画を確認する
- リスクに備えた生活設計をする
どっちが多いのか
住宅ローンの返済方式として、「元利均等」と「元金均等」の選択肢がある中で、実際の利用状況やトレンドを見ていきます。
それぞれの利用状況
日本における住宅ローンの選択に関するデータを見てみると、元利均等返済を選ぶ人が圧倒的に多いです。具体的には、住宅ローンを組む際、約70%が元利均等方式を利用しています。一方、元金均等返済を選ぶ人は30%未満という状況です。この差の理由としては、元利均等の方が初期の負担が軽く感じられるため、多くの人が安心感を重視していることが挙げられます。
- 元利均等の特徴: 毎月の支払いが一定で、計画が立てやすい。
- 元金均等の特徴: 元金が一定で、返済が進むにつれて利息負担が減少する。
トレンドとデータ分析
最近の傾向として、金利の変動があり、低金利環境が続いています。この状況下で、住宅購入を検討する人々の中には、元金均等返済のメリットを再評価する動きも見られます。特に、長期的に見て利息負担が軽減されることから、元金均等に関心を持つ人が増加しています。
- 金利低下の影響: 借入利率の低下が、元金均等の選択を促している。
- 教育資金や老後資金の視点: 返済額の変動を考慮し、ライフプランに合わせて選択することが重要です。
結論
住宅ローンの返済方式は私たちの生活に大きな影響を与えます。元利均等返済は初期の負担が軽く安心感を提供しますが長期的には利息負担が増える可能性があります。一方で元金均等返済は初期は高めですが将来的な利息軽減が期待できます。
最近のデータでは多くの人が元利均等を選んでいますが私たちにとって大切なのは自分たちのライフプランに合った選択をすることです。教育資金や老後資金を考慮しながら自分たちに最適な返済方式を選ぶことが重要です。これからの住宅購入においては、しっかりとしたシミュレーションを行い、賢い選択をしていきましょう。