住宅購入は人生の大きな決断の一つです。その際、住宅ローンの完済年齢はどれくらいが平均なのか、気になる方も多いでしょう。私たちも、家を買う際にどのタイミングでローンを完済できるのかを考えることは重要だと感じています。
住宅ローンの基礎知識
住宅ローンは、多くの人にとって重要な資金調達の手段です。私たちの支出の中でも大きな割合を占めるため、正しい理解が必要です。
住宅ローンとは
住宅ローンとは、家を購入するために金融機関から借り入れた資金です。この資金は、物件の価格に対して固定的な利率で提供されることが一般的です。借り入れたお金は、年齢や収入に応じて数十年かけて返済されます。返済が滞ると、住宅を失うリスクがあるため、慎重な計画が求められます。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。これらは、借り手のニーズや金融機関によって異なります。主な種類を以下に示します。
何歳までに住宅ローンを完済するべきか
住宅ローンの完済期間は、個人の生活設計に大きく関わる重要な要素です。完済のタイミングは、借入額や金利、返済プランに依存します。
完済のタイミング
完済のタイミングは、一般的に退職年齢や子供の教育費用、老後の資金を考慮して決定されます。多くの人は、60歳から65歳までに住宅ローンを完済することを望みます。なぜなら、退職後に安定した生活資金を確保するためです。以下のポイントを考慮します。
- 収入の変動: 結婚や子供の出生後、収入が変わる場合があります。これにより、返済計画の見直しが必要です。
- ライフスタイルの変化: 旅行や趣味に興味を持つことで、経済的な余裕が求められます。
- 資産の売却: 不動産の価値が上がると、売却して完済資金に充てる選択肢があります。
年齢別完済リスク
完済リスクは年齢とともに変わります。若年層の借り手は安定収入が少なく、リスクが高いです。一方で、高齢者は健康問題や収入減少のリスクを抱えています。具体的な年齢層別のリスクは以下の通りです。
- 30代前半: キャリアの初期段階で収入が不安定。リスクは大きいが、返済期間の余裕がある。
- 40代後半: 子供の教育費用がかさむ時期。返済計画を再査定し、負担を軽減する必要性が出てくる。
- 50代後半: 退職が近づき、早期完済が重要。健康問題も考慮すべきで、計画的な資金運用が求められる。
平均完済年齢の分析
日本における住宅ローンの完済年齢は、借り手の年齢や生活状況に密接に関連しています。多くの人々が関心を持つこのトピックには、具体的なデータと傾向があります。
日本における平均完済年齢
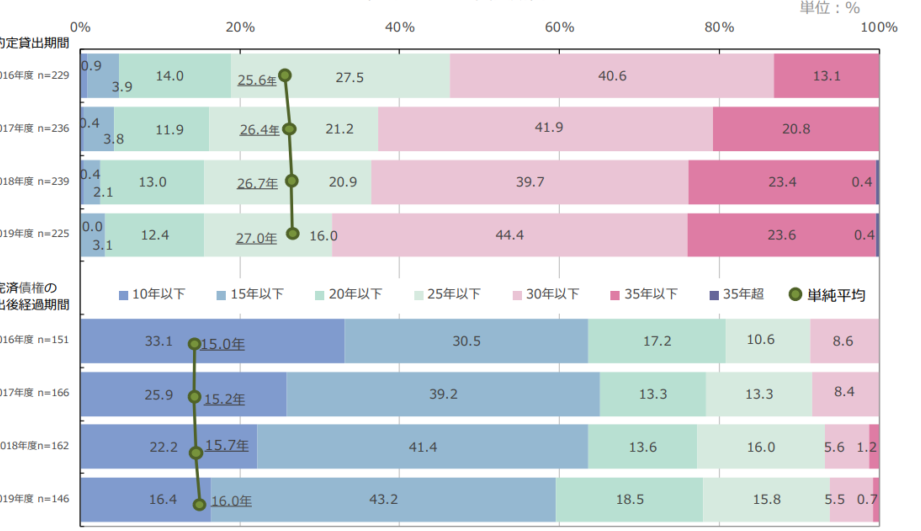
日本での住宅ローンの平均完済年齢は約60歳です。これは主に、住宅を購入する際の一般的な年齢層、すなわち30代から40代での借入が多いためです。この年齢までに完済するケースが多い理由として、退職を見据えた資金計画や、子供の教育費の支払いが挙げられます。
| 年齢層 | 平均完済年齢 |
|---|---|
| 30代 | 63歳 |
| 40代 | 59歳 |
| 50代 | 57歳 |
| 60歳以上 | 65歳 |
各世代の傾向
それぞれの世代には特有の傾向が見られます。30代では、キャリアの初期段階にあり、収入が安定しないことが多く、返済計画に慎重さが求められます。また、40代になると、子供の教育費用が増加し、これが完済計画を見直すきっかけになります。50代では、退職が近づく中、早期完済を目指す動きが強まります。60歳以上の世代は、資産の整理を行うことが多く、さらなる返済計画を考慮することが一般的です。
住宅ローン完済に向けた戦略
住宅ローンを完済するための戦略は、生活設計に不可欠です。計画的なアプローチが実現可能な完済を助けます。以下に、そのための具体的な方法を示します。
返済計画の立て方
返済計画は、長期的な金利や生活費の変動を考慮しなければなりません。以下のステップを参考にして、計画を立てます。
- 借入額の把握: 自分の借入額を正確に把握します。これにより、返済総額を明確にできます。
- 金利の確認: 固定金利か変動金利のどちらかを選びます。各種の金利が返済に与える影響を理解することが重要です。
- 返済期間の設定: 全体の期間を設定し、毎月の返済額を具体的に計算します。これにより、無理のない金額が明確になります。
- 余裕資金の考慮: 生活に余裕を持たせるため、毎月の返済額には生活費や緊急資金を除いた金額を設定します。
これらの要素を組み合わせることで、現実的で実行可能な返済計画が構築できます。
早期完済のメリット
早期完済には多くのメリットがあります。具体的には、以下のような点が挙げられます。
- 利息の節約: 早期にローンを返済することで、総支払額が減ります。特に長期借入の場合、大きな金額が節約可能です。
- 精神的な安心: 住宅ローンの完済は、経済的な負担を軽減します。これにより、ストレスが減ります。
- 金融資産の活用: 住宅ローンを完済することで、自由に資産を活用できます。地域の不動産価値が上昇した場合、できるだけ早く投資に回せます。
Conclusion
住宅ローンの完済年齢は私たちのライフプランに深く関わっています。適切な返済計画を立てることで、将来の経済的な安心を得られます。特に早期完済を目指すことで、利息の節約や資産の自由な活用が可能になります。私たち自身の状況に応じた返済戦略を考えることが重要です。これからの人生を豊かにするために、住宅ローンの完済を意識した計画を一緒に進めていきましょう。