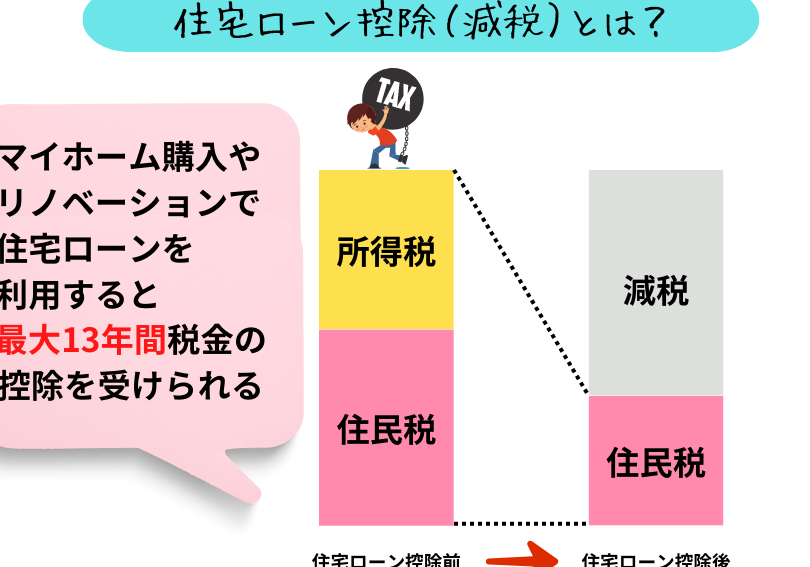
住宅を購入する際、私たちが気になるのはやはり**住宅ローン減税の仕組み**です。この制度は、住宅ローンを利用して家を買う私たちにとって、経済的な負担を軽減する大きな助けとなります。しかし、なぜこのような減税制度が存在するのでしょうか?
住宅ローン減税とは
住宅ローン減税とは、住宅を購入する際に利用できる税制優遇措置です。この制度は、住宅ローンの元金や利息に対して税額控除を受けることができ、経済的な負担を軽減します。一般的に、住宅の購入は一生に一度の大きな投資であり、国はこの制度を通じて夢のマイホームを持つことを支援しています。
定義と目的
住宅ローン減税は、住宅ローンの借り手に対して所得税が軽減される制度です。具体的には、住宅ローンの元本や利息に応じて、一定の金額を所得税から控除できます。目的は、住宅購入を促進し、住宅市場を活性化させ、居住環境の向上を図ることです。この減税措置は、特に住宅購入時の負担を軽減する重要な役割を果たします。
対象者
この制度の対象者は、住宅ローンを利用する個人または法人です。主に、次のような条件を満たす方が対象となります。
- 自己居住用の住宅を購入する者
- 住宅ローンを借り入れ、その資金で住宅を取得する者
- 一定の要件を満たした借入金額の範囲内であること
住宅ローン減税の必要性
住宅ローン減税は、住宅購入者にとって重要な制度です。経済的な負担を軽減し、住宅市場を活性化させる役割があるため、必要性が高まっています。
経済的な影響
住宅ローン減税の経済的な影響は多岐にわたります。長期的な金利負担を減少させることで、家計を助ける点が挙げられます。具体的には、減税によって以下のような利益があります。
- 年間の税額控除が得られる
- 資金繰りの改善につながる
- 住宅購入時の頭金の負担が軽減される
このように、減税制度は家計管理にプラスになります。特に初めて住宅を購入する家庭にとって、重要な支援策となるのです。
家庭の支援
住宅ローン減税は、家庭に対する支援としても重要です。家族の生活向上を目的に、住宅取得を促進するために設計されています。具体的には、以下の点が支持されています。
- 自己居住用住宅の取得を後押しする
- 住宅ローンの返済負担軽減による生活安定
- 資産形成を助けるため、居住環境を向上させる
住宅ローン減税の仕組み
住宅ローン減税は、住宅を購入する際の重要な税制優遇措置です。この制度により、住宅ローンの元金や利息から税額控除が得られ、経済的な負担が軽減されます。
税額控除の計算方法
税額控除の計算方法は明確です。まず、年末残高に対して一定の割合を掛け算します。この割合は、購入した年や居住のタイプによって異なります。たとえば、一般的な減税率は1%です。具体的には、以下のように計算します。
- 年末の住宅ローン残高: 3,000万円
- 減税率: 1%
計算式は次の通りです。
- 税額控除 = 年末残高 × 減税率
- 税額控除 = 30万円
この例では、毎年30万円の税額控除が受けられます。税額控除は、課税所得から直接差し引かれるため、手取り額の増加にもつながります。
適用期間と条件
適用期間は、住宅ローンを借り入れてから一定期間にわたって設定されています。一般的には10年間です。ただし、新築住宅や特定の条件を満たす場合、適用期間が延長されることがあります。
条件には以下のような要素があります。
- 自己居住用: 購入した住宅は自ら居住すること。
- 住宅ローンの借入: 所定の期間内にローンを借り入れること。
- 収入の上限: 所得が一定基準内であること。
住宅ローン減税のメリット
住宅ローン減税は、住宅購入において多くの利点があります。この制度を活用することで、購入者は経済的な負担を軽減でき、住宅購入を後押しします。具体的には、以下のようなメリットが挙げられます。
購入者へのメリット
住宅ローン減税により購入者は様々な恩恵を受けます。例えば、
- 毎年の税額控除が可能で、住宅ローンの利息や元金に対して減税が適用されます。
- 資金繰りの改善が可能で、生活費に余裕ができることが期待されます。
- 頭金の負担軽減も実現し、初めて住宅を購入する家庭にとって特に助かります。
- 住宅の資産形成が促進され、長期的な経済的安定につながります。
こうしたメリットから、住宅購入を目指す多くの人にとって重要な制度となっています。
社会全体へのメリット
住宅ローン減税は購入者の利益だけでなく、社会全体にも好影響を与えます。実際に、
- 住宅市場の活性化が図られ、新築や中古物件の購入が促進されます。
- 雇用の創出につながり、建設業や関連業種での仕事が生まれることが考えられます。
- 地域の発展が期待でき、住環境が改善される可能性があります。
- 経済全体の成長をサポートし、消費を増加させる要因にもなります。
住宅ローン減税のデメリット
住宅ローン減税には多くのメリットが存在するが、デメリットも認識しておく必要がある。特に以下の点は重要だ。
収益の減少
住宅ローン減税を利用することで、短期的には税負担が軽減されるが、長期的には収益が減少する可能性がある。税金の控除によって受け取れる金額が減るため、投資や貯蓄の選択肢を制限してしまうことがある。たとえば、良い資産運用の機会を逃してしまうかもしれない。また、住宅ローンが長期にわたるため、返済期間中に生活環境が変化した場合、計画した収益が見込めなくなる可能性も存在する。
対象外の状況
住宅ローン減税の適用にはいくつかの制約があり、対象外となる場合も考慮する必要がある。たとえば、自己居住用でない物件や、特定の収入基準を超えた場合は適用されない。さらに、適用期間が終了した後でも、住宅ローンの残高が重くのしかかり、減税の恩恵を受けられない状況もある。こうした状況に陥ると、住宅の購入が経済的な負担となり、本来の目的である生活の向上が実現しづらい。
結論
住宅ローン減税は私たちにとって非常に重要な制度です。この制度を利用することで経済的な負担を軽減し、住宅購入を促進することができます。特に初めて住宅を購入する家庭にとっては、資金繰りの改善や生活の安定に大きく寄与します。
ただし、デメリットも存在するため、慎重な判断が必要です。私たちが住宅ローン減税を理解し、適切に活用することで、より良い居住環境を手に入れることができるでしょう。住宅市場の活性化にもつながるこの制度を、積極的に活用していきたいですね。