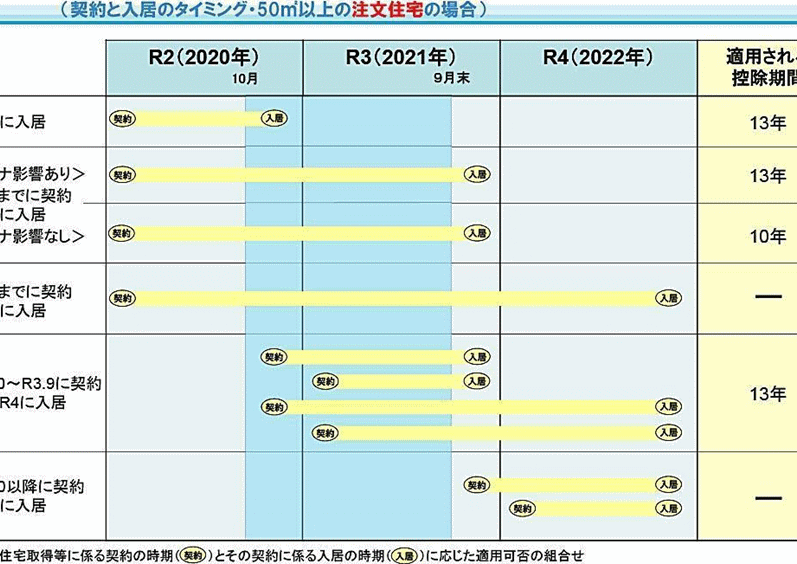
住宅購入を考えている私たちにとって、今年の住宅ローン控除は非常に重要なテーマです。特に、平成何年の制度が影響を与えるのかを理解することは、賢い選択をするための第一歩です。税制や控除の内容は年々変わるため、最新の情報を把握することが求められます。
今年の住宅ローン控除の概要
私たちが注目する今年の住宅ローン控除は、住宅購入者にとって特に重要なテーマです。控除の対象となる住宅ローンの利息を最大で10年間、一定の割合で控除できる制度があります。こうした制度は、住宅の取得を後押しし、より多くの家族に住まいを提供する一助となります。
具体的な額や控除率は、年によって変動するため、正確な情報を理解することが大切です。また、平成何年から適用されるかも大きな影響を及ぼします。今年度の控除条件を以下に示します。
- 控除対象期間: 10年間
- 控除上限額: 年間最大40万円
- 住宅の取得方法: 新築または中古の住宅購入が対象
- 控除率: 年々変わる可能性があるため、最新情報の確認が必要
例えば、住宅ローン控除が適用される住宅の条件には、居住用であることや、一定の面積を満たす必要があります。このような条件を満たすことで、私たちは税金の軽減が期待できます。
住宅ローン控除の制度
住宅ローン控除は住宅取得を促進するための重要な制度です。毎年細かい変更があるため、最新の情報を把握することが求められます。
制度の背景
住宅ローン控除の制度は、住宅の普及を目的として設けられました。この制度により、住宅購入者は住宅ローンの利息分を税額から控除できます。具体的には、控除対象となる期間は最大で10年です。税制が変わることもあるため、控除率や上限額に関する最新情報を常に確認すべきです。この制度の背景には、家族の住環境を整え、安定した生活を提供する狙いがあります。
適用条件
住宅ローン控除が適用されるには、いくつかの条件があります。当てはまらない場合、控除を受けられない場合もあります。主な条件は以下の通りです。
- 居住用であること: 購入した住宅に実際に居住している必要があります。
- 一定の面積を満たすこと: 住宅の床面積が一定以上であることが条件です。
- ローン契約の要件を満たすこと: 所定の条件を満たした住宅ローンでなければなりません。
平成何年の住宅ローン控除
平成から始まった住宅ローン控除制度は、購入した住宅の利息を一定期間控除できる仕組みです。控除の選択肢や内容は年々変わるため、各年の変更点を把握することが重要です。
平成の年度ごとの変更点
平成は、住宅ローン控除制度にいくつかの重要な変更点がありました。具体的な年度ごとの変更点は以下の通りです。
- 平成25年: 住宅ローン控除の控除率が引き上げられ、10年間の控除が適用されるようになりました。
- 平成29年: 住宅ローン控除が適用される住宅の床面積が拡大され、条件が緩和されました。
- 平成31年: 新たに省エネ基準を満たす住宅に対しての控除額が増加しました。
これらの変更は、住宅を購入する際の税負担を軽減するために行われています。私たちが住宅を取得する際には、これらの条件を考慮することで、より大きな経済的メリットが得られます。
今年の影響
今年は、控除制度に新たな修正が加わることで、私たちの住宅購入を支援する内容が強化されています。特に、控除額の上限が変動するため、正確な情報の把握が求められます。今年の主要な点は以下の通りです。
- 控除率: 最大控除率が維持され、一定の要件を満たすことで適用されます。
- 期間: 控除の適用期間は、今後も10年間のままです。
- 対象: 新築および中古住宅の両方が対象となり、広範囲で活用できます。
住宅ローン控除の申請方法
住宅ローン控除の申請は、年末調整や確定申告で行う。申請手続きにおいて、以下の書類が必要になる:
- 住宅借入金等特別控除申請書:控除を受けるための基本書類。
- 登記事項証明書:購入した不動産が証明される書類。
- 住宅ローンの契約書のコピー:ローン契約内容を示す必要がある。
- 所得証明書:申請者の所得を確認するために必要。
申請時期は、新年が明けてから早めに行うことが求められる。特に、確定申告の場合は、毎年2月16日から3月15日までの間に手続きを行う必要がある。これによって、控除を受けることができる期間を最大限に活用できる。
また、控除を受けるには、購入した住宅に実際に居住していることが忘れられない要件となる。契約書類は正確に準備し、税務署への提出はきちんと確認することが重要だ。これにより、控除の承認が得られ、税金の軽減が期待できる。
注意点とアドバイス
住宅ローン控除を考慮する際、いくつかのポイントに注意が必要です。まず申請要件を正確に理解することが重要です。住宅の床面積や実際に居住していることなどの条件を満たさないと、控除を受けられません。実際の居住が確認されない場合、控除が失敗することもありますので、きちんと確認しましょう。
次に、申請書類を早めに準備することが勧められます。年末調整や確定申告で必要な書類を前もって集めておくことで、スムーズな手続きが可能です。具体的には、以下の書類が必要です。
また、最新の控除制度の変更点を把握することも欠かせません。毎年制度の内容が変わるため、特に控除率や上限額に関する最新情報を随時確認してください。実際、今年も重要な変更が施されていますので、見逃すことのないようにしましょう。
税金の軽減を期待するためには、正しい申告時期を守ることも重要です。特に確定申告期間は毎年2月16日から3月15日までの間ですが、これを守ることで控除の承認が期待できます。手続きが遅れると、控除が受けられない可能性も出てきます。
Conclusion
今年の住宅ローン控除は私たちにとって重要な機会です。適切な情報を把握することで、税金の軽減を実現し、経済的なメリットを享受できます。申請要件や必要書類をしっかり確認し、早めに手続きを進めることが成功の鍵です。
また控除制度の変更点を理解し、最新情報に目を光らせることも忘れないようにしましょう。住宅購入を考える私たちにとって、この制度は大きな助けとなります。正しい知識を持って、賢い選択をしていきましょう。