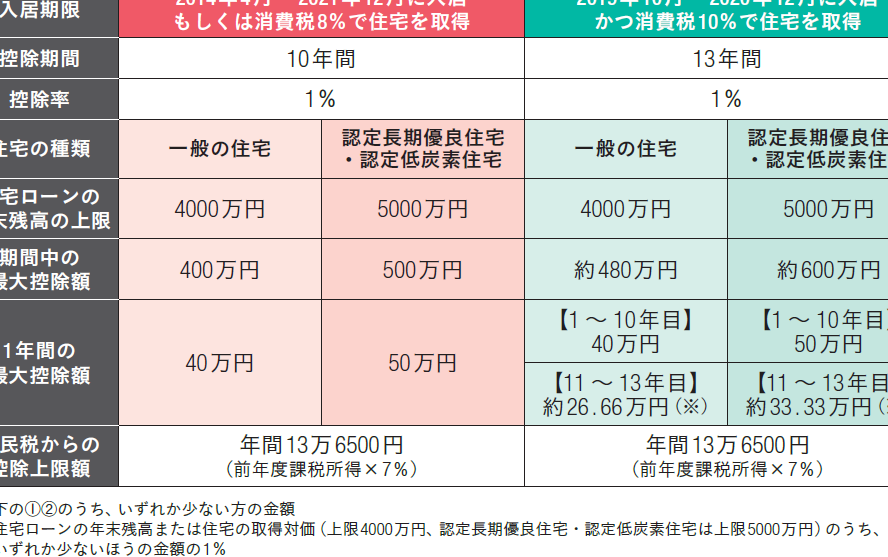
住宅を購入する際に、私たちが気になるのは「住宅ローン控除 いくら還付されるか」ということです。住宅ローン控除は、私たちの家計に大きな影響を与える制度で、賢く活用することで税金の負担を軽減できます。具体的にどれくらいの金額が還付されるのか、知っておくことで将来の計画が立てやすくなります。
住宅ローン控除の基礎知識
住宅ローン控除は、住宅を取得する際に税金の負担を軽減するための制度です。この制度を利用することで、毎年一定額の税金が還付されます。
住宅ローン控除とは
住宅ローン控除は、借入額に応じて所得税から控除されるシステムです。具体的には、住宅ローンの年末残高に基づき控除額が設定されます。また、控除期間は最大で10年間となっており、この期間内に年末に残っているローン残高の1%が控除対象となります。これにより、負担軽減効果が期待できます。
対象となる住宅
住宅ローン控除の対象となる住宅にはいくつかの要件があります。以下は主な条件です:
還付額の算出方法
還付額の算出方法は、いくつかの要素に基づく。具体的には、年間の返済額や控除率が重要です。
年間の返済額
年間の返済額は、住宅ローンの元本と利息の合計で求められる。例えば、1年間で支払う住宅ローンの元本が300万円、利息が50万円の場合、年間の返済額は350万円となる。この金額が、控除額の計算に影響を与えるため、正確に把握する必要があります。また、返済計画を立てる際も、年間の返済額を基に計算を行うことが重要です。
住宅ローン控除の適用条件
住宅ローン控除の適用条件にはいくつかの重要な要素があります。これらの条件を満たすことで、税金の軽減が可能となります。以下に、そのポイントを詳しく説明します。
申請手続き
申請手続きはやや複雑です。まず、住宅ローンを借りた金融機関での契約書が必要です。次に、確定申告が求められます。この過程では、税務署への申請書類の提出が必須です。それ以外にも、住宅取得を証明する書類や契約書が必要で、正確な情報がないと承認が得られません。注意点として、申請期限があるため、計画的に進めることが重要です。
必要書類
住宅ローン控除の申請に必要な書類は多岐にわたります。一般的には以下のドキュメントが要求されます。
- 住宅ローンの契約書
- 住民票
- 所得税の確定申告書
- 住宅取得に関連する明細書
- 金融機関が発行した残高証明書
住宅ローン控除のメリット
住宅ローン控除は、税金軽減や資金管理において大きなメリットを提供します。具体的な利点をいくつか挙げてみましょう。
税金の軽減
住宅ローン控除を利用することで、私たちの税金を直接軽減できます。具体的には、所得税から一定の割合が控除されるため、実質的な税負担が軽くなります。例えば、年末の住宅ローン残高が2000万円の場合、控除額は20万円となります。この額は家計の安定に寄与し、他の必要な支出に充てる余裕を生み出します。また、所得税の返還が行われることで、キャッシュフローの改善にも貢献します。
結論
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。還付金額を正確に把握することで、将来の計画をより具体的に立てることができます。適用条件や申請手続きが複雑に感じるかもしれませんが、正確な情報をもとに進めることで、税金の軽減が実現します。
この制度を上手に活用することで、実質的な税負担を軽減し、キャッシュフローの改善にもつながります。私たちがしっかりと理解し、計画的に進めていくことが大切です。住宅購入を検討している方には、ぜひ住宅ローン控除の活用をお勧めします。