住宅ローン控除は、私たちにとって非常に重要な制度です。特に、**二年目の控除がいつ適用されるのか**は、多くの人にとって気になるポイントですよね。住宅を購入した後の生活を少しでも楽にするために、しっかりと理解しておきたいところです。
住宅ローン控除の基本
住宅ローン控除は、住宅ローンを利用する方々にとって重要な税制上の優遇措置です。この制度では、納税者が支払った住宅ローン金利の一部を控除できるので、経済的な負担が軽減されます。
住宅ローン控除とは
住宅ローン控除は、住宅ローンの借入額や年収に基づいた税金の控除制度です。具体的には、住宅を購入した際に発生する金利負担を軽減することを目的としています。この制度を利用することで、住宅の購入時の負担が軽くなり、より多くの人が自宅を持つことが可能になります。
住宅ローン控除の期間
住宅ローン控除の適用期間は、基本的には10年間です。しかし、初年度に控除可能な金額に制限があるため、毎年の報告が必要です。控除の額は年ごとに異なり、最初の10年間で住宅ローン残高に応じた金額が設定されます。具体的には、残高の1%が控除の対象となります。
二年目の申請タイミング
二年目の住宅ローン控除の申請は、特定のタイミングで行う必要があります。適切な時期に申請を行うことで、控除を最大限に活用できます。
申請の締切
毎年、申請の締切は異なりますが、一般的に確定申告期間内(2月16日から3月15日)に行います。特に、初年度の控除額が設定されるため、早めに準備を整えておくことが重要です。また、申請書類を準備するための時間も考慮する必要があります。
重要な日付
重要な日付のリストは以下の通りです:
- 2月16日:確定申告開始日
- 3月15日:確定申告締切日
- 4月:控除額の確定通知が届く月
二年目に必要な書類
二年目の住宅ローン控除を受けるためには、特定の書類が必要です。これらの書類を適切に準備することが、スムーズな申請につながります。
必要書類リスト
以下の書類を用意することで、申請プロセスが円滑に進みます。
- 確定申告書: 住宅ローン控除を申請するための基本書類です。
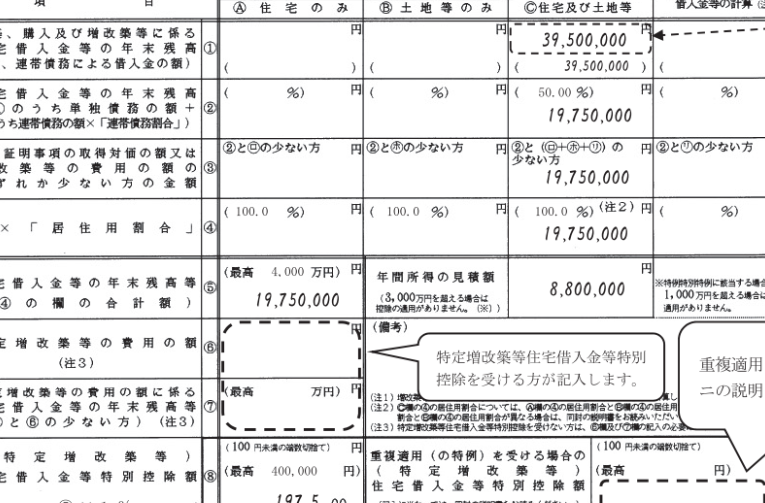
- 住宅借入金等特別控除額の計算明細書: 控除額を计算するための明細書です。
- 住宅ローンの残高証明書: 銀行から取得し、残高を確認するために必要です。
- 契約書のコピー: 住宅購入時の契約書の写しが求められます。
- 本人確認書類: 運転免許証やマイナンバーカードなどの本人確認書類が必要です。
書類の提出方法
書類の提出は、確定申告期間内に行います。提出方法は以下の通りです。
- 郵送: 必要書類一式を郵送し、郵便局の控えを保管します。
- 電子提出: e-Taxを利用してオンラインで提出することができます。
- 窓口提出: 最寄りの税務署へ直接持参し、確認を受ける方法もあります。
二年目の控除額
二年目の住宅ローン控除の額は、住宅ローンの残高に基づいて計算される。具体的には、初年度と同様に、住宅ローン残高の1%が控除対象となる。これにより、最大で40万円の控除が可能で、住宅の種類や住宅ローンの種類によって異なる場合がある。
控除額の計算方法
控除額の計算は次の手順で行う。
- 住宅ローン残高を確認する。
- 残高に1%を掛ける。
- その他の控除要件を満たしているか確認する。
この計算の結果、控除額が決まり、確定申告時に申請することが重要である。
注意点とアドバイス
住宅ローン控除の申請にはいくつかの注意点が存在します。我々は、これらの点を理解することで、スムーズな申請が可能になると考えています。
よくあるミス
住宅ローン控除の申請でよく見られるミスには、以下のようなものがあります。
- 書類の不備: 必要な書類を全て揃えないと、申請が却下される可能性が高くなります。
- 期限の失念: 確定申告の締切を過ぎると、控除を受けられません。
- 適用条件の誤解: 控除の対象となる住宅の要件を理解していない場合、思わぬトラブルが発生します。
これらのミスを避けるために、申請書類は早めに確認し、計画的に提出することが大切です。
節税のためのヒント
節税の観点から、住宅ローン控除を最大限に活用するためのヒントを以下に示します。
- 残高証明書の確認: 住宅ローンの残高証明書を定期的に確認し、控除対象額を把握します。
- 住宅の種類の選定: 助成金や優遇措置がある住宅を選ぶことで、さらに節税が可能です。
- 適時の見直し: 毎年の控除額を見直し、不要な負担を減らします。
Conclusion
住宅ローン控除の二年目の申請は私たちの経済的負担を軽減する大切なステップです。適切な書類を準備し期限内に申請することで、控除をスムーズに受けることができます。特に確定申告期間中の提出が重要であるため、早めの行動が求められます。
また控除額の計算を正確に行い残高証明書を確認することで、最大限のメリットを享受できます。私たちがこの制度を理解し活用することで、住宅購入後の生活をより豊かにすることができるでしょう。