住宅を購入する際、多くの人が気になるのが住宅ローン控除 いくら戻ったという点です。私たちもその一人で、どれだけの税金が戻ってくるのかを知ることで、家計の見通しが大きく変わることを実感しています。住宅ローン控除は、私たちが住宅を持つ上での大きなサポートとなる制度です。
住宅ローン控除の概要
住宅ローン控除とは、住宅を購入する際に利用できる税制度です。この制度を活用することで、税金の一部が還付され、家計の負担を軽減することが可能です。
住宅ローン控除とは
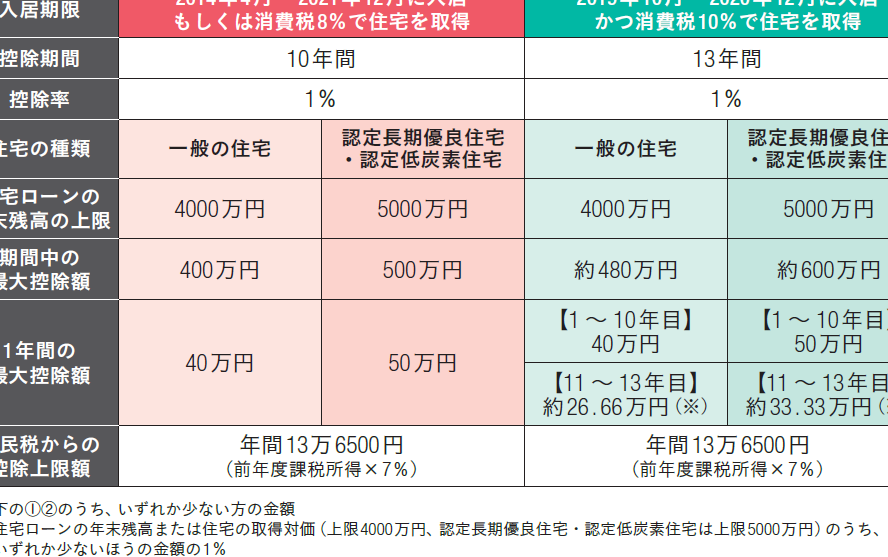
住宅ローン控除は、住宅ローンを利用して自宅を購入または新築した際に、所得税から控除を受けられる制度です。控除の期間は最大10年間で、条件を満たすと年末残高の1%が控除されます。この控除は、住宅を取得した年から適用され、特に初めて住宅を購入する方にとって、大きなサポートとなります。
対象となる住宅
住宅ローン控除の対象となる住宅にはいくつかの条件があります。具体的には以下の住宅が対象です。
- 自ら居住するための住宅
住居として使用する必要があります。
- 新築、購入、リフォームが完了済みの住宅
取得した住宅が新築または購入、リフォーム後に居住することが求められます。
- 建築基準法に適合している住宅
建築基準法に基づき、適切な基準を満たす必要があります。
いくら戻ったのか
住宅ローン控除に関する具体的な金額を理解することで、私たちの家計がどのように影響を受けるかが明確になります。実際にどれくらいの金額が戻るのかを見てみましょう。
具体的な金額例
住宅ローン控除の金額は、年末時点のローン残高や控除率に基づいて決まります。例えば、1,000万円の住宅ローンを借りている場合、年末残高が1,000万円であれば、控除額は以下のように計算されます。
- 年末残高: 1,000万円
- 控除率: 1%
- 戻ってくる金額: 1,000万円 × 1% = 10万円
この例では、年間で10万円の税金が戻ることになります。これを最大10年間続けると、合計100万円が戻ります。
戻ってくる金額の計算方法
戻ってくる金額の計算方法は、簡潔です。基本的には、年末残高に控除率を掛け算します。この計算式を使えば、常に正確な控除額を求められます。
- 計算式: 年末残高 × 控除率 = 戻る金額
例えば、以下のような年末残高の場合の計算を示します。
| 年末残高 (万円) | 控除率 (%) | 戻ってくる金額 (万円) |
|---|---|---|
| 800 | 1 | 8 |
| 1,200 | 1 | 12 |
| 1,500 | 1 | 15 |
住宅ローン控除のメリット
住宅ローン控除は、多くの住宅所有者にとって重要な利点を提供します。以下にその主なメリットを詳しく説明します。
経済的なメリット
住宅ローン控除により、私たちの経済的負担が軽減される。控除を受けることで、年末残高の一部が所得税から控除され、実質的な住宅ローンの支払い額が減少します。また、長期にわたり控除が続くため、我々の家計に大きな影響を与える。たとえば、1,000万円の住宅ローンで年末残高が同額の場合、年間で10万円の控除が適用される。最大10年間で合計100万円が戻る点は非常に重要です。このように、住宅ローン控除は私たちの生活を豊かにする手助けになります。
税制上のメリット
住宅ローン控除は、税制面でも大きなメリットを提供します。控除対象となる住宅があるなら、税金の支払い額が減少し、手元に残るお金が増えます。この制度は、私たちの住宅購入を促進するために設計されています。さらに、控除を受けることで、住宅ローンの返済計画が立てやすくなる。たとえば、重要な支出や急な出費に備えた資金が確保しやすくなります。
住宅ローン控除の申請方法
住宅ローン控除を受け取るためには、明確な手順に従った申請が必要です。申請方法を正しく理解することで、スムーズに控除を受けることが可能です。
必要な書類
住宅ローン控除の申請には、いくつかの重要な書類が必要です。以下の書類を用意しましょう。
- 源泉徴収票: 所得税の計算に必要です。最新のものを用意しておきます。
- 住宅借入金等特別控除申告書: 所定の書式を公式サイトから入手し、必要事項を記入します。
- 住宅の登記簿謄本: 所有権を証明するために必要です。法務局で入手できます。
- 契約書のコピー: 住宅の購入契約やリフォーム契約書を用意します。
これらの書類が揃っていないと、申請がスムーズに進まない可能性があります。だから、事前に確認しておくことが大切です。
申請の流れ
申請の流れは以下のステップに沿って進みます。
- 必要書類の準備: 先述した書類を全て揃えます。
- 税務署へ提出: 所得税の確定申告と同時に、申請書を税務署に提出します。提出期限は毎年3月15日までです。
- 控除額の計算: 申請後、税務署が控除額を計算し、通知を送付します。この段階で控除額の確認ができます。
- 控除の適用: 控除が適用されると、翌年の税金からその額分が差し引かれます。
注意点とリスク
住宅ローン控除を利用する際の注意点やリスクについて理解することは重要です。この制度にはいくつかの条件があり、これを正しく把握することで、戸惑いや後悔を避けられます。
控除を受けるための条件
控除を受けるには、いくつかの条件があります。具体的には、
- 自ら居住する住宅:購入した住宅には、自己居住する必要がある。
- 新築または購入した住宅:リフォームの場合も控除の対象だが、一定の要件を満たす必要がある。
- 適切な書類の提出:申請には、税務署に必要書類を提出しなければならない。
- 年末残高の計算:控除額は年末残高に応じて変わるので、計算が重要です。
このように、控除を受けるための条件をクリアすることが、申請成功のカギとなります。
よくある誤解
説明を受けていても、よくある誤解が存在します。例えば、
- 全額が戻ると誤解している:実際には、年末残高に基づいた控除額の1%が戻る仕組み。
- 借入金が全て対象と考える:控除の対象は、あくまで年末の残高であるため、返済している分は考慮しない。
- 自動的に適用されると考える:控除適用には、必ず申請が必要であり、自動的に反映されない。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。控除を受けることで実質的な住宅ローンの負担が軽減されます。正しい情報と手続きを理解することで、私たちは最大限のメリットを享受できるでしょう。
必要書類をしっかり準備し申請期限を守ることが成功のカギです。控除の仕組みを把握し、誤解を避けることで、安心して住宅ローン控除を利用できます。これから住宅を購入する際には、ぜひこの制度を活用して、より豊かな生活を実現しましょう。