住宅を購入する際、私たちが見逃せないのが住宅ローン控除 いつ申告というポイントです。この控除は、私たちの家計を助ける大きな味方ですが、申告のタイミングを誤るとその恩恵を受けられなくなってしまいます。では、具体的にいつ申告すれば良いのでしょうか?
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した時に発生する税金の軽減措置です。この控除が適用されることで、私たちの家計に大きなメリットが生まれます。
住宅ローン控除とは
住宅ローン控除は、住宅ローンを利用して住宅を取得した場合に一定の税額が控除される制度です。この制度によって、所得税から直接控除できるため、年間で最大40万円の控除が可能です。控除期間は最長で10年となっており、控除を受ける際には確定申告が必要です。
控除の対象となる条件
住宅ローン控除の対象にはいくつかの条件があります。具体的には以下の通りです。
- 住宅の取得:新築や中古住宅が対象。
- ローン契約:金融機関からの借入が必要。
- 居住要件:取得した住宅に住むこと。
- 所得制限:年収が3,000万円以下の個人が対象。
申告のタイミング
住宅ローン控除の申告タイミングは、適切な時期に行うことで控除を最大限に活用できます。具体的にいつ申告すべきか、見ていきましょう。
初回申告の時期
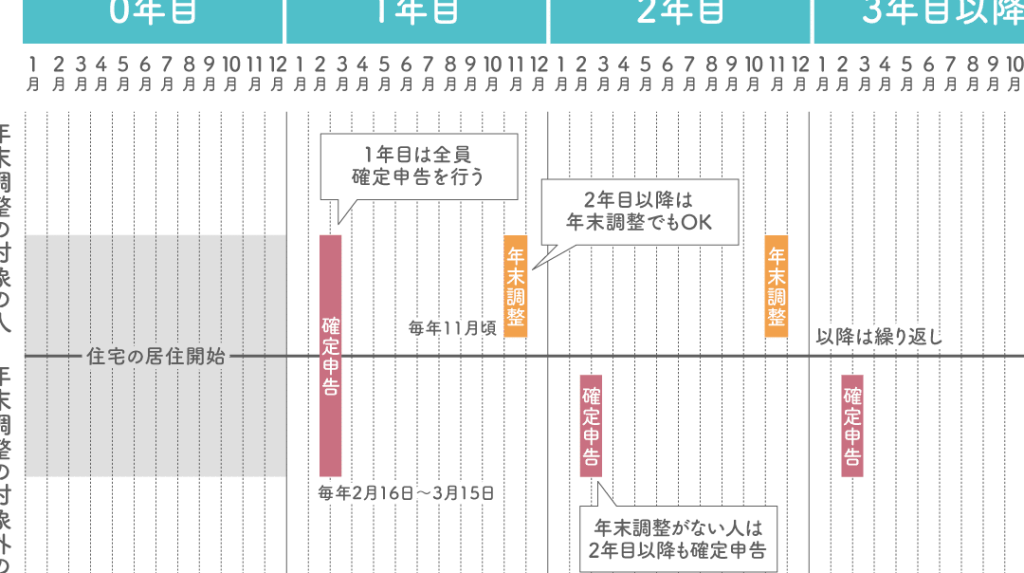
初回の申告は、住宅を取得した年の翌年に行います。この際、基本的に確定申告期間内に申告を済ませる必要があります。例として、2023年に住宅を購入した場合、2024年の確定申告期間(通常2月16日から3月15日)に申告が必要です。また、初回申告では必要書類を用意することが重要です。具体的には、以下の書類が求められます。
- 売買契約書
- 住宅ローンの契約書
- 住民票
継続的な申告の流れ
継続的な住宅ローン控除の申告は、初回申告後に自動的に行われるわけではありません。毎年確定申告をする必要があります。この際、前年と同様の控除を受けるためには、前年同様の条件を満たしている必要があります。具体的には、以下の点に留意しましょう。
- 取得した住宅に居住していること
- 年収が3,000万円以下であること
- 住宅ローンの残高があること
申告に必要な書類
住宅ローン控除の申告には、正確な書類が必要です。必要な書類を整えることで、スムーズに申告が進みます。
必要書類の一覧
申告に必要な書類は以下の通りです:
- 売買契約書:住宅購入の証明書。
- 住宅ローン契約書:借入金の詳細が記載された書類。
- 住民票:居住地を証明するための最新の住民票。
- 源泉徴収票:年収を示すための給与支払明細書。
- 住宅取得に関する証明書:新築や中古住宅の証明。
- 借入残高証明書:金融機関からの残高証明書。
これらの書類が必要ですので、事前に用意しておきましょう。
書類の提出方法
書類の提出方法は簡単です。申告書類を以下の手順でまとめます。まず、必要書類をすべて揃えます。その後、確定申告期間中に税務署へ提出します。オンライン申告の場合、書類はデジタル形式でアップロードします。
申告の手続き
申告手続きは、住宅ローン控除を受けるために欠かせないプロセスです。私たちは、具体的な手続きのステップと注意点を確認することで、スムーズに申告を進められます。
申告手続きのステップ
- 書類の準備:売買契約書、住宅ローン契約書、住民票、源泉徴収票などの必要書類を用意します。
- 申告期間の確認:確定申告期間は通常、毎年2月16日から3月15日です。この期間内に申告を行います。
- 申告方法の選択:税務署に直接提出するか、オンラインで申告が可能です。オンライン申告の場合は、必要書類をデジタル形式でアップロードします。
- 控除額の計算:控除額を確認し、正確に申告に反映させます。控除は毎年最大40万円なので、正しい計算が重要です。
申告時の注意点
- 居住要件の確認:控除を受けるためには、住宅に実際に居住していることが必要です。
- 年収の確認:年収が3,000万円を超えない場合に申告が可能ですので、確認しておきます。
- 住宅ローン残高の維持:控除を受けるには、住宅ローンの残高があることが求められます。毎年の残高も忘れずチェックしましょう。
- 記載漏れに注意:申告書類に記入もれがないよう、十分に確認します。記入漏れがあると、申告が無効になることがあります。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあり、我々の家計に直接的な影響を与えます。この控除を利用することで、経済的な負担が軽減されるだけではなく、長期的な安定も図れます。
税金の軽減
税金の軽減が最も大きなメリットの一つです。住宅ローン控除により、毎年最大40万円の税額が控除可能です。この控除を適用することで、チャージされる所得税が減少し、家計に余裕が生まれます。特に初年度の申告では、過去の定義に基づき大きな金額を取り戻せる場合があります。
また、控除が適用される期間は最長で10年間です。そのため、長期間にわたって税金の負担を軽減でき、安定した財務計画を立てやすくなります。具体的に、控除適用期間中の住宅ローン残高や年収の条件を満たすことで、我々は継続的に恩恵を享受できます。
経済的な影響
住宅ローン控除の経済的な影響は計り知れません。控除を適用することで、実質的な住宅費用が低下し、他の生活資金に回すことができます。例えば、控除額を再投資することで、貯蓄や教育資金に充てる余裕が生まれます。
Conclusion
住宅ローン控除の申告は私たちにとって重要な手続きであり、適切なタイミングで行うことが必要です。初回申告を忘れずに行うことで、税金の軽減を最大限に活用できます。必要な書類を整え、申告期間内に手続きを済ませることで、スムーズに控除を受けられます。
この控除を活用することで、家計に大きなメリットが得られます。私たちがしっかりと申告手続きを行い、住宅ローン控除を受けることで、将来の財務計画もより安定したものになるでしょう。是非、計画的に申告を進めていきましょう。