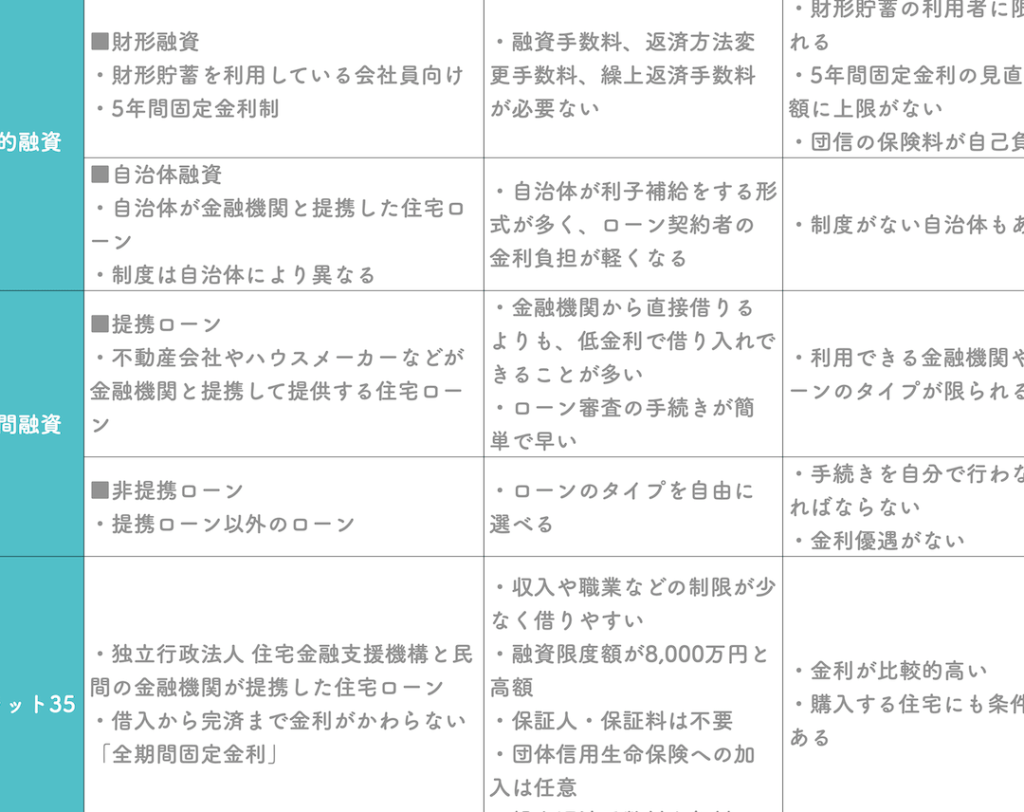
住宅購入を考えている私たちにとって、住宅ローンの種類は非常に重要なポイントです。どのローンを選ぶかで、将来の返済計画や生活が大きく変わることもあります。私たちが検討すべき選択肢は多岐にわたり、それぞれにメリットとデメリットがあります。
住宅ローンの種類
住宅ローンには、さまざまな種類があります。それぞれの特性を理解することが重要です。以下に主要な住宅ローンの種類を示します。
- 固定金利型住宅ローン: 金利が固定されているため、返済額が予測しやすい。長期間安定した返済が望まれる場合に適しています。
- 変動金利型住宅ローン: 金利が市場の動きに応じて変わる。金利が低い時期にはメリットが大きいが、将来的なリスクも考慮が必要です。
- 期間選択型住宅ローン: 最初の数年間は固定金利で、その後は変動金利に移行します。初期の返済を抑えたい方に向いています。
- フラット35: 住宅金融支援機構が提供する長期固定金利型のローン。35年間の固定金利が特徴で、長期的な安定を重視する方に向きます。
- 親子リレー返済: 親が借りたローンを子どもが引き継ぐ形。世代を超えた返済が可能ですが、親から子へ負担が移ることを理解しておく必要があります。
変動金利型ローン
変動金利型ローンは、金利が市場の動きに応じて変わる住宅ローンの一種です。このタイプのローンは、特に初期金利が低いため、多くの方にとって魅力的な選択肢となります。
特徴
変動金利型ローンの主な特徴は、金利が定期的に見直される点です。ローン契約時に設定された基準金利に基づき、通常は半年ごとや1年ごとに金利が変動します。このため、経済状況が改善して金利が上昇すると、返済額も増加します。また、変動金利型では初期の金利が設定されているため、当初の数年間は比較的低い返済額で済むことが多いです。
メリットとデメリット
メリット:
- 低い初期金利: 初期金利が固定型に比べて低く設定され、返済負担が軽くなります。
- 金利の下落に寄与: 市場金利が下がると、こちらの金利も下がるため、返済額が減少する可能性があります。
デメリット:
- 金利上昇のリスク: 市場が不安定化し金利が上昇すると、返済額が増加し、計画した予算を圧迫する可能性があります。
- 返済額の変動: 金利の変動により毎月の返済額が不安定で、家計に予測できない影響が出ることがあります。
固定金利型ローン
固定金利型ローンは、返済期間中の金利が一定であるため、家計の計画が立てやすい選択肢です。このローンは、長期間にわたって安定した返済を希望する方に向いています。
特徴
固定金利型ローンには、いくつかの顕著な特徴があります。これらを以下に挙げます。
- 金利が固定: 返済期間中、金利は変わらないため、返済額も同様に一定です。
- 予測可能な返済額: 毎月の返済額が明確で、家計管理が容易になります。
- 長期契約が可能: 住宅ローンの返済期間は15年から35年と長期にわたることが一般的です。
- 市場金利の影響を受けにくい: 一度決まった金利は変わらないため、金利上昇のリスクを避けられます。
メリットとデメリット
固定金利型ローンには、明確なメリットとデメリットがあります。
メリット:
- 予算管理: 返済額が一定のため、毎月の支出を把握しやすいです。
- 金利上昇リスクの回避: 金利が上がっても影響を受けないため、安定した生活が保てます。
- 安心感: 返済額に変動がなく、精神的な安定を提供します。
デメリット:
- 初期金利が高いことがある: 変動金利型と比較すると、初期金利が高めの設定になることがあります。
- 早期返済時の手数料: 途中で返済を終える場合、しばしばペナルティが発生します。
- 金利の低下時に不利: 市場金利が下がった場合、低金利の恩恵を受けられません。
期間選択型ローン
期間選択型ローンは、初期の数年間が固定金利で、その後に変動金利に移行する住宅ローンの一種です。このタイプのローンは、初期の返済額を抑えたい方に向いています。
特徴
期間選択型ローンの主な特徴には以下の点があります。
- 初期固定金利: 初めの数年間の金利は固定されており、返済額が安定しています。
- その後の変動金利: 期間が終了する際に市場の金利に基づいて変動するため、将来的に返済額が変化します。
- 柔軟な選択肢: 一般的に3年、5年、10年など、選べる期間が多岐にわたります。
- 再選択の可能性: 一定期間後に再度条件を見直し,新たなプランに切り替えることも可能です。
メリットとデメリット
このローンには、いくつかのメリットとデメリットがあります。
メリット:
- 初期の返済負担が軽い: 固定期間中は安心して返済が行え、予算の計画が立てやすいです。
- 金利の変動リスクを分散: 初期の固定期間中に市場金利が下がれば、後の返済においても恩恵を受けられます。
- 長期的な柔軟性: 変動金利に移行後も、金利が低下する可能性があり、トータルコストの軽減が期待できます。
デメリット:
- 変動金利のリスク: 期間終了後に金利が上昇した場合、返済額が増加する可能性があります。
- 将来の予測が難しい: 長期期間における金利の動向を見極めるのが困難です。
- 初期の計画通りに進まない場合: もしも予定外の事態が起こった場合、返済計画に影響を及ぼす恐れがあります。
その他のローン
住宅ローン以外にも、選択肢がいくつかあります。特に、目的や状況に応じて選ぶことができる、有担保ローンと無担保ローンについて詳細を説明します。
有担保ローン
有担保ローンは、財産を担保にして貸し出されるタイプのローンです。 不動産や預金などの資産を担保として提供することで、金利が低く設定されることがあります。このため、高額な資金が必要な場合に向いています。以下は、有担保ローンの主要な特徴です。
しかし、担保となる資産がなくなるリスクもあるため、慎重な判断が求められます。
無担保ローン
無担保ローンは、担保なしで貸し出されるローンで、主に信用力に基づいています。 収入や信用履歴を確認した上で、融資が決定されます。このタイプのローンは、迅速に資金を得る必要がある方に適しています。無担保ローンの特徴には、以下があります。
結論
住宅ローンの選択は私たちの将来に大きな影響を与える重要な決断です。各ローンには独自の特徴があり、ライフスタイルや返済計画に応じた選択が求められます。固定金利型や変動金利型、期間選択型など多様な選択肢から、自分たちに最適なものを見つけることが大切です。
また、有担保ローンや無担保ローンといった他の選択肢も考慮に入れることで、より柔軟な資金調達が可能になります。しっかりと情報を収集し、慎重に検討することで、安心して住宅購入を進められるでしょう。私たちの未来を見据えた賢い選択が、より良い生活を実現する第一歩です。