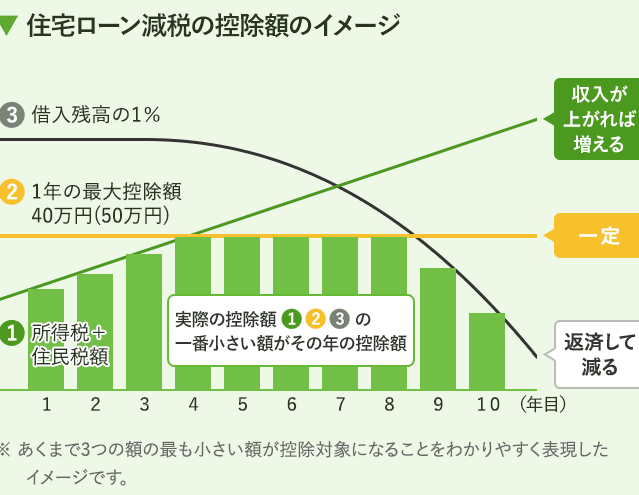
住宅ローンを利用している私たちにとって、**住宅ローン控除 毎月いくら**が気になるポイントですよね。控除を受けることで、毎月の返済額が軽減される可能性があります。では、実際にどれくらいの控除が受けられるのでしょうか?
住宅ローン控除の概要
住宅ローン控除は、住宅ローンを利用する私たちにとって非常に重要な税制優遇措置です。具体的には、私たちが支払った住宅ローンの利息に対して税金が軽減されます。この控除を受けることで、年間の所得税の負担を減らすことができます。
例えば、住宅ローン控除の対象となる利息額は、一定の条件に基づき計算されます。控除額は、最大で年間40万円から最大10年間継続される可能性があります。これにより、私たちの返済計画が大幅に改善されます。
具体的な控除額は、以下の要素によって異なります:
- 借入金額: 借入金額が大きいほど、控除額も増加します。
- 返済期間: 長期にわたる返済がより高い控除額をもたらします。
- 所得金額: 所得が一定額を超えると控除額に制限がかかる場合があります。
毎月の支払い額の計算方法
住宅ローン控除を受けることで、毎月の支払いが軽減される。ここでは、その計算方法を具体的に見ていく。
金利と返済期間
金利と返済期間は、毎月の返済額に直接影響する要素です。金利が低いほど、返済額は少なくなる傾向があります。また、返済期間も重要で、期間が長くなるほど月々の支払いは軽くなります。しかし、総支払額が増えることに注意が必要です。具体的な金利と返済期間に基づいた計算式は以下の通りです。
- 月々の支払額 = 借入金額 × (金利 ÷ 12) ÷ (1 − (1 + 金利 ÷ 12) ^ -返済回数)
- 借入金額は、物件価格から自己資金を引いた額です。
- 金利は年率を基にします。
- 返済回数は、返済期間(年数)× 12です。
返済額のシミュレーション
返済額をシミュレーションすることが重要です。シミュレーションを行うことで、具体的な支払いイメージが掴めます。以下の手順でシミュレーションを行います。
- 借入金額を決定します。
- 金利を調べます。
- 返済期間を設定します。
- 上記の計算式を用いて月々の支払いを算出します。
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、いくつかの条件が必要です。これにより、適切な控除を受けることができます。
所得制限について
所得制限は重要な要素です。年収が税制の枠を超えると、控除額が減少します。具体的には、給与所得者の合計所得金額が3,000万円を超える場合、控除の適用対象から外れることがあります。私たちは、所得制限を把握することで、控除を受けられるかどうかを確認できます。また、課税所得が一定の価格帯に入ると、控除額が段階的に減少します。
対象となる住宅の条件
住宅ローン控除の対象となる住宅には、いくつかの要件があります。具体的には以下の通りです。
住宅ローン控除のメリット
住宅ローン控除のメリットは、特に税金や返済負担の軽減に関して大きな影響を持ちます。この制度を利用することで、経済的な負担を軽くし、マイホームの取得が現実的になります。
税金の軽減
住宅ローン控除は、住宅ローンの利息に対して所得税を軽減する制度です。具体的には、年間で最大40万円の控除を受けられ、これにより年間の税負担を大幅に減少させられます。また、この控除は10年間続くため、長期的な税金の軽減が実現します。この制度を活用することで、資金計画をより柔軟に立てられ、生活にゆとりが生まれます。
終わりに
住宅ローン控除は私たちの生活に大きな影響を与える制度です。毎月の返済額を軽減し、経済的な負担を和らげる手助けをしてくれます。この制度を正しく理解し活用することで、マイホームの夢を実現するための一歩を踏み出せるでしょう。
適用条件や具体的な控除額を把握することが重要です。私たちが住宅ローン控除を上手に使いこなすことで、より良い資金計画が立てられ、生活の質が向上します。今後もこの制度を活用し、安心して暮らせる環境を整えていきましょう。