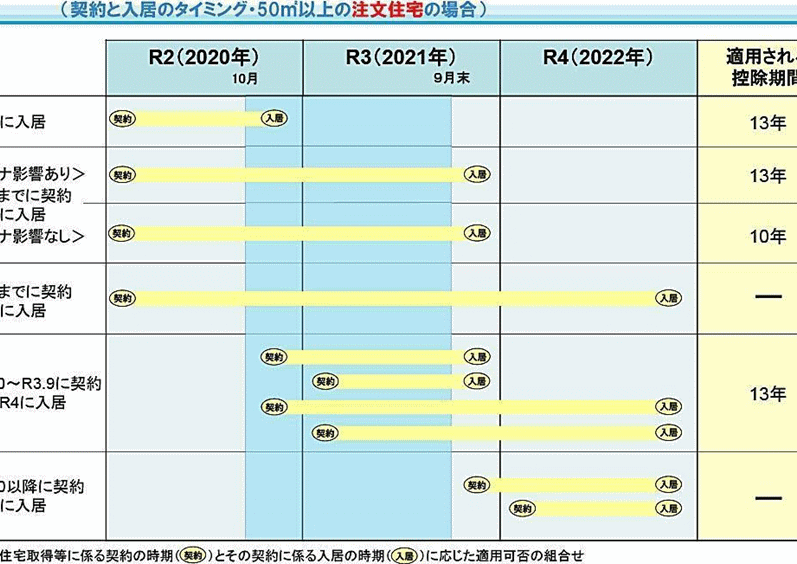
住宅を購入する際に、私たちが見逃せないのが「住宅ローン控除」です。この控除は、私たちの家計に大きな影響を与える可能性があるため、いつまで適用されるのかを知っておくことが重要です。特に、控除の期限が迫っている場合、早めの対策が求められます。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に所得税や住民税を軽減できる制度です。控除を受けることで、私たちの家計が助けられます。一般的に、控除期間は10年間ですが、条件により優遇措置が変わる場合があります。
控除対象となる費用には、住宅の購入にかかるローンの利息や関連費用が含まれます。この制度を活用するには、必要な書類を準備して申告することが求められます。そのため、手続きの流れを事前に確認することが重要です。
具体的な控除額は、年々変動する可能性があります。例えば、新築住宅のローンの場合、年間控除額は最大40万円ですが、条件やローン残高に応じて変わることがあります。そのため、タイミングを考慮しながら正確な情報を得ることが必要です。
住宅ローン控除の適用期間
住宅ローン控除の適用期間は、正確に把握することが重要です。控除が適用される開始月と終了月について、しっかり確認しましょう。
適用開始月
住宅ローン控除の適用は、住宅を購入した年の12月末までの間に契約した場合に、その年から開始されます。具体的には、以下の条件が適用されます。
- 契約締結日が重要: 契約締結日が1月から12月まで。
- 建物の完成日も必要: 木造住宅の場合は建物の完成が必要。
- 必要書類の提出が必要: 書類審査を経て適用が開始される。
このため、契約を早めに行い、必要書類を準備することが重要です。
適用終了月
適用期間は基本的に10年間ですが、特定の条件によって短縮や延長が生じることがあります。適用終了月は以下のように分類できます。
- 通常の終了月: 住宅を取得した年の翌年1月から10年間。
- 特例の場合: 10年を超える適用がある場合、適用調査の必要がある。
- 維持管理が条件: 意図的に居住し続けることが条件となる。
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、申請手続きが必要です。まず、控除を受けるには必要な書類を整えることが重要です。具体的には以下の書類が求められます。
- 住宅借入金等特別控除申告書
- 年末残高証明書
- 住宅購入契約書
- 本人確認書類
これらの書類は、税務署への申告時に提出します。また、書類の準備が整ったら、申告期間内に手続きを行うことが必要です。通常、申告時期は、住宅を取得した年の翌年の1月から3月の間です。
加えて、申告後には審査が行われます。審査が通った場合、控除が適用されることになります。控除額は年によって変動しますので、最新の情報を税務署や公式サイトで確認することが求められます。
さらに、控除開始のタイミングも注意が必要です。住宅を購入した年の12月末までに契約を済ませていれば、その年の控除を受けることができます。このため、早めに手続きを済ませることが大切です。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、さまざまなメリットがあります。まず、所得税が軽減されることで、年間数十万円の負担が軽くなる可能性があります。例えば、最大40万円の控除を受けることができ、これにより家計の余裕が生まれます。また、控除を受けることで、住宅購入へのインセンティブが高まり、住宅市場全体にプラスの影響を与えることもあります。この制度は、特に新築住宅を取得する際に大きなメリットを提供します。
しかし、住宅ローン控除にはデメリットも存在します。まず、控除を受けるためには必要な書類を揃え、申請手続きを行う必要があります。手続きが煩雑に感じられることもあるため、注意が必要です。また、控除の適用期限や条件を満たさない場合、期待していた恩恵を受けられないこともあります。たとえば、契約締結日を誤ってしまうと、控除を受けられない可能性があります。
住宅ローン控除を利用する際は、次の点について意識する必要があります:
- 申請手続き: 必要な書類をそろえたうえで、税務署への申告が求められます。
- 適用期限: 住宅取得年の翌年1月から3月までに申告を行う必要があります。
- 条件の確認: 控除を受けるための条件を事前に確認しておくことが重要です。
まとめ
住宅ローン控除は私たちの家計に大きな影響を与える制度です。適用期限や条件をしっかり把握することで、控除を最大限に活用できます。特に申請手続きは煩雑ですが、必要な書類を準備し早めに行動することで、スムーズに控除を受けることが可能です。
また、控除額は年によって変動するため、最新の情報を常に確認することが重要です。私たちはこの制度を上手に利用し、住宅購入の負担を軽減していきましょう。