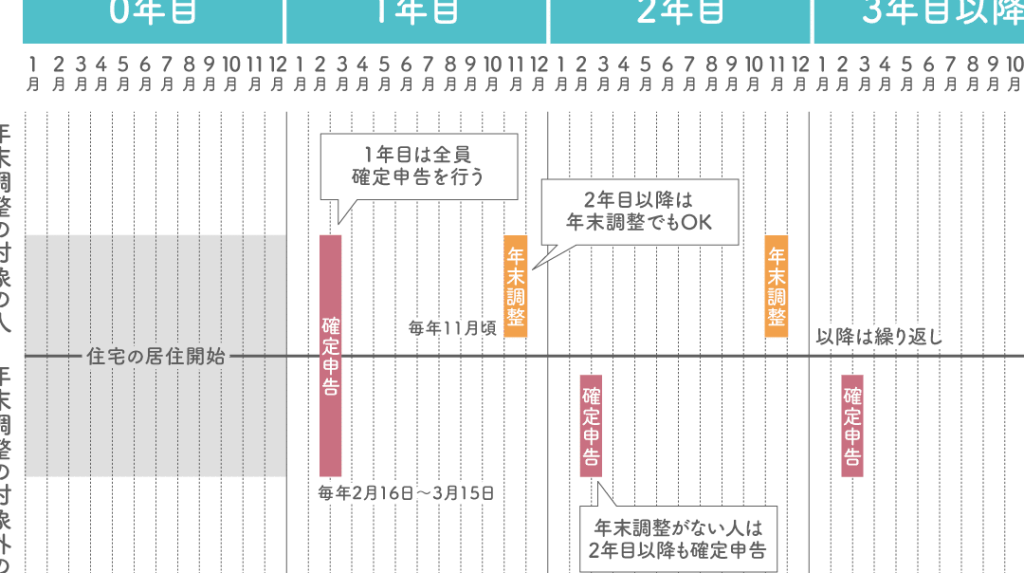
住宅ローンを利用している私たちにとって、確定申告は避けて通れない重要なプロセスです。特に住宅ローンの確定申告振込はいつ行うべきかという疑問を持つ方も多いでしょう。正しいタイミングで振込を行うことで、税金の還付を最大限に受けられる可能性があります。
住宅ローンの基礎知識
住宅ローンは、住居を購入する際に資金を借り入れる手段です。私たちの生活において、安定した住まいを確保するために欠かせない financiación です。
住宅ローンとは
住宅ローンは、金融機関からお金を借りて住宅を購入するための契約です。借入金は原則として一定の期間で返済します。返済期間は通常、10年から35年という長期間にわたることが一般的です。また、金利は固定型や変動型など、さまざまな選択肢があります。
住宅ローンの種類
住宅ローンには主に以下のような種類があります。
- 固定金利型: 金利が契約時に決まり、その後変わらないタイプです。将来の金利上昇リスクがないのが特徴です。
- 変動金利型: 市場金利に連動して金利が変動します。短期的には金利が低く抑えられることが多いですが、将来的なリスクも考慮する必要があります。
- ミックス型: 固定金利と変動金利の両方を組み合わせたもので、一定期間は固定金利、その後は変動金利となるプランです。これにより、金利変動への柔軟性を持たせています。
- フラット35: 35年間固定金利で返済するローンで、長期にわたる安定した返済が可能となります。自己資金が少ない方でも利用しやすいのが特徴です。
確定申告の重要性
確定申告は、私たちの税金管理において非常に重要です。税金の還付を受けるためには、適切な手続きが必須です。特に住宅ローンを利用している場合、その影響は大きくなります。
確定申告の目的
確定申告の主な目的は、正確な所得を申告し、適正な税額を計算することです。特に以下の点が挙げられます。
- 税務上の透明性を確保するため:私たちの収入や支出を明確に把握します。
- 住宅ローン控除を受けるため:住宅ローンを活用している場合、税金の軽減が可能です。
- 経費を申告するため:事業所得がある場合、経費計上による税負担の軽減が期待できます。
確定申告の期限
- 遅延によるペナルティを回避できる:自己申告に基づく罰則を避けます。
- 速やかな還付を受けられる:申告後、早めに税金が戻ります。
- 計画的な資金管理が可能:予算計画を立てやすくなります。
住宅ローン控除
住宅ローン控除は、住宅を取得した際に享受できる重要な税制優遇制度です。この控除を適用すると、所得税や住民税が軽減され、経済的負担が軽くなる場合があります。
住宅ローン控除の概要
住宅ローン控除は、マイホームを購入したり、リフォームを行ったりする際に利用できます。控除額は、借入金額や年数に応じて異なります。控除期限は、住宅購入から10年間であり、借入残高に基づいて年々調整されます。具体的な控除率は、選択した金利タイプやローン契約の条件により変動します。
控除額の算出方法
控除額の算出には、以下の要素が含まれます:
- 控除対象借入残高:控除対象となる借入金の残高を確認します。
- 控除率:年ごとに適用される控除率(通常、1%〜2%)。
- 期間:控除は最大10年間、適用されます。
計算式は以下の通りです:
- 控除額 = 控除対象借入残高 × 控除率
振込のタイミング
振込のタイミングは、確定申告において非常に重要です。適切なタイミングで振込を行うことで、税金還付の効率を高めます。
振込が必要な理由
振込が必要な理由は以下の通りです。
これらの理由から、適切な振込はすべての納税者にとって重要なステップです。
振込の具体的な時期
振込の具体的な時期は、主に以下のポイントで決まります。
確定申告と振込の関係
確定申告において、振込のタイミングとその影響は特に重要です。適切な振込を行うことで、税金還付の効率が向上し、経済的負担を軽減できる可能性が高まります。
確定申告における振込の影響
振込は確定申告において多くの影響を及ぼします。具体的には、以下のポイントが挙げられます。
- 早期還付の実現: 正確な振込情報を持っていると、還付金の処理がスムーズになります。
- 納税の透明性確保: 振込を適切に行うことで、税務当局への信頼性が向上します。
- 不備の回避: 振込前の確認作業により、申告内容の誤りを早期に発見できます。
これらの要素を考慮すると、振込が確定申告における円滑な進行の鍵を握ることが理解できます。
確定申告の準備と振込の計画
確定申告を行う際の準備には、振込の計画も含まれます。事前に情報を整理することが重要です。以下の手順を参考にしてください。
- 必要書類の収集: 住宅ローンの明細書や給与明細などを用意します。
- 振込期限の確認: 年ごとの確定申告期間を確認し、振込の計画を立てます。
- 予算の設定: 所得税や住民税の支払いに必要な額を把握します。
Conclusion
住宅ローンの確定申告における振込のタイミングは私たちにとって非常に重要です。適切な時期に振込を行うことで税金の還付を最大限に受けることが可能になります。特に確定申告の期間を意識し必要書類を整えることが成功の鍵です。
また住宅ローン控除を活用することで税負担を軽減し、経済的なメリットを享受できます。私たちがしっかりと準備を行い、正確な情報をもって振込を行うことで、スムーズな申告と還付を実現しましょう。これにより、安心して住宅ローンを活用できる未来が待っています。