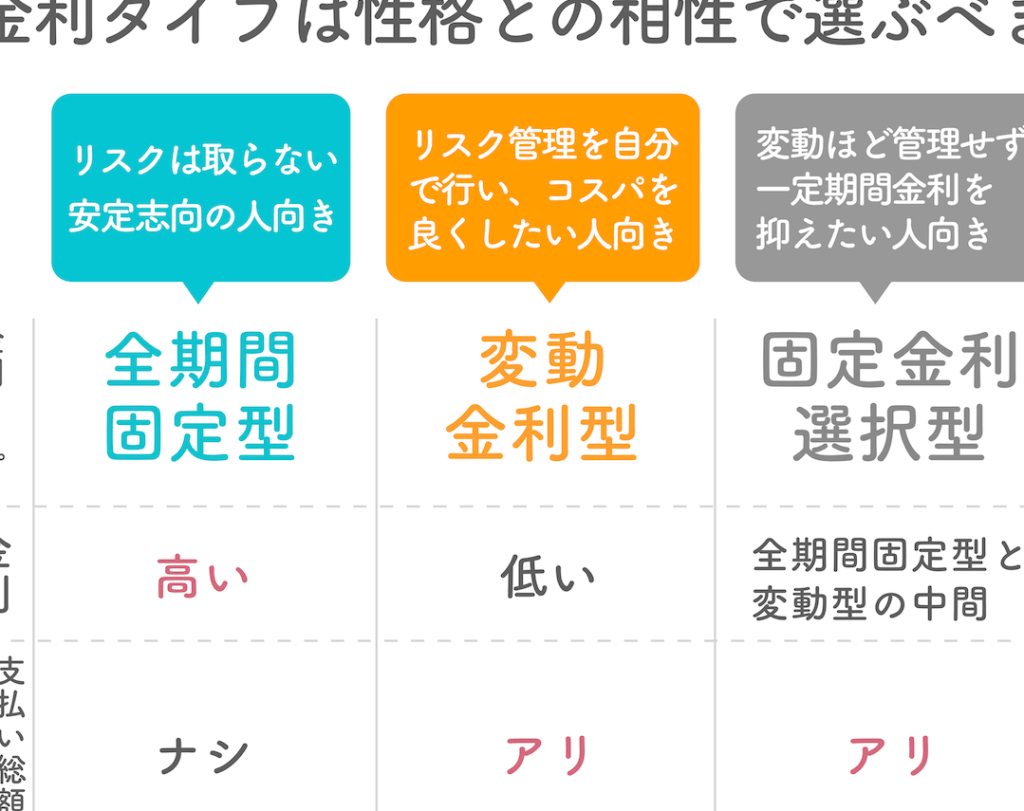
住宅ローンを考えている私たちにとって、金利は大きな影響を与える重要な要素です。特に住宅ローン固定金利いくらという疑問は、多くの人が直面する悩みの一つです。固定金利は、返済期間中に金利が変わらないため、計画的な返済が可能になりますが、実際の金利はどれくらいなのでしょうか?
住宅ローン固定金利の概要
住宅ローン固定金利は、借入期間中に金利が一定である特徴があります。この金利制度により、毎月の返済額は大きく変動することがありません。私たちはこの特性を利用することで、より安定した家計を維持しやすくなります。
固定金利の定義
固定金利とは、契約時に設定された金利が借入期間中変わらない住宅ローンのことです。この金利は一般的に契約開始時の市場金利に基づき設定され、期間中は常にその金利で返済が続きます。
固定金利のメリットとデメリット
固定金利にはいくつかのメリットとデメリットがあります。私たちが知っておくべき点を以下に示します。
メリット
- 返済計画の安定: 固定金利は支払い額が変わらないため、計画的な家計管理が可能です。
- 金利上昇リスクの回避: 市場金利が上昇しても、借入時の金利で支払い続けられるため、リスクを軽減できます。
デメリット
- 市場金利低下時の損失: 市場金利が低下すると、固定金利のメリットを享受できません。
- 初期金利が一般的に高い: 固定金利は変動金利と比較すると、高い傾向があります。これにより、初めの返済額が多くなる可能性があります。
現在の住宅ローン固定金利
現在の住宅ローン固定金利は、市場動向によって大きく変動する。固定金利を選択することで、返済額が変わらず、家計の計画が立てやすくなる。
金利相場の変動
金利相場は、経済の状態や中央銀行の政策に影響される。たとえば、景気が良好な時期には金利が上昇し、逆に景気後退の際には金利が低下する。以下に、最近の金利変動の要因を示す。
- 経済成長率: 経済成長が強い場合、金利が上がる傾向がある。
- インフレ率: インフレが高いと、金利も上昇することが一般的。
- 中央銀行の金利政策: 中央銀行が金利を引き上げると、全体的な金利が上昇する。
主要金融機関の金利
主要な金融機関の固定金利は、競争により異なる。そのため、各金融機関の金利を比較し、自分たちに最適な選択をすることが重要だ。最近の一部金融機関の固定金利を以下に示す。
| 金融機関名 | 固定金利 (%) | 返済期間 |
|---|---|---|
| 銀行A | 1.5% | 25年 |
| 銀行B | 1.75% | 20年 |
| 銀行C | 1.6% | 30年 |
住宅ローン固定金利の計算方法
住宅ローンの固定金利を理解するためには、まず計算方法を知ることが重要です。このセクションでは、月々の返済額や総返済額の目安を具体的に説明します。
月々の返済額の算出
月々の返済額を算出するには、次の計算式を使います。
- 返済額=借入金額×金利÷(1−(1+金利)^{-返済回数})
この式の中で、借入金額は住宅購入に必要な総額、金利は固定金利、返済回数は返済期間を月数に換算したものです。例えば、借入金が3000万円、金利が1.5%、返済期間が35年の場合、計算を行うと月々の返済額は約8万円程度になります。
総返済額の目安
総返済額を求める際、月々の返済額を返済回数で掛け算します。これにより、全期間にわたる支払総額を求められます。
- 総返済額=月々の返済額×返済回数
住宅ローンの借り入れ条件
住宅ローンを利用するには、いくつかの借り入れ条件が必要です。これらの条件は金融機関によって異なることが多いため、私たちが理解しておくべき重要な要素です。
年収と審査基準
年収は住宅ローン審査において重要な要素です。金融機関は、借り手の返済能力を評価するために年収を基に考慮します。例えば、一般的に年収の25%から30%程度が適正な返済額とされています。これによって、私たちは適用される借入額上限を理解できます。また、以下のような要因も審査に影響します。
こうした情報を整理し、申請時に正確に提示することで、スムーズな審査が期待できます。
返済計画の重要性
返済計画は住宅ローン成功の鍵を握ります。計画を立てることで、無理のない返済が可能になります。私たちは、以下のポイントを考慮することで、効果的な返済計画を作成できます。
まとめ
住宅ローンの固定金利は、安定した返済計画を実現するための重要な選択肢です。市場の動向を踏まえた上で自分たちに合った金利を見極めることが大切です。固定金利のメリットを最大限に活かしつつ、デメリットにも注意を払いながら賢い選択をしていきましょう。
また、返済計画を立てる際には、年収や職業の安定性などの条件も考慮する必要があります。これにより、安心して住宅ローンを利用し、将来的な家計の安定を図ることができるでしょう。私たちの家づくりがより良いものになるよう、しっかりと情報を集めていきましょう。