住宅購入を考えるとき、**住宅ローンの最大何倍まで借りられるのか**は、非常に重要なポイントです。多くの人がこの疑問を抱えていますが、実際のところはどうなのでしょうか?私たちは、借入可能額を知ることで、より良い選択ができると信じています。
住宅ローン 最大何倍とは
住宅ローンの最大借入可能額を理解することで、住宅購入における選択肢が広がる。これにより、私たちにとって理想的な物件が探しやすくなる。
住宅ローンの基本
住宅ローンは、住宅を購入するための資金を金融機関から借りる契約だ。一般的に、借入額は年収や返済期間、金利によって決まる。たとえば、年収が500万円の場合、借入可能額は約1,500万円から3,500万円程度と考えられる。金利の影響も大きく、一般的には1%から3%の範囲内で設定されている。返済期間は通常、15年から35年の幅がある。
住宅ローンの種類
住宅ローンには、主に固定金利型、変動金利型、固定期間選択型の3種類がある。
- 固定金利型: 借入期間中、金利が一定で変動しない。このタイプは、返済計画が立てやすい。
- 変動金利型: 市場金利に応じて金利が変動する。金利が下がれば返済額も減るが、逆に上昇するリスクもある。
- 固定期間選択型: 最初の数年間は固定金利、その後は変動金利に切り替わる選択肢もある。
住宅ローンの借入限度額
住宅ローンの借入限度額は、主に年収、返済期間、金利によって決まります。この額を理解することで、無理のない返済計画を立てやすくなります。
年収と借入額の関係
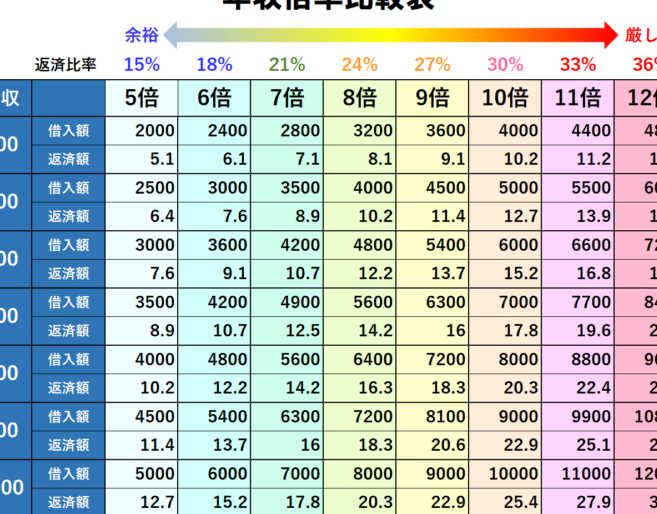
年収は、借入可能額に直結する重要な要素です。たとえば、一般的には年収の5倍から8倍の金額を借り入れることができます。以下のように具体的な例を挙げます。
- 年収400万円の場合、借入可能額は約2,000万円から3,200万円。
- 年収600万円であれば、借入額は約3,000万円から4,800万円。
- 年収800万円の場合、借入可能額は約4,000万円から6,400万円。
こうした数値からも、年収が高いほど借入可能額も増加することがわかります。
返済負担率の考慮
返済負担率は、年間返済額が年収に対してどの程度の割合を占めるかを示します。この指標は、私たちが無理のない借入額を見極める上で重要です。一般的には、返済負担率は25%から30%を目安とするのが理想です。具体的な計算式は以下の通りです。
[
text{返済負担率} = frac{text{年間返済額}}{text{年収}} times 100
]
住宅ローンの計算方法
住宅ローンの計算は、借入可能額を理解する上で重要です。具体的な方法を知ることで、予算に合った物件を選びやすくなります。
借入可能額の試算
借入可能額は、年収や返済期間、金利によって算出されます。以下のステップで試算できます。
- 年収を確認する。 年収によって借入可能額が大きく変わるため、まずは年収を明確にします。例えば、年収500万円の場合、借入額は1,500万円から3,500万円程度です。
- 返済期間を設定する。 通常、5年から35年の返済期間があります。長期間借りるほど、月々の返済額は少なくなりますが、総返済額が増える点に注意が必要です。
- 金利を考慮する。 現在の金利水準は、1%から3%の範囲内です。金利が低いほど、借入可能額は増加する傾向があります。
これらの要素を組み合わせることで、自己資金や月々の返済額を考慮した試算が可能です。
借入額を左右する要因
借入額には、いくつかの要因が影響します。それぞれの要因を理解し、合理的な判断が必要です。
- 年収:年収が高いと、自然と借入可能額も上昇します。例えば、年収800万円であれば、借入可能額は約4,000万円から6,400万円になることが一般的です。
- 返済負担率:年間の返済額が年収に占める割合は、無理のない借入を決定するために重要です。理想的には、返済負担率は25%から30%が推奨されています。
- 生活費:月々の生活費が借入可能額に直結します。生活費を考慮した上で、月々の返済を計画する必要があります。
各金融機関の違い
住宅ローンの借入可能額は金融機関ごとに異なる。各金融機関の特徴を理解することで、最適な選択ができる。特に銀行と信用金庫では、条件やサービスが変わってくる。
銀行と信用金庫の比較
銀行と信用金庫の借入条件には、明確な違いがある。以下のポイントを確認することで、理解が深まる。
- 金利: 銀行は一般的に低金利を提供するが、信用金庫は地域密着型サービスを重視し、少し高めになることがある。
- 借入条件: 銀行は厳格な条件を設けることが多く、信用金庫は柔軟性があり、地域のニーズに合わせたサービスを行う。
- 手続きの簡便さ: 銀行はオンラインでの手続きが進んでいるが、信用金庫は対面での相談を重視している場合が多い。
これらの要素を踏まえて、自分たちに合った金融機関を選ぶことが重要である。
フィナンシャルプランナーのアドバイス
フィナンシャルプランナーの専門的なアドバイスを受けることは、住宅ローンを考える上で非常に価値がある。彼らは、以下のような観点からサポートを提供する。
- ライフプランの作成: 今後の収入や支出を考慮し、現実的な返済計画を提案する。
- 借入可能額のシミュレーション: 自分たちの年収や生活費に基づき、最適な借入額を試算してくれる。
- 金融商品の比較: さまざまな金融機関の住宅ローンを比較し、自分たちに合った商品を選ぶ手助けを行う。
住宅ローンの注意点
住宅ローンを利用する際に気を付けるべきことがいくつか存在します。具体的な計画を立てることで、トラブルを避けることが可能です。
返済計画の重要性
返済計画は住宅ローンの成功において欠かせません。返済期間、金利、借入額を考慮した計画を立てると、月々の負担を軽減できます。また、以下の点を把握することが重要です。
これらを考慮し、自分たちに合った返済計画を作成します。無理のない返済が、将来の安心をもたらします。
変動金利と固定金利の選択
住宅ローンの金利には変動金利と固定金利があります。それぞれの特徴を理解し、どちらを選ぶかは慎重に考えましょう。
変動金利は金利が一定期間ごとに変化します。これにより、返済額が低く抑えられる可能性がありますが、金利上昇のリスクも伴います。一方で、固定金利は契約時に金利が決まります。これにより、将来的な返済計画が立てやすくなります。この選択には以下の要素を考慮しましょう。
結論
住宅ローンの最大借入可能額を理解することは私たちの住宅購入において非常に重要です。年収や返済期間、金利によって変動するこの額を正確に把握することで、無理のない返済計画を立てることができます。
私たちは、住宅ローンの選択肢を慎重に検討し、金融機関のサービスを比較することが成功への鍵だと考えています。フィナンシャルプランナーのアドバイスを受けることで、より合理的な判断が可能になります。自分たちのライフスタイルに合った返済計画を立てることで、安心して新しい生活をスタートさせることができるでしょう。