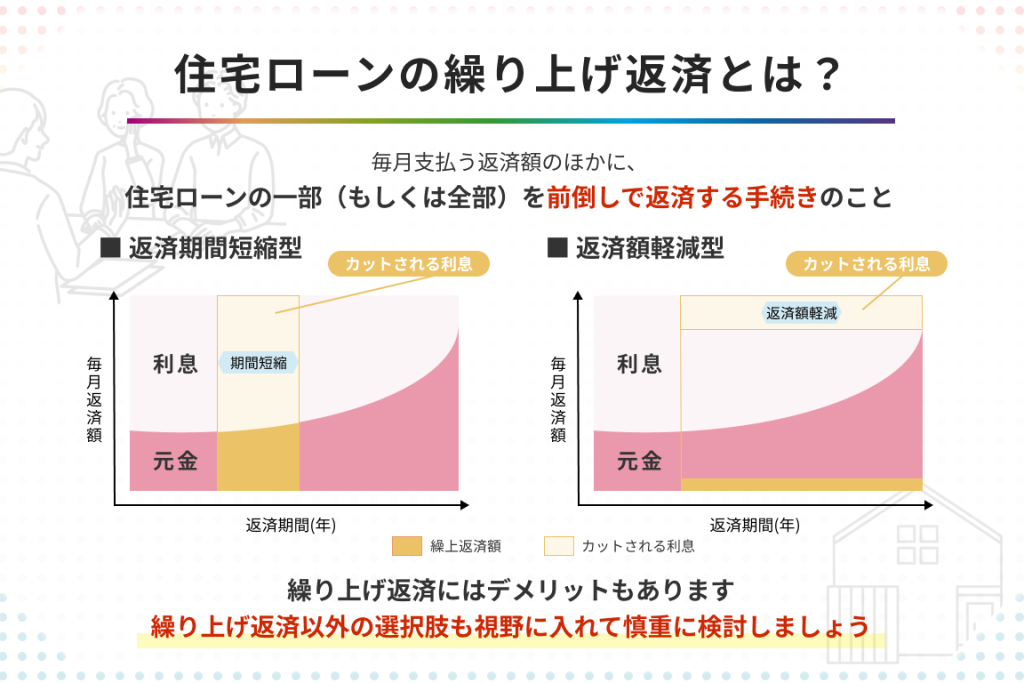
住宅ローンを利用している私たちにとって、**住宅ローン控除 繰り上げ返済 何月**は非常に重要なテーマです。繰り上げ返済を行うことで、利息を減らし、返済期間を短縮することができますが、どのタイミングで行うのが最適なのでしょうか?
住宅ローン控除の基本
住宅ローン控除は、住宅ローンを利用している人にとってのサポート制度です。この制度により、一定の条件を満たすことで税金が軽減されます。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために支払ったローンの利息に対して、所得税を控除できる制度です。具体的には、借入額に応じた一定の割合を控除対象とし、数年間にわたりその適用を受けられます。この控除は、住宅購入時にかかる経済的な負担を軽減するために設けられています。
控除を受けるための条件
控除を受けるためには、以下の条件があります。
繰り上げ返済のメリット
繰り上げ返済には、さまざまな利点があります。ここでは、特に重要な二つのメリットについて詳しく説明します。
利息負担の軽減
繰り上げ返済を行うことで利息負担を大幅に軽減できます。ローンの残高が減少するため、支払う総利息が少なくなります。例えば、3000万円の住宅ローンを1%で借りた場合、元金を100万円繰り上げ返済することで、利息の支払いが数十万円削減されることがあります。このように、繰り上げ返済は長期的に見ると大きなコスト削減につながります。
繰り上げ返済が可能な月
繰り上げ返済には特定のタイミングが重要です。特に、年度末や特別な月に注目することが効果的です。これにより、返済計画を最適化し、控除のメリットを最大限に生かせます。
年度末に注意
年度末が近づくと、多くの金融機関は繰り上げ返済に関する特別キャンペーンを実施します。この時期に返済を行うことで、次のような利点が得られます。
- 金利の優遇: 年度末には特別金利を適用することがある。
- 手数料の免除: 繰り上げ返済の手数料が減免される場合がある。
- 返済プランの見直し: 新年度に向けてのプラン変更ができる。
このようなキャンペーンをチェックすることで、お得に繰り上げ返済が可能です。
繰り上げ返済のタイミング
繰り上げ返済のタイミングは、以下の要素を考慮することが大切です。
- ボーナス時期: 年に数回のボーナスを利用して一括返済を行うと、残高が大幅に減少します。
- 生活費の余裕: 毎月の生活費に余裕が出た時、少額を積み立てて繰り上げ返済に充てたい。
- 利息の高いローンから: 利率が高い借入金を優先的に返済することで、長期的な利息負担を軽減します。
繰り上げ返済の手続き
繰り上げ返済を行うためには、適切な手続きと準備が必要です。これにより、より効果的な返済が可能になります。以下に、具体的な方法を示します。
事前準備
繰り上げ返済を行う前に、以下の点を確認します。
- 返済計画の見直し: 繰り上げ返済の金額や時期を計画します。
- 金融機関との確認: 繰り上げ返済に関する規約や手数料を確認します。
- 資金の準備: 繰り上げ返済に必要な資金を確保します。
これらの準備が整うことで、スムーズに手続きが進みます。
申し込み方法
申し込み方法は以下のステップで行います。
- 金融機関に連絡: 繰り上げ返済を希望する旨を伝えます。
- 必要書類の提出: 指示に従い、必要な書類を準備します。
- 返済金額の指定: 繰り上げ返済する金額を明確に伝えます。
- 手続きの確認: 手続き完了後、確認の連絡を受けます。
住宅ローン控除と繰り上げ返済の関係
住宅ローン控除は、繰り上げ返済を行う際に私たちの経済的な戦略に影響を与える重要な要素です。税控除を上手に活用することで、繰り上げ返済による利息軽減の効果がさらに高まります。
控除の限度額
住宅ローン控除には、控除対象となる限度額があります。この限度額は、借入金の残高や年収、控除適用年数によって異なります。一般的に、最大で20万円から最大で40万円の控除が可能です。具体的には、以下の要素が控除額に影響します。
したがって、私たちが繰り上げ返済を行うことでローン残高が減少することにより、次年度の控除額にも変化が出る可能性があります。この点を理解し、計画的に繰り上げ返済を実施することが重要です。
繰り上げ返済による影響
繰り上げ返済は、住宅ローン控除に対して直接的な影響を及ぼします。ローン残高が減少することで、支払う利息も減少します。また、控除を受けるための年間の利息の合計が減るため、年間の控除額にも影響があります。そのため、繰り上げ返済を行うタイミングは注意が必要です。
繰り上げ返済によって期待できる具体的な効果は以下の通りです。
結論
繰り上げ返済は住宅ローンの利息負担を軽減し、返済期間を短縮する有効な手段です。私たちが適切なタイミングで行動することで、税控除の恩恵を最大限に活用できるでしょう。年度末やボーナス時期に繰り上げ返済を行うことは、より良い条件を得るための賢い選択です。
また、計画的な返済を心がけることで、将来的な利息負担を大きく減らせます。住宅ローン控除を意識しながら繰り上げ返済を進めることで、経済的なメリットを享受し、より安心できる住環境を築いていきましょう。