住宅ローンの確定申告、私たちにとってどれほど重要なものか考えたことはありますか?住宅ローンの利息控除を受けることで、税金の負担を軽減できる可能性があります。確定申告を通じて、私たちはどれくらいの金額を還付されるのか、具体的な数字を知っておくことが大切です。
住宅ローン 確定申告 の基礎知識
住宅ローンに関する確定申告は、税金に大きな影響を与える重要なプロセスです。私たちは、正しい知識を持って申告を行うことが、税控除の恩恵を最大限に活用する鍵であると考えています。
住宅ローンとは
住宅ローンとは、家を購入するために借り入れる資金のことです。この資金は、長期間にわたり返済されます。一般的には、金利が低く設定されているため、多くの人々が利用します。特に、以下のような特徴があります:
これらの要素が、私たちが住宅を取得する手段としての住宅ローンの魅力を高めています。
確定申告の目的
確定申告の目的は、所得税や住民税を正しく計算し、過不足を精算することです。住宅ローンを利用している場合、特に住宅ローン控除が適用されるため、税額を減少させることが可能です。この控除を受けるためには、確定申告が欠かせません。具体的には、以下のようなメリットが得られます:
住宅ローン控除の概要
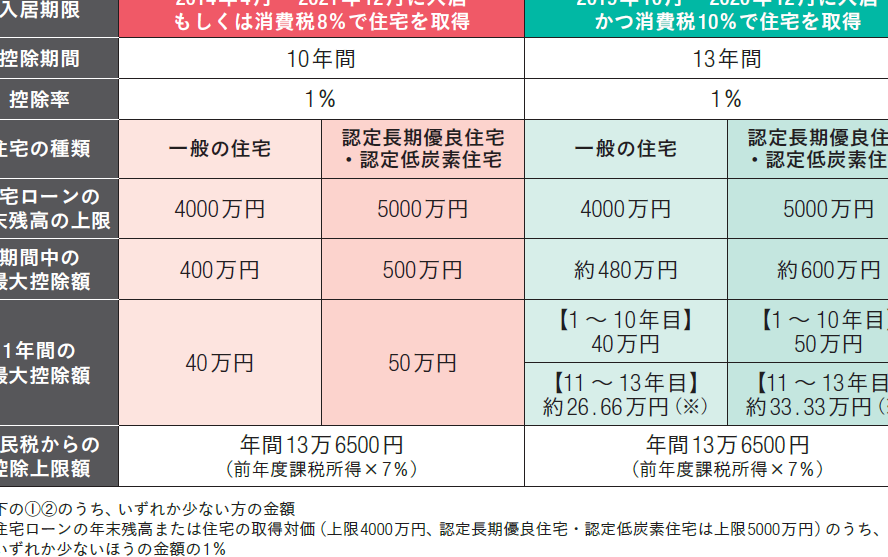
住宅ローン控除は、住宅購入時の借入金利を還付する仕組みです。私たちは、この控除を利用することで、税金の負担を軽減できる可能性があると理解しています。具体的な適用条件や控除額の計算方法を知ることで、最大限の還付を受けることが可能です。
控除対象となる条件
住宅ローン控除を受けるためには、いくつかの条件があります。主な条件は以下の通りです。
- 住宅の自己居住: 自分が住むための住宅であることが必要です。
- 借入先の金融機関: 住宅ローンは、銀行や信用金庫などが提供するものでなければなりません。
- 借入期間: 借入期間が10年以上であることが条件です。
- 年収制限: 年収が一定額以上であること、具体的には、3,000万円以下が一般的です。
これらの条件を満たすことで、控除が適用される基準をクリアできます。
控除額の計算方法
住宅ローン控除の額は、借入金残高や適用税率に基づいて計算されます。具体的な計算式は以下のようになります。
- 控除額=借入金残高×控除率
申告手続きの流れ
申告手続きは、住宅ローン控除を受けるための重要なステップです。具体的な流れを把握することで、手続きがスムーズになります。
必要書類の準備
必要書類の準備は、申告手続きの基盤を形成します。以下の書類を手元に揃える必要があります。
- 住宅借入金等特別控除申告書:控除を受けるための基本的な書類。
- 借入先の金融機関からの残高証明書:借入金の残高を証明する資料。
- 源泉徴収票:年収や税金の額を確認するための証明書。
- 住宅の登記簿謄本:住宅の所有権を示すための書類。
書類を揃える際、期限に注意が必要です。準備を早めに行うことで、余裕をもって申告できます。
申告方法の選択
申告方法には主に2つの選択肢があります。自分に合った方法を選ぶことが大切です。
- e-Taxを利用した申告:オンラインで手続きが可能。手間が省けるため、スムーズ。
- 郵送または対面での申告:書類を郵送するか、税務署に直接持参する方法。こちらも確実に対応できる。
住宅ローン 確定申告 いくら戻るのか
住宅ローンの確定申告を通じて、還付される金額は状況によって異なる。具体的な金額を把握することは、資金計画や税金負担の軽減に重要である。
労働者と自営業者の違い
労働者と自営業者では、住宅ローン控除の適用方法に違いがある。例えば、誓約書の提示が義務付けられる労働者に対し、自営業者は収入証明書を提出しなければならない。また、労働者は給与からの源泉徴収で税金調整が行われる一方、自営業者は確定申告を通じて控除を申請する。具体的には:
- 労働者は控除額を給与の源泉徴収税から差し引いて還付を受ける。
- 自営業者は申告後、税務署から直接還付金を受け取る。
このため、申告後の還付金額も異なる可能性がある。
ケーススタディ
具体的なケーススタディを通じて、控除額がいくらになるのかを見てみよう。例えば、借入金残高が2,000万円で控除率が1%の場合、年間の控除額は20万円になる。この条件下で、労働者が控除を受けた場合の還付金を以下のように計算できる。
| 借入金残高 | 控除率 | 年間控除額 |
|---|---|---|
| 2,000万円 | 1% | 20万円 |
まとめ
住宅ローンの確定申告は私たちの税金負担を軽減する大切な手段です。利息控除を適切に利用することで、還付金を最大限に引き出せます。必要書類をしっかり準備し申告手続きを正確に行うことが成功の鍵です。
また、私たちの状況に応じた申告方法を選ぶことで、よりスムーズに手続きを進められます。住宅購入を考えている方やすでにローンを抱えている方は、確定申告を通じて得られるメリットをぜひ活用していきましょう。正しい知識を持つことで、将来の資金計画もより安心なものになります。