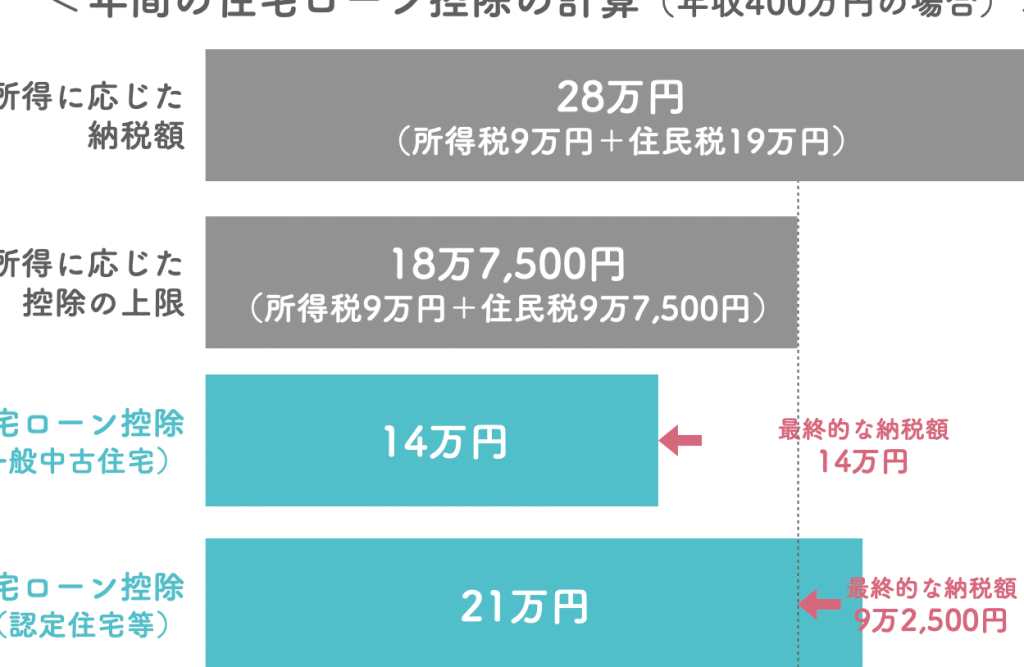
中古マンションを購入する際、住宅ローン控除は大きな助けになります。私たちがこの控除を理解することで、どれだけの金額が還付されるのかを明確に知ることができます。特に、中古物件においては、その控除額がどのように変わるのか気になるところです。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者に対して税金の控除を提供する制度です。この制度を利用することで、納税負担が軽減されます。特に、中古マンション購入者にとって、控除額の把握は重要です。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するための資金を借り入れた際に受けられる税金の優遇措置です。控除額は、借入金の年末残高に応じて計算され、最大で10年間の控除が可能です。たとえば、初年度の控除率は1%ですが、年末の借入残高に基づいて額面が変動します。これにより、住宅購入後の経済的負担が軽減されます。
控除対象となる物件
控除対象となる物件は、新築や中古を問わず、自己居住用の住宅に限られます。具体的には、以下の条件を満たす物件が対象です。
- 自己居住用の住宅: 購入者が実際に居住することが必要です。
- 住宅面積: 一定の面積基準を満たすことが求められます。
- 取得日: 特定の時期内に取得した物件が対象となります。
中古マンションの控除額
中古マンションの住宅ローン控除額は、借入金の年末残高に基づいて計算される。控除率は一般的に1.0%で、最大控除額は年間40万円である。例えば、借入金が4,000万円の場合、年末残高に基づき、年間の控除額は40万円となる。
控除額の計算方法
控除額は以下の計算式で求められる:
- 年末残高 × 控除率 = 年間の控除額
ここで、年末残高はその年の12月31日時点の住宅ローンの残高を指す。また、控除期間は最長で10年間、したがって総控除額は最大400万円となる。
中古マンションの控除に関する要件
中古マンションを控除対象とするためには、いくつかの要件がある。具体的には:
- 物件の取得日が平成26年1月1日以降であること
- 住宅の床面積が50㎡以上であること
- 自分や家族が居住するための住宅であること
住宅ローン控除の利用手続き
住宅ローン控除の利用には、いくつかの手続きが必要です。これらの手続きをスムーズに進めることで、控除を受けることができます。
申請に必要な書類
住宅ローン控除の申請には以下の書類が必要です:
これらの書類を準備することで、申請がスムーズに進みます。
申請の流れ
住宅ローン控除の申請は以下のステップで行います:
- 書類の準備:必要書類を全て揃えます。特に、申告に必要な書類の漏れがないように注意します。
- 確定申告の作成:確定申告書を作成し、控除対象の金額を正確に記入します。
- 書類の提出:作成した確定申告書と必要書類を税務署に提出します。
- 承認の待機:税務署による審査を待ちます。問題がなければ、控除が認められます。
住宅ローン控除のメリット
住宅ローン控除のメリットには、税金の軽減と購入の支援が含まれる。この制度を利用することで、負担を減らし、マイホームへの道を開ける。
税金の軽減効果
住宅ローン控除により、毎年の所得税負担が軽減される。借入金の年末残高に応じて控除が計算されるため、実際の控除額は個々の状況で異なる。控除率は通常1.0%で、最大年間控除額は40万円。例えば、借入金が4,000万円の場合、控除額は40万円となる。これにより、長期間にわたり税負担が軽くなる。控除を受けることで貯蓄が増え、他の投資や生活費に充てることができる。
注意すべきポイント
住宅ローン控除を利用する前に、いくつかの重要な点を確認しておく必要があります。これらのポイントを把握することで、控除を最大限に活用することが可能になります。
控除適用の期間
控除を適用する期間は、一般的には最長で10年間です。ただし、控除の対象となる借入金の年末残高によって、実際に受けられる控除額が変動します。控除を受けるには、物件の取得日が平成26年1月1日以降で、適切な書類提出が求められます。また、控除を受ける年度ごとに必要な手続きを行う必要があります。
Conclusion
中古マンションの購入における住宅ローン控除は、私たちの税負担を軽減し、マイホーム取得の大きな助けとなります。控除額は借入金の年末残高に基づき、最大で年間40万円となるため、長期的な視点で考えることが重要です。
手続きや条件をしっかりと理解し、必要な書類を整えることで、スムーズに控除を受けることができます。私たちがこの制度を上手に活用すれば、経済的な負担を軽減し、より充実したライフスタイルを実現できるでしょう。