住宅ローンを利用している私たちにとって、確定申告は大事な手続きです。特に住宅ローン確定申告いくら戻ってくるのかは、多くの人が気になるポイントですよね。思っている以上に戻ってくる可能性もあるため、しっかりと理解しておきたいところです。
住宅ローン確定申告の概要
住宅ローン確定申告は、住宅を購入した際に利用する制度であり、税金の還付を受けることができる重要な手続きです。具体的には、住宅ローンの利息の一部が所得税から控除されるため、税金が戻ってくる可能性があります。この控除によって、実際の負担を軽減し、財政面での余裕を生むことができます。
住宅ローン確定申告には、以下のポイントが重要です。
- 申告の対象者:住宅ローンを利用している納税者が対象です。
- 必要書類:借入金の契約書、支払証明書、住民票などが必要です。
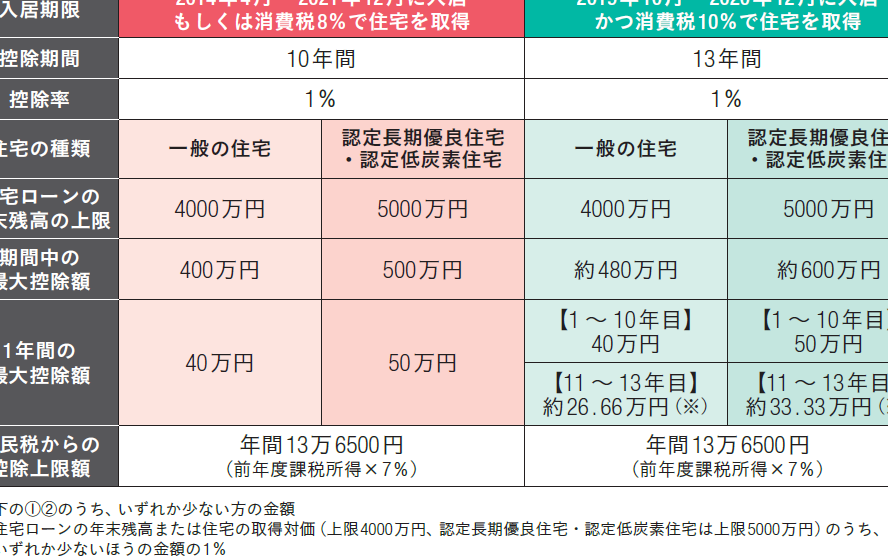
- 控除額:借入金の残高に応じて、控除額が変動します。最大で年間40万円の控除が受けられることもあります。
- 申告期間:毎年2月16日から3月15日までの間に申告を行います。
また、申告を行うことで、返せる税金が戻ってくるだけでなく、将来的な税負担が軽減されることが期待できます。特に、マイホームを持つことで、住宅ローン控除を受ける利点は大きいです。私たちが住宅を選ぶ際には、こうした税のメリットについてもよく考慮する必要があります。
住宅ローン控除とは
住宅ローン控除は、住宅を購入した際に受けられる税金の優遇制度であり、私たちの経済的負担を軽減する役割を果たす。この制度により、住宅ローンの利息に対して控除が適用されるため、所得税が還付されることがある。
住宅ローン控除の対象
住宅ローン控除の適用対象者は、住宅ローンを利用して住宅を購入した納税者である。具体的には以下の条件が必要とされる。
- 新築住宅:新たに建設された家屋。
- 中古住宅:購入から一定期間内の住宅。
- 住宅借入金の契約:適切な契約が存在すること。
- 居住用住宅:自己が居住する住宅であること。
これらの条件を満たすことで、控除を受ける権利が生じる。また、配偶者や家族名義でも申告可能な場合があるため、事前に確認が必要だ。
住宅ローン控除の計算方法
住宅ローン控除の計算は、借入金の残高に基づく割合をもとに行う。具体的な計算方法は以下の通り。
- 適用年数を確認する:控除は最大で10年間適用される。
- 借入金の残高を把握する:初年度の借入残高または翌年の残高を使用する。
- 控除率を適用する:現在の控除率は約1%となっている。
例えば、借入金残高が3,000万円の場合、年間で最大30万円の控除が受けられる。確定申告を通じて税金が還付されるため、しっかりとした管理が重要だ。
確定申告のプロセス
確定申告を行うことは、住宅ローンを利用する私たちにとって重要なステップです。ここでは、そのプロセスを詳しく見ていきます。
必要な書類
確定申告を行うには、以下の書類が必要です。
- 借入金の契約書: 住宅ローンの契約を証明します。
- 支払証明書: 1年間に支払った住宅ローンの利息を示します。
- 住民票: 申請者の居住地を確認するために必要です。
- 源泉徴収票: 収入を証明し、控除を計算するために役立ちます。
これらの書類を揃えることで、申告がスムーズに進みます。
確定申告の流れ
確定申告の流れは、以下のステップに沿って進めます。
- 必要書類の準備: 上記の書類を揃えます。
- 書類の確認: 書類に不備がないか入念にチェックします。
- 申告書の作成: 国税庁のウェブサイトから申告書を取得し、必要事項を記入します。
- 申告書の提出: 申告期間内に、郵送またはオンラインで提出します。
- 還付金の受け取り: 確定申告が完了すると、還付金の振込を待ちます。
いくら戻ってくるのか
住宅ローンの確定申告で戻ってくる金額は、個々の状況によって異なります。戻ってくる金額を見積もるには、まず控除額を理解する必要があります。
戻ってくる金額の目安
住宅ローン控除では、最大で年間40万円が所得税から控除されます。この金額は、借入金の残高に応じて変動します。例えば、借入金残高が3,000万円の場合、約30万円の控除が受けられます。具体的には以下のような金額に分かれます:
- 借入金残高が1,000万円の場合、約10万円の控除。
- 借入金残高が2,000万円の場合、約20万円の控除。
- 借入金残高が3,000万円の場合、約30万円の控除。
- 借入金残高が4,000万円の場合、最大40万円の控除。
このように、借入金の金額によって戻ってくる金額が変わります。
戻り金額に影響する要因
住宅ローン確定申告で戻ってくる金額に影響する要因は、いくつかあります。主な要因を以下に示します:
- 借入金残高:残高が多いほど控除額も増えます。
- 申告年の所得:所得税が高いほど還付金が多くなる傾向があります。
- 居住年数:新築住宅や中古住宅の居住年数によって控除の適用期間や条件が異なります。
- 税制の改正:年ごとの税制改正が控除額に影響を与えることがあります。
- 他の控除との兼ね合い:医療費控除や配偶者控除など、他の控除との関係で還付金が変動することもあります。
申告時の注意点
確定申告を行う際には、いくつかの重要な注意点があります。まず、必要書類を忘れずに準備することが不可欠です。借入金の契約書、支払証明書、住民票、源泉徴収票を用意します。これらの書類が整っていないと、申告手続きがスムーズに進みません。
また、申告書の記入が正確であることも重要です。不備があると、還付金の振込が遅れる可能性があります。特に、申告内容に誤りがあると、追加の確認が必要になる場合があります。こうした手間を避けるためにも、申告前に記入内容を何度も確認することが大切です。
さらに、申告期間をしっかり把握しましょう。毎年、申告は2月16日から3月15日までの間に行う必要があります。期間を過ぎると、申告ができず、控除を受けるチャンスも失われます。必ずこの期間内に申告を行います。
結論
住宅ローンの確定申告は私たちにとって大きなメリットをもたらす重要な手続きです。戻ってくる金額は借入金残高や所得などによって異なりますが、最大で年間40万円の控除が受けられる可能性があります。申告を通じて税負担を軽減し、将来的な資金計画に役立てることができるでしょう。
必要書類をしっかり準備し、申告期間を逃さないようにすることが成功の鍵です。この制度を利用して、ぜひ私たちの資産形成に役立てていきましょう。