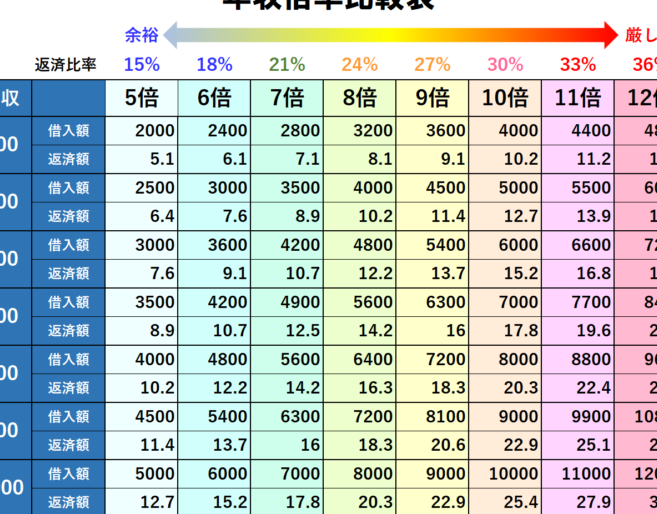
住宅購入を考えている私たちにとって、**住宅ローンの借入額は年収の何割までが適正なのか**は重要なポイントです。多くの人がこの疑問を抱えていますが、実際のところはどうなのでしょうか。年収に対する住宅ローンの割合を理解することで、無理のない返済計画を立てることが可能になります。
住宅ローンの基礎知識
住宅ローンについて理解するには、まず基本的な用語や概念を知ることが重要です。住宅ローンは、住宅を購入するために利用する融資の一種です。我々は、借入額や返済期間など、いくつかの要素を考慮する必要がある。
住宅ローンの主要要素
- 借入額: 借入可能な金額は、年収や返済能力によって変わる。一般的に年収の数倍が限度とされる。
- 金利: 金利はローンの返済額に大きく影響を与える。この金利には、変動金利と固定金利がある。
- 返済期間: 返済期間の選択は重要で、通常は15年から35年の範囲で設定される。期間が長いほど、月々の返済額は少なくなる。
- 自己資金: 自己資金は、物件価格の一部を自己負担することを示す。一般的に、自己資金は物件価格の20%程度が望ましい。
借入基準について
借入基準は、各金融機関によって異なるが、年収に対する借入額の割合が目安となる。我々がおすすめするのは、年収の25%から30%を上限に設定すること。これにより無理のない返済が可能になる。具体的には、年収が500万円の場合、150万〜200万円程度の年間返済が理想だ。
収入の安定性とその重要性
収入の安定性も忘れてはいけない要素だ。例えば、自営業の場合、収入の変動があるため、より慎重な計画が求められる。安定した職業についている方が、ローン審査を受ける際に有利になることが多い。
年収と住宅ローンの関係
年収は住宅ローンの借入額に直接影響する重要な要素です。特に、無理のない借入をするためには年収を把握することが不可欠です。
年収の重要性
年収は返済能力を示す指標です。普段の生活費に影響を与えるため、年収が高ければ高いほど、住宅ローンの返済がしやすくなります。例えば、以下の点が年収の重要性を示します。
- 返済計画の策定: 年収に応じて返済額を計算できる。
- 融資の承認率: 年収が高いと融資が通りやすい。
- 生活の安定: 年収が安定していることは、将来の不安を軽減させる。
さらに、年収が上がれば、より高い物件を購入することも可能です。私たちがクライアントにアドバイスする際、年収を基準にした計画が欠かせません。
住宅ローンの上限割合
住宅ローンの借入額は、一般的に年収の25%から30%を上限とすることが推奨されています。この上限を超える借入は、返済において苦労することが多いです。具体的な割合は以下の通りです。
| 年収 | 25%の上限 | 30%の上限 |
|---|---|---|
| 500万円 | 125万円 | 150万円 |
| 700万円 | 175万円 | 210万円 |
| 1000万円 | 250万円 | 300万円 |
住宅ローンを組む際のポイント
住宅ローンを組む際には、いくつかの重要なポイントがあります。私たちは、住宅購入を成功させるための具体的な情報をここに整理しました。
自己資金の割合
自己資金の割合は、住宅ローンを組む上で大切な要素です。一般的には、物件価格の20%から30%が自己資金として用意されていることが望ましいとされています。自己資金を多く投入することで、返済負担が軽減され、金利も低くなる傾向があります。また、自己資金が多いほど、金融機関からの信頼性も高まります。したがって、無理のない額を計画的に準備することが重要です。
借入先の選び方
借入先の選び方も非常に重要です。まず、金融機関の比較を行い、金利や手数料にも留意する必要があります。また、以下のポイントも考慮しましょう。
- 信用金庫や銀行のプラン:それぞれの金融機関で住宅ローンのプランが異なるため、条件を詳しく確認しましょう。
- アドバイザーの利用:専門家の意見を参考にすることで、自分に合った借入先を見つけやすくなります。
- 口コミや評価:他の顧客の評判も参考にして、信頼できる借入先を選びましょう。
住宅ローンのメリットとデメリット
住宅ローンには、様々なメリットとデメリットが存在します。我々が理解しておくべき重要なポイントを以下にまとめます。
メリット
デメリット
まとめ
住宅ローンの借入額は年収の何割までが適正かを理解することは、住宅購入において非常に重要です。一般的には、年収の25%から30%を上限に設定することが推奨されています。この範囲内に収まることで、無理のない返済計画を立てられます。
また、自己資金の割合も重要な要素です。**物件価格の20%から30%を自己資金として確保することが望ましいとされています。**自己資金を増やすことにより、返済負担が軽減され、融資金利も低くなる可能性があります。
借入先を選ぶ際には、金融機関の比較やアドバイザーの利用が大切です。**口コミや評価を参考にすることで、より良い選択肢が見つかります。**融資条件や金利、諸手数料を細かく確認しましょう。
Conclusion
住宅ローンの借入額を年収に基づいて適切に設定することは私たちの将来に大きな影響を与えます。年収の25%から30%を上限にすることで、無理のない返済計画が立てられます。自己資金を増やすことも重要であり、物件価格の20%から30%を目指すことで金利を低く抑えられる可能性があります。
また、借入先の選び方にも注意を払い、金融機関の比較やアドバイザーの利用を通じて最適な選択をすることが求められます。私たちがこれらのポイントを押さえておくことで、安心して住宅購入に臨めるようになるでしょう。