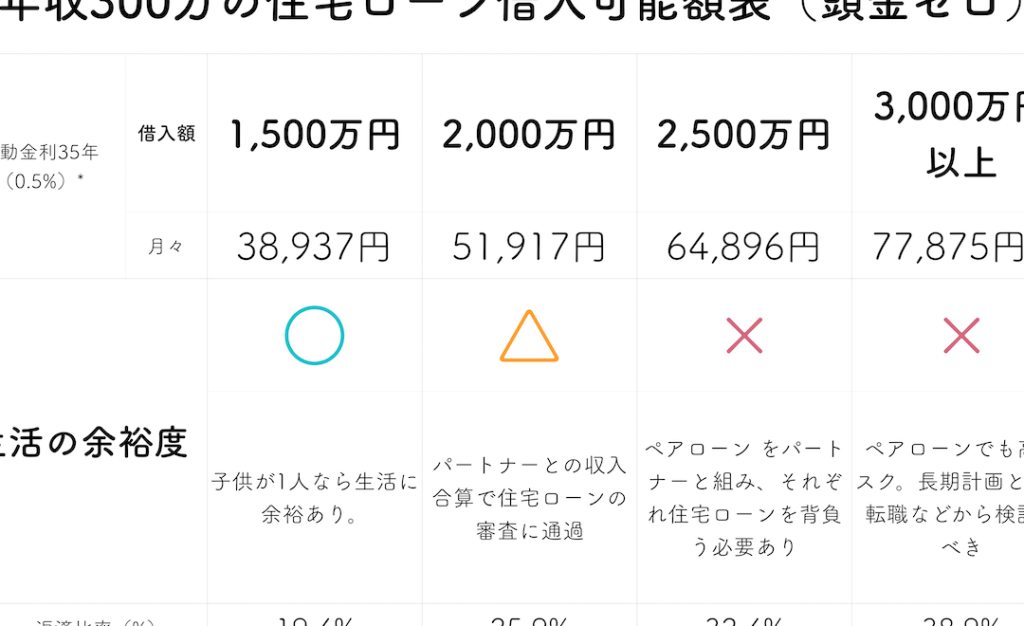
年収300万でマイホームを手に入れたいと考えている私たちにとって、住宅ローンの頭金はいくら必要なのかは重要なポイントです。多くの人がこの疑問を抱えていますが、具体的な金額や条件については意外と知られていません。頭金が少ないと、ローンの返済負担が増えることもあるため、しっかりとした計画が求められます。
年収300万の住宅ローンの概要
年収300万の方が住宅ローンを考える際、幾つかの重要なポイントがあります。特に、返済可能額や頭金が影響します。
住宅ローンの基本
住宅ローンには基本的に、融資額、金利、返済期間が含まれます。融資額は購入する物件の価格に影響されます。物件価格が高い場合、頭金も多く必要です。また、金利が低いと、月々の返済額が少なくなります。例えば、金利が1%の場合、数百万の借入でも、総返済額が抑えられます。
| 融資額 | 金利 | 返済期間 | 月々の返済額 |
|---|---|---|---|
| 2,500万円 | 1% | 30年 | 約8.06万円 |
| 3,000万円 | 1% | 30年 | 約9.67万円 |
| 3,500万円 | 1% | 30年 | 約11.28万円 |
年収に伴うローン利用の条件
年収に基づいて、ローンの利用条件が設定されます。一般的には、年収の25%から35%が月々の返済に充てられます。年収300万の場合、月々の返済上限は約6.25万から8.75万円となります。したがって、利用可能な融資額が明確になります。
頭金の重要性
頭金は住宅購入時に極めて重要な要素です。これが不足していると、ローンの負担が大きくなる可能性があります。適切な頭金を準備することで、ローンの利息負担を軽減できるため、計画的な資金計画が求められます。
頭金が必要な理由
頭金が必要な理由はいくつかあります。代表的なものを挙げます。
- 金利が影響する: 頭金が多ければ多いほど、借入額が少なくなり、結果的に利息負担も少なくなります。
- 融資承認の可能性: 高い頭金は、金融機関に対する信頼性を示します。これにより、ローン審査の通過率が上がります。
- 月々の返済額の軽減: 頭金を増やすことで、月々の返済額が減少し、生活費に余裕が生まれます。
頭金の相場
頭金の相場は、物件価格や地域によって異なります。一般的に、頭金は以下の目安で考えられます。
- 10%〜20%: 物件価格の10%から20%の頭金が一般的。
- 300万の年収の場合: 物件価格が2000万の場合、頭金は200万から400万円が目安となります。
年収300万での頭金の目安
年収300万で住宅を購入する際、頭金の金額は非常に重要です。頭金の目安を確認することで、計画的に資金を準備できます。
具体的な金額の計算
一般的に、頭金の目安は物件価格の10%から20%です。年収300万の場合、物件価格を仮に2000万とした場合、頭金は以下のように計算できます。
- 物件価格2000万の場合、頭金10%は200万
- 物件価格2000万の場合、頭金20%は400万
このように、物件価格によって頭金額も大きく異なるため、計画的に検討が必要です。
頭金を準備するための方法
頭金を準備する方法はいくつかあります。以下の方法を参考にしてみてください。
- 貯金を増やす:毎月の貯蓄額を決め、定期的に貯金を行う。
- 副収入を得る:アルバイトや投資などで収入を増やす。
- 預金口座を選ぶ:金利の高い預金口座を活用し、利息を得る。
住宅ローンの借入れシミュレーション
住宅ローンを借りる際のシミュレーションは、計画的な資金計画において非常に重要です。私たちには、借入れの金額や条件に関する具体的な見積もりが必要です。以下に、金利の影響と返済期間の選択について詳しく説明します。
金利の影響
金利は住宅ローンの返済額に大きな影響を及ぼします。例えば、金利が1%の場合と3%の場合では、同じ借入れ額でも月々の返済額に違いが生じます。具体的には、以下のような影響があります。
- 借入額1000万円、返済期間30年の場合:
- 金利1%:月々の返済額は約3万2200円
- 金利3%:月々の返済額は約4万2100円
金利が高いほど、返済負担は増加します。したがって、低金利のうちにローンを選択することが推奨されます。
返済期間の選択
返済期間の選択も、月々の返済額に影響を与える重要な要素です。返済期間が短いと月々の負担が大きくなりますが、総支払い額は少なくなる傾向があります。逆に、返済期間が長いと月々の返済額が抑えられますが、総支払い額が多くなる可能性があります。具体的な例を以下に示します。
- 借入額1000万円、金利1%の場合:
- 返済期間15年:月々の返済額約6万5400円、総支払い額約1170万円
- 返済期間30年:月々の返済額約3万2200円、総支払い額約1166万円
まとめ
年収300万での住宅購入は簡単ではありませんが頭金の準備がしっかりできれば可能性は広がります。具体的な金額や条件を理解し計画的に進めることが重要です。頭金が多ければ月々の返済額が軽減されるため、早めの準備が鍵となります。
また金利や返済期間の選択が住宅ローンの負担に大きく影響することも忘れずに考慮しましょう。私たちの生活に合った資金計画を立てることで、理想のマイホームを手に入れる道が開けるはずです。