住宅を購入する際に、最も重要な要素の一つが住宅ローンの金利です。私たちは、金利がどのように住宅ローンの総支払額に影響を与えるのかを理解することが必要です。金利が高ければ高いほど、毎月の返済額は増え、最終的に支払う総額も大きくなります。
住宅ローン 金利の種類
住宅ローンの金利には主に、固定金利と変動金利の2種類が存在します。この2つの金利形態は、それぞれの特性により住宅購入者が選択する際の重要な要素となります。
固定金利
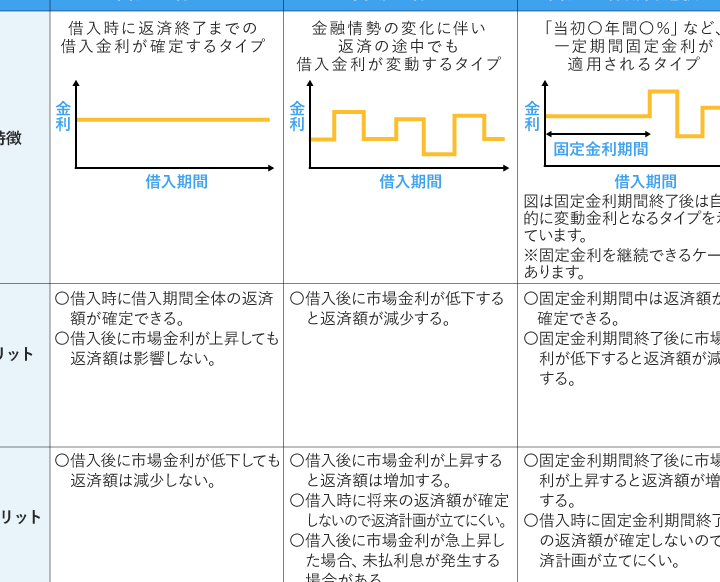
固定金利は、借入時に決まった金利が返済期間中ずっと適用されるタイプです。したがって、金利が将来的に上昇しても、影響を受けることはありません。このため、毎月の返済額が一定で、将来の予算計画がしやすいのがメリットです。しかし、一般的に最初の金利が変動金利より高めに設定されます。以下に固定金利の特徴を示します。
- 毎月の返済額が安定している
- 将来的な金利上昇リスクから保護される
- 低金利の時期に契約すると、長期の利点が期待できる
変動金利
変動金利は、市場の金利動向に応じて定期的に見直されるタイプです。通常、最初の数年間は低金利で設定され、その後市場金利に基づいて変動します。このため、金利が下がった場合、月々の返済額も減少する利点がありますが、逆に上昇した際には返済額も増えるリスクがあります。変動金利の特徴は以下の通りです。
- 初期金利が低く設定されることが多い
- 市場金利に影響され、変動する返済額
- 短期間での金利変動に注意が必要
住宅ローン 金利の影響要因
住宅ローンの金利は様々な要因から影響を受けます。これらの要因を理解することで、住宅購入の計画を立てやすくなります。
経済状況
経済状況は金利に直接的な影響を与えます。具体的には以下の要素が関わります。
- インフレ率: インフレが上昇すると、中央銀行は金利を引き上げる傾向があります。これが住宅ローン金利の上昇を引き起こします。
- 失業率: 失業率が高い場合、経済成長が鈍化し、金利が低下することがあります。これは、住宅ローンの借り手にとって有利な要素です。
- GDP成長率: 経済成長が強いと、金利が上昇する可能性があります。反対に、成長が低いと金利が安定または低下します。
これらの経済指標が金利に影響を与えることで、我々の住宅購入戦略にも反映されます。
政策金利
政策金利は、中央銀行が設定する基準金利です。この金利が変化すると、住宅ローン金利にも影響が及びます。
- 金利政策: 中央銀行が金利を引き下げると、銀行も借入金利を低下させる傾向があります。これにより住宅ローン金利も下がります。
- 経済対策: 経済が不況の際、政策金利を引き下げることで、経済活動を促進しようとする動きがあります。この際、金利の低下は住宅購入を後押しします。
- 市場への信号: 政策金利の変更は、市場への重要な信号となります。市況が好転すれば金利も上昇し得ます。
住宅ローンの選び方
住宅ローンを選ぶ際の重要なポイントがいくつかあります。金利と返済プランを適切に比較することで、より良い選択を可能にします。
金利比較
金利比較は住宅ローン選びの基盤です。金利の種類ごとの特徴を理解することが必要です。
- 固定金利: 借入時に決まった金利が返済期間中ずっと適用され、安定した返済額を実現します。
- 変動金利: 市場の金利変動に応じて見直されるため、初期の金利が低いと感じることがありますが、金利が上昇すると返済額も増加します。
そのため、各金融機関の金利がどのように異なるかを比較し、シミュレーションを行うことが有効です。例えば、全期間固定金利と変動金利の金額を比較し、総支払額がどう変化するかを確認しましょう。
返済プラン
返済プランの設計も非常に重要です。我々は、次の点を考慮することを推奨します。
- 返済期間: 短期間での返済は月々の負担が大きくなる一方、長期間での返済は総支払額が増加する可能性があります。
- 返済方法: 元利均等返済と元金均等返済から選択できます。元利均等は毎月の返済額が安定するため、家計の管理が容易です。
住宅ローン 金利の未来予測
住宅ローンの金利は今後どのように変動するのか、私たちにはその予測が必要です。近年、経済状況や政策の変化が金利に直接影響を与えています。
経済動向
経済動向は住宅ローン金利に大きく影響します。私たちが注目すべき主な要因には、以下のものがあります。
- インフレ率: 高いインフレは金利上昇の兆しを示します。特に物価が上昇すると、中央銀行は金利を引き上げることが一般的です。
- 失業率: 経済の健全性を反映する失業率。失業率が低ければ、個人の購買力が高まり、住宅市場にもプラスの影響が期待できます。
- GDP成長率: 経済成長は金利にも影響を与えやすいです。成長期には金利の引き上げが行われることが多いです。
これらの指標を基に、私たちは住宅ローンを選ぶ際に将来の金利を見越す必要があります。
金利変動の予測
金利変動の予測には専門的な知識が不可欠です。特に注意が必要なポイントは次の通りです。
- 金融政策の変更: 中央銀行の方針変更があれば、金利の大幅な変動が考えられます。
- 市場の反応: 投資家の動きや市場の需要も金利に影響します。市場が不安定になれば、金利上昇の可能性があります。
- 国際情勢: 他国の経済状況も日本の金利に影響を与えることがあります。例えば、外国の金利が上昇すれば、日本でも影響を受けるでしょう。
結論
住宅ローンの金利は私たちの住宅購入において非常に重要な要素です。固定金利と変動金利の特性を理解しそれぞれのメリットとデメリットを考慮することで、より適切な選択ができるでしょう。
また経済指標の動向にも注意を払いながら将来を見据えた金利選びが求められます。金利の変動は私たちの返済計画に大きな影響を与えるため、賢い判断が必要です。これからの住宅購入に向けてしっかりとした知識を持ち、最良の選択をしていきましょう。