夢のマイホームを手に入れるために、私たちはまず「住宅ローンいくら組める」のかを知る必要があります。住宅ローンは大きな金額を扱うため、しっかりとした計画が求められます。私たちがどれだけの金額を借りられるかを理解することで、理想の住まいに近づく第一歩を踏み出せるのです。
住宅ローンの基本
住宅ローンは、マイホームの購入をサポートする重要な金融商品です。住宅ローンの理解が、金額の計画や選択に直結します。
住宅ローンとは
住宅ローンとは、主に住宅を購入するための借入金です。購入価格の一定割合を金融機関から借り入れ、返済期間内に利息を加えた金額を分割で返済します。自身の収入や資産を元に借入額が決定され、金利の条件や返済方法にも様々な選択肢があります。例えば、固定金利型や変動金利型があり、ライフスタイルや返済計画に応じた選択が可能です。
住宅ローンの種類
住宅ローンには、いくつかの主要な種類があります。以下はその一部です。
住宅ローンの計算方法
住宅ローンを組む際には、正確な金額を把握することが欠かせません。ここでは、主に収入と支出に基づく計算方法を詳しく見ていきます。
収入に基づく計算
収入に基づいた計算は、住宅ローンの借入額を決定する重要な要素です。基本的に、以下のポイントを考慮します。
- 年収: 年収を基に、借入可能な金額は変わります。通常、年収の約5倍から7倍までが一般的な目安です。
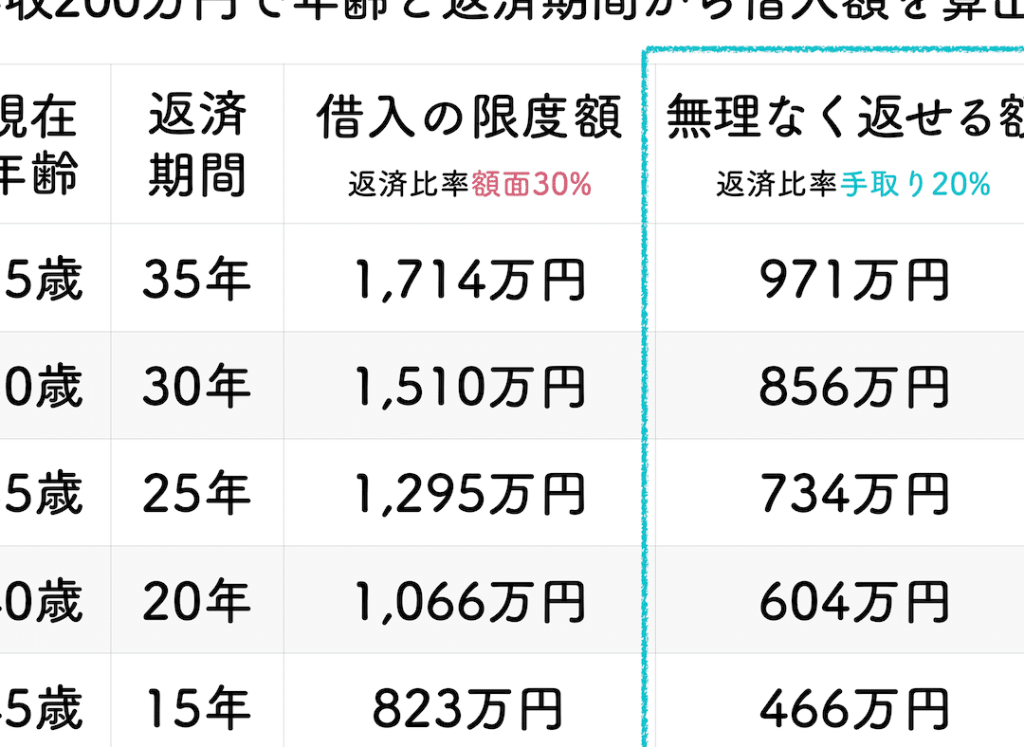
- 返済比率: 月々の返済額は、手取り収入の25%から35%を目安に算出します。この比率を超える場合、返済負担が大きいと見なされます。
- 加算要素: ボーナスや副収入も含めた総収入が多ければ、借入可能額が増える傾向があります。定職の安定と収入の予測可能性も加味されます。
支出に基づく計算
支出に基づいて計算することも、借入額を決定する際の重要なステップです。以下の要素を考慮する必要があります。
- 生活費: 月々の生活費を計算し、固定費と変動費を明確にしましょう。これにより、住宅ローン返済後に残る余裕資金を把握できます。
- 現在の借入金: 既存の借入金やクレジットカードの残高も返済額に影響します。総支出の見直しを行い、負担が適切か評価します。
- 貯蓄目標: 未来の計画に応じた貯蓄も考慮に入れて、長期的な視点で支出を管理します。これにより、無理のない返済計画が立てられます。
借入可能額の影響要因
借入可能額に影響を与える要因は複数存在します。私たちはこれらの要因を理解することで、より適切な住宅ローンの選択ができるようになります。
年収と職業
年収は借入可能額において最も大きな要因の一つです。一般的に、年収が高いほど借入可能額も増加します。また、職業や雇用形態も重要です。例えば、正社員として安定した収入を得ている場合、借入額が増えやすいです。逆に、フリーランスや契約社員の場合、収入が不安定であるため、借入可能額が制限されることが考えられます。
- 年収が高いほど返済負担が軽減される。
- 専門職や公務員は信頼性が高く評価されることが一般的。
- 副収入がある場合、安定した収入と見なされることがある。
借入期間と金利
借入期間や金利も、借入可能額に大きな影響を与えます。一般的に、借入期間が長いほど、月々の返済額が少なくなり、借入可能額が増加します。ただし、長期にわたる借入は総返済額が増加するため、注意が必要です。また、金利が低い場合、同じ収入でも借入可能額が増える傾向があります。
- 借入期間が長いほど、月々の負担が軽減される。
- 金利が1%下がると、借入可能額が数十万円増加することがある。
- 固定金利型と変動金利型の選択も、借入総額に影響するポイント。
住宅ローン審査の流れ
住宅ローンの審査は、愛するマイホームを手に入れるために重要なステップです。ここでは、審査基準や必要書類について詳しく説明します。
審査基準
住宅ローンの審査基準は複数の要因から成り立っています。収入や職業の安定性は、審査において特に重視されます。たとえば、借入希望者の年収、勤務年数、職種が重要なポイントとなるのです。また、借入希望者の信用情報も厳しくチェックされます。信頼できる信用履歴が求められ、遅延や滞納があるとマイナス評価となります。他にも、以下の基準が考慮されます。
- 返済比率(年収に対する返済総額の比率)
- 負債状況(他の借入金の有無や額)
- 資産状況(貯蓄や不動産の保有)
このように、多くの要素が審査基準に影響します。
審査に必要な書類
住宅ローンの審査を受ける際には、いくつかの重要な書類が必要です。準備する書類によってスムーズな審査が期待できます。一般的に求められる書類は以下の通りです。
- 収入証明書(源泉徴収票や給与明細書)
- 身分証明書(運転免許証やマイナンバーカード)
- 住民票(本人確認のため)
- 購入物件の資料(登記簿謄本や間取り図)
住宅ローンを組む際の注意点
住宅ローンを組む際には、幾つかの重要なポイントを考慮することが必要です。特に借入額や返済計画に関する理解は、後々の金銭的な安定に大きく寄与します。
借入額の適正化
借入額の適正化は、住宅ローンをスムーズに返済するために欠かせない要素です。適正な借入額は、年収や返済比率、生活費に基づいて計算されるべきです。 ここでは、借入額を適正に設定するための具体的なポイントを挙げます。
これらの要素を考慮することで、返済可能な範囲内で適切な借入額を設定できます。
返済計画の重要性
返済計画は、ローンし後の経済状況を安定させるための根幹です。無理のない返済計画は、生活の質を維持するために不可欠です。 返済計画を立てる際には、以下の点に注目しましょう。
まとめ
住宅ローンを組む際には自分たちの状況をしっかり理解することが大切です。収入や支出を正確に把握し、無理のない返済計画を立てることで、理想のマイホームに近づけます。借入可能額を知ることで、選択肢が広がり、安心して住宅購入を進めることができます。
また、金利や借入期間などの要因を考慮しながら、ライフプランに合った借入額を設定することが重要です。これにより、将来の経済的な負担を軽減し、安定した生活を実現する手助けとなります。私たちの夢の実現に向けて、しっかりと計画を立てていきましょう。