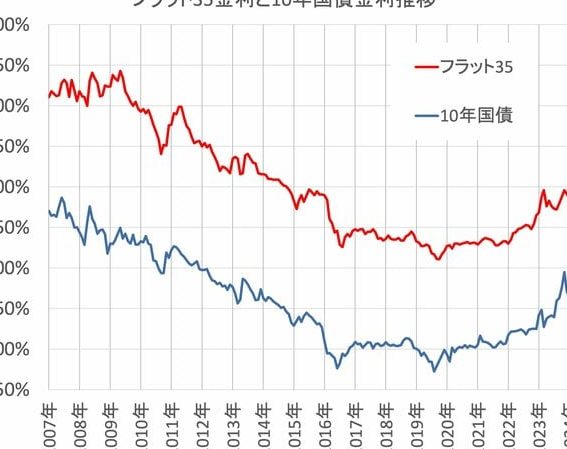
住宅ローン金利の上昇は、私たちの生活に大きな影響を与えます。最近の経済情勢を考えると、住宅ローン金利はいくら上がるのか、その予測が気になる方も多いのではないでしょうか。金利の動向を把握することで、将来の家計にどのような影響があるのかを見極めることができます。
住宅ローン金利の現状
現在、住宅ローン金利は多くの要因によって影響を受けている。特に、経済の回復や中央銀行の政策が重要な役割を果たす。私たちが注目すべきは、金利が過去数ヶ月でどのように変動しているのかという点だ。
最近のデータによると、住宅ローン金利は0.1%から0.5%の範囲で上昇している。この上昇は、資金調達コストの増加やインフレ期待から来ているとも考えられている。私たちにとって、金利の変化は家計に直接影響する。以下の要素は特に重要だ。
- 経済成長率:経済が成長すれば、金利は上昇する傾向がある。
- 物価上昇:インフレが進むと、金利も引き上げられることが多い。
- 政策金利:中央銀行が設定する基準金利は、住宅ローン金利に影響を与える。
私たちは、こうした動向を常に注意し、金利がさらに上昇する可能性を念頭に置く必要がある。また、固定金利と変動金利の選択肢も考慮すべきだ。固定金利は安定した返済を提供し、変動金利は市場の動向に応じて変化する。どちらが私たちのニーズに合っているのかを考えよう。
住宅ローン金利の上昇要因
住宅ローン金利は、いくつかの重要な要因によって上昇します。特に、経済の動向や政府の政策が密接に関連しています。
経済の影響
経済の成長に対する期待が、住宅ローン金利に影響を与えることが多いです。経済指標の改善、例えば:
- 失業率の低下: 労働市場が改善すると、消費者の信頼感が高まり、支出が増加します。
- GDP成長率の上昇: 経済が活性化すると、金利が上昇する傾向があります。
これらの要因が住宅ローンの需要を押し上げ、金利を上昇させる可能性があります。私たちが注目すべき点は、経済の回復が持続可能かどうかです。
政策と金融市場
政策の変化も住宅ローン金利に直接的な影響を与えます。中央銀行の金融政策、具体的には:
- 政策金利の変更: 金利が上昇する場合、住宅ローン金利も同様に上昇します。
- 量的緩和の縮小: 経済刺激策の減少は、資金調達コストに影響し、金利上昇を引き起こすことがあります。
住宅ローン金利の予測
住宅ローン金利の動向を把握することは、私たちの家計に多大な影響を与える。経済状況や中央銀行の政策によって、今後の金利がどのように変化するのかを見極めることが重要だ。
専門家の見解
専門家の意見によれば、住宅ローン金利は今後も緩やかに上昇する見込みがある。以下の要因が金利に影響を与えるとされている。
- 経済成長の持続性
- 物価上昇率の変動
- 中央銀行の金利政策の変更
これらの要因を勘案すると、金利は0.2%から0.6%の範囲で上昇する可能性がある。私たちは、この情報を元に計画を立てることが重要になる。
過去のトレンド分析
過去のデータを分析すると、住宅ローン金利は経済の回復とともに上昇してきた。以下に過去数年間の金利動向を示す。
| 年度 | 平均金利 (%) |
|---|---|
| 2020年 | 0.9 |
| 2021年 | 0.8 |
| 2022年 | 1.0 |
| 2023年 | 1.2 |
住宅ローン金利の影響を受ける要素
住宅ローン金利は、さまざまな要素によって影響を受け、これらを理解することが重要です。私たちが注意すべき要素には、市場の状況や個人の返済能力が含まれます。
市場の動向
市場の動向は、住宅ローン金利にとって重要な要素です。具体的には、以下の点が挙げられます:
- 経済の成長: 経済成長が続くと、住宅ローンの需要が増加します。この需要が金利の上昇を促す要因となります。
- インフレ率: インフレーションが上昇すると、金利も上昇する傾向にあります。また、インフレは中央銀行の金利政策にも影響を及ぼします。
- 政策金利: 中央銀行が設定する政策金利の変更は、直接的に住宅ローン金利に影響します。金利が引き上げられると、借り入れが高くなります。
私たちは、これらの市場の状況を注意深く観察することで、今後の金利動向を予測する手助けになります。
個人の返済能力
個人の返済能力も、住宅ローン金利に影響を与える要因のひとつです。具体的な要素として、以下が挙げられます:
- 収入: 収入が安定していると、金融機関からの信頼が得られ、金利が低めに設定されることがあります。
- 信用スコア: 良好な信用スコアは、低金利での借り入れを可能にします。信用スコアが低いと、金利が高く設定されるリスクがあります。
- 負債比率: 収入に対する負債の比率が低いほど、借入がしやすく、金利も有利に設定されやすいです。
Conclusion
住宅ローン金利の動向を把握することは私たちの家計管理において非常に重要です。経済の回復や政策金利の変更が金利に影響を与えるため、常に情報を更新し続ける必要があります。
また、固定金利と変動金利の選択肢を理解し、私たちのライフスタイルに最も適したプランを選ぶことが求められます。これからの金利上昇を見据え、賢い選択をすることで、将来の負担を軽減できるでしょう。私たちの知識を活かし、安心して住宅ローンを利用していきたいですね。