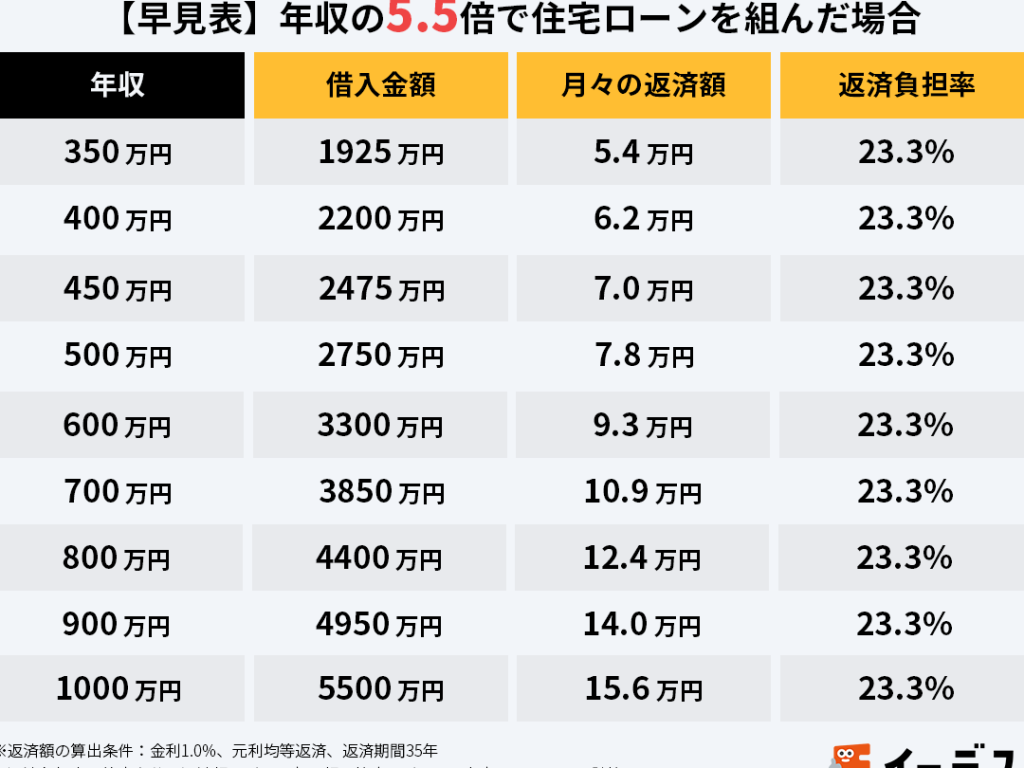
住宅購入を考えるとき、**世帯年収の何倍の住宅ローンを組むべきか**は重要なポイントです。私たちのライフプランに大きな影響を与えるこの選択、どうやって判断すればいいのでしょうか?多くの人がこの疑問を抱えていますが、実際のところ、年収に対する適切なローン額は家庭の状況やライフスタイルによって異なります。
世帯年収の何倍 住宅ローンの重要性
世帯年収の何倍の住宅ローンを組むかは非常に重要です。この選択は、長期的な経済状況に大きな影響を与えます。無理な借入は、将来的な資金計画に支障をきたすことがあります。合理的な借入額を計算するためには、まず世帯年収の正確な把握が不可欠です。
借入額の目安として、一般的には年収の5倍から6倍が安全とされています。ですが、ライフスタイルや将来の収入変動を考慮する必要があります。具体的には、以下の点が関わります。
- 月々の返済額: 月収の25%以下に抑えることが推奨されます。
- 生活費: 他の支出に影響を与えない範囲内での借入が重要です。
- 金利の変動: 固定金利か変動金利かで、返済計画が異なります。
住宅ローンの借入額は、将来のライフプランに直結するため、慎重な検討が必要です。時には専門家のアドバイスを求めることも有効です。これによって、適切な判断ができるようになります。また、家計の安定を保ちながら、住宅購入を実現することが大切です。
住宅ローンの基礎知識
住宅ローンは、家を購入する際に利用する大切な金融商品です。その種類や金利について理解することが、住宅購入における成功への第一歩です。
住宅ローンの種類
住宅ローンには、主に以下の種類があります。
- フラット35: 固定金利で35年間の返済期間を提供するローン。金利が安定しているため、将来の返済計画が立てやすいです。
- 変動金利型: 市場の金利に応じて金利が変わるローン。金利が低い時期には低コストですが、将来の変動に注意が必要です。
- 固定金利型: 一定期間の金利が固定されるローン。返済計画が明確であり、金利上昇のリスクを軽減します。
- 優遇金利型: 住宅ローン控除などの特典を受けながら借りることができるローン。初期費用を抑えやすいです。
それぞれの特徴を理解し、自分たちに適したものを選ぶことが重要です。
金利の仕組み
金利は、住宅ローンの返済額に直接影響します。以下のポイントを押さえると良いでしょう。
- 市場金利: 金利は経済状況に応じて変動します。経済の変動に敏感で、影響を受けやすいです。
- 固定金利と変動金利の比較: 固定金利は安定した支出を提供し、変動金利は時期によってコストが変わります。将来の金利動向を考えた上で選択が求められます。
- 金利タイプの選択: 自分たちのライフプランに合った金利タイプを選ぶことが大切です。将来的な収入や支出の変化を見越した計画を立てましょう。
世帯年収と住宅ローンの関係
世帯年収は住宅ローンを考える上で重要な要素です。私たちはこの関係を理解し、最適な借入額を決定するために必要な情報を提供します。
世帯年収の定義
世帯年収とは、世帯全体の年間所得を示す数値です。これには以下の収入が含まれます。
- 給与収入
- ボーナス
- 副収入(不動産収入や投資利益)
世帯年収は家計の健全性を示し、住宅ローンの借入可能額を決定する基準としても利用されます。高い世帯年収は、より多くの住宅ローンを借りる余裕を示すことができますが、無理な借入は経済的なリスクを伴います。
借入可能額の計算方法
借入可能額は、世帯年収を基に計算できます。一般的な計算式は以下のとおりです。
- 世帯年収の5倍から6倍が借入の目安とされます。
- 月々の返済額は、月収の25%以下に抑えることが推奨されます。
住宅ローンの返済計画
住宅ローンの返済計画は、将来の経済的安定において極めて重要です。したがって、十分な理解と計画が必要です。
返済期間の選択
返済期間は、住宅ローンをどのくらいの期間で返済するかを決める要素です。一般的には、以下の期間が選ばれます。
- 10年: 高い返済額が必要だが、総利息が少ない。
- 20年: バランスの取れた選択肢で、月々の負担が軽減される。
- 30年: 月々の返済額が最も低く、余裕を持った生活が可能になる。
しかし、返済期間が長いほど総支払額が増える点に注意が必要です。金利が低いと、短い返済期間でも負担を軽くできますので、各家庭の事情に応じて選択することが大切です。
返済負担率の重要性
返済負担率は、家庭の収入に対する住宅ローンの返済額の割合を示します。一般に、返済負担率は以下の基準を目安とします。
- 25%以下: 安全とされ、生活費に対する負担が軽減される。
- 30%前後: 確保できるが、将来の支出に関して注意が必要。
- 35%以上: 経済的リスクが高まり、急激な状況の変化に対応しづらい。
まとめ
世帯年収の何倍の住宅ローンを組むべきかは、各家庭の状況に応じて異なります。借入可能額は、年収の5倍から6倍が一般的な基準です。また、返済額は月収の25%以下に抑えることが望ましいとされています。このように、事前に計画を立てることで、経済的な安定が図れます。
住宅ローンの種類には、フラット35や変動金利型、固定金利型が含まれます。各種類には特徴があり、自分たちのライフスタイルに合うものを選ぶことが重要です。金利も選択の際の大きな要因であり、固定金利か変動金利かを慎重に考慮する必要があります。
返済期間の選択肢も多様です。一般的には、10年、20年、30年の中から選びますが、返済期間が長くなるほど総支払額は増えます。また、返済負担率に注意し、一般的には25%以下が安全とされています。
Conclusion
住宅ローンを考える際には私たちの世帯年収を基にした適切な借入額を見極めることが不可欠です。経済的な安定を保ちながら夢のマイホームを手に入れるためには、無理のない返済計画が重要です。
ローンの種類や金利、返済期間の選択肢を理解し、自分たちのライフスタイルに合ったものを選ぶことで、将来の安心感を得られます。専門家のアドバイスを受けることも選択肢の一つとして考え、慎重に進めていきましょう。私たちの家計に合った最適な住宅ローンを見つけることで、より良い未来を築いていけるはずです。