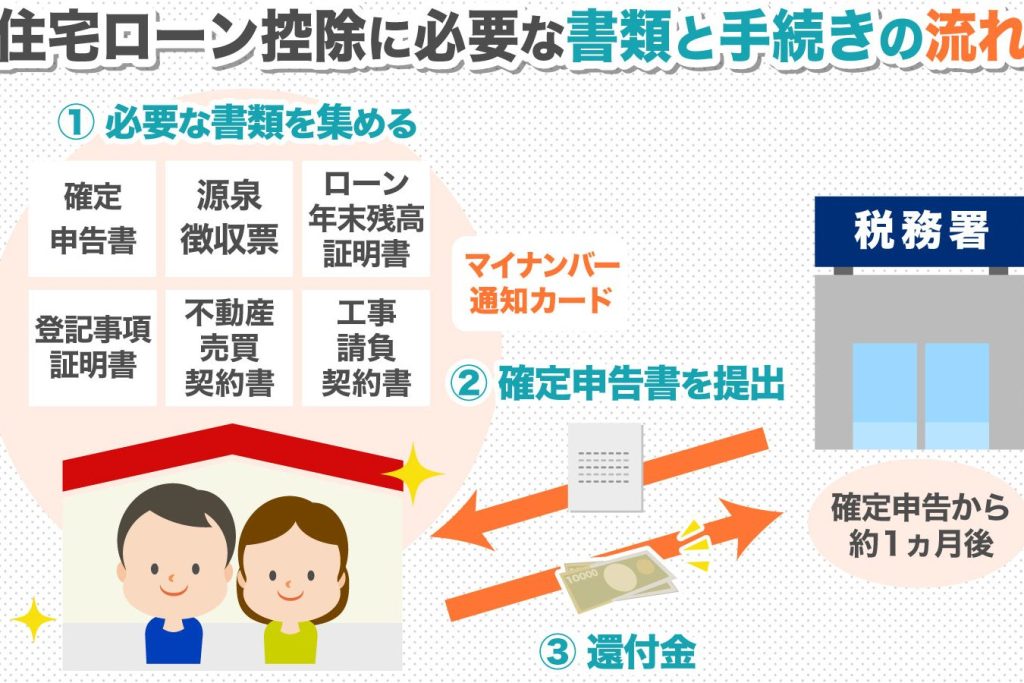
住宅を購入する際の大きな助けとなるのが住宅ローン控除です。しかし、確定申告をする際に「どこで手続きすればいいのか?」と悩む方も多いのではないでしょうか。私たちもその疑問を持っていました。この記事では、住宅ローン控除を受けるための確定申告の具体的な手続きや、必要な書類について詳しく解説します。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に税負担を軽減するための制度です。この制度により、住宅ローンの金利の一部を所得税から控除できます。ここでは、住宅ローン控除の詳細や条件について説明します。
住宅ローン控除とは
住宅ローン控除とは、住宅を新たに取得し、そのために借りたローンに対して適用される税制優遇措置です。主に、住宅ローンの借入金額に応じた税額控除が行われます。控除額は、借入残高や年数によって変動しますが、税金を軽減するための重要な手段です。年末の借入残高に基づいて計算され、一定の条件を満たす必要があります。
対象となる要件
住宅ローン控除の対象となる要件は以下の通りです。
- 住宅を自ら使用すること—取得した住宅は、私たち自身が居住するためのものでなければなりません。
- 借入限度額—住宅ローンの総額は、一定の限度内でなければならず、通常は4,000万円です。
- 住宅の種類—新築住宅や中古住宅、リフォームにかかるローンも対象です。
- 申告の期限—確定申告を提出する際には、所定の期間内に行う必要があります。
確定申告の基本
確定申告とは、税務署に対して年間の所得を報告し、税金を計算する手続きです。私たちが住宅ローン控除を受けるためには、確定申告を適切に行うことが重要です。
確定申告とは
確定申告は、個人事業主や給与所得者が行うもので、年収が一定以上の場合に必要です。確定申告を行うことで、各種控除を受けることができ、その結果、税負担が軽減されます。特に住宅ローン控除は、自ら居住する住宅を購入する際の支出を税額から控除できる制度です。
必要な書類
確定申告を行う際には、以下の書類が必要です。
- 給与所得の源泉徴収票: 会社から受け取る書類で、年間の給与額が記載されています。
- 住宅借入金等特別控除証明書: 住宅ローンを借りた金融機関からの証明書です。控除の根拠となります。
- 確定申告書: 自分で記入する書類です。税務署から入手できます。
- 住民票: 自宅の住所を証明するために必要です。
住宅ローン控除の確定申告手続き
住宅ローン控除を受けるためには、確定申告が欠かせない。私たちは、正しい手続きを行うことで税負担を軽減することができる。ここでは、確定申告の場所や申告方法について詳しく解説する。
確定申告の場所
確定申告を行う場所は、居住地を管轄する税務署である。私たちの住んでいる地域によって異なる場合があるため、事前に確認が必要だ。特に、次の点に留意することが大切だ。
- 管轄税務署の確認
- 開始時間やウィークデーのチェック
- 申告書類の持参
税務署は混雑することが多いため、時間に余裕を持って訪れることをおすすめする。
オンライン申告と対面申告
確定申告にはオンライン申告と対面申告の2つの方法がある。私たちは、状況に応じて適切な手段を選ぶことができる。以下にそれぞれの特徴を示す。
-
オンライン申告
- 手軽に自宅から申告できる
- 早めの処理が期待できる
- 必要書類を電子データで提出可能
- 税務署の職員に直接相談ができる
- 書類の不備をその場で確認できる
- 書類提出後、即時に受領印をもらえる
メリットとデメリット
住宅ローン控除には、税制上のメリットとある特定のデメリットがあります。これらを理解することで、適切な判断ができます。
住宅ローン控除のメリット
住宅ローン控除の最大のメリットは、税負担を軽減できる点です。控除額が借入金額に応じて変動し、長期的にみると大きな節税効果を得られます。具体的には、以下のような利点があります。
- 所得税の還付: 確定申告を行うことで、過剰に納付した所得税を還付される場合があります。
- 適用条件が緩和された: 新築や中古住宅、リフォーム費用に対しても適用されます。様々な選択肢があるため、自分の状況に合った活用が可能です。
- 家計の安定化: 税金の負担が軽減されることで、他の生活費に充てることができます。これにより、家計にゆとりが生まれます。
住宅ローン控除のデメリット
一方、住宅ローン控除にはデメリットも存在します。特に注意すべき点は次の通りです。
- 手続きが煩雑: 確定申告に必要な書類が多く、準備が大変なことがあります。特に初めて申告する方にとっては、戸惑うこともあるでしょう。
- 控除額の制限: 控除可能額には上限があり、自分の借入額がその上限を超えない限り、全額が控除されないことがあります。
- 条件の変更: 住宅ローン控除に関する政策が変更される場合、予期せぬ影響を受ける可能性があります。そのため、最新情報の確認が大切です。
住宅ローン控除に関連するよくある質問
住宅ローン控除に関する疑問は多くあります。私たちは、代表的な質問とその回答をまとめました。
- 住宅ローン控除の適用条件は何ですか?
住宅ローン控除を受けるためには、住宅を自ら使用すること、借入限度額が通常4,000万円以内であることが必要です。また、新築や中古住宅、リフォームにかかるローンが対象となります。
- 確定申告に必要な書類は何ですか?
確定申告を行う際、必要な書類は以下の通りです:
- 給与所得の源泉徴収票
- 住宅借入金等特別控除証明書
- 確定申告書
- 住民票
- 確定申告の期限はいつですか?
確定申告の期限は、通常、毎年3月15日です。この期限を過ぎると、控除を受ける権利を失う可能性があります。
- オンライン申告と対面申告、どちらが良いですか?
それぞれの申告方法には利点があります。オンライン申告は、時間や場所にとらわれずに手続きが可能で、対面申告は専門家に直接相談できるメリットがあります。私たちは、状況に応じて適切な方法を選ぶことが重要です。
- 住宅ローン控除のメリットは何ですか?
この控除の主なメリットには、税負担の軽減、所得税還付などがあります。また、条件が緩和される場合もあるため、家計の安定に寄与します。
- デメリットはありますか?
手続きの煩雑さや控除額の制限があります。政策変更により影響を受ける可能性もあるため、最新情報の確認が求められます。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。正しい手続きを通じて税負担を軽減し、賢く活用することが求められます。確定申告を行う際は必要書類をしっかり準備し、居住地の税務署で適切な手続きを行いましょう。
また、オンライン申告や対面申告の選択肢があるため、自分たちに合った方法を選ぶことが大切です。住宅ローン控除のメリットを最大限に活かすために、最新情報を常にチェックし、しっかりと準備を進めていきましょう。これからも私たちの住宅購入がより良いものになるよう、知識を深めていきたいと思います。