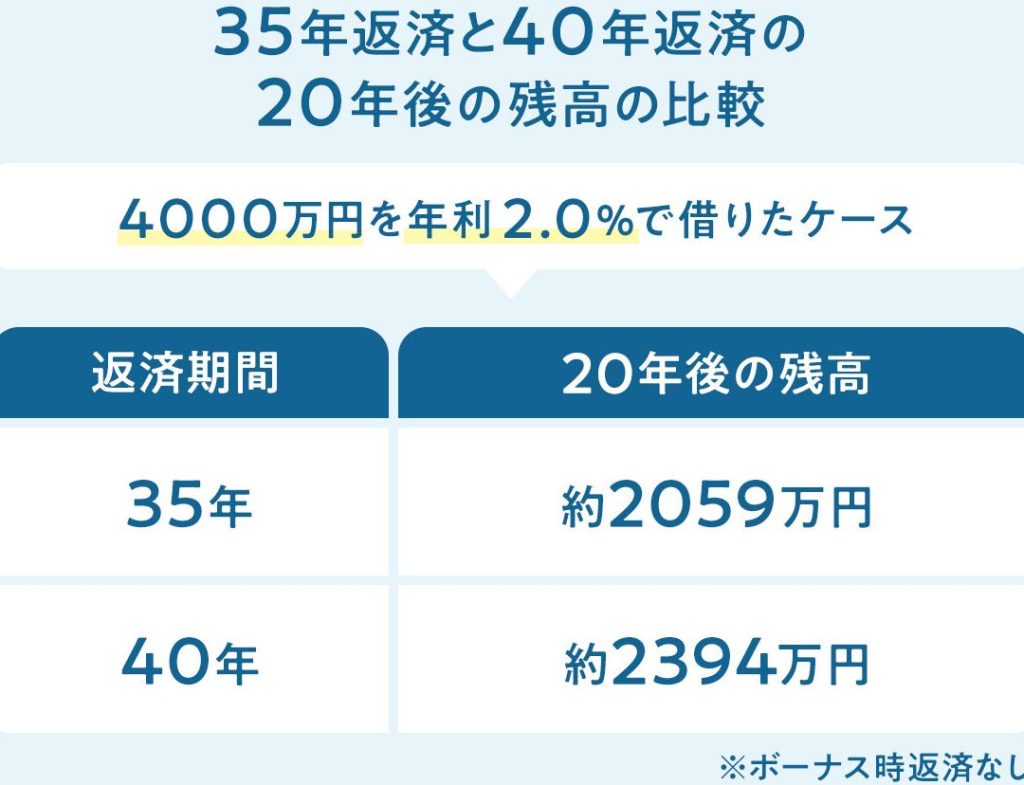
住宅ローンを選ぶ際に、**40年と35年のどちらを選ぶべきか迷う人も多いのではないでしょうか。**長期間のローンは、月々の返済額が低く抑えられる魅力がありますが、その分総支払額が増える可能性もあります。私たちがこの選択に直面する時、どのように判断すれば良いのでしょうか。
住宅ローンの基本
住宅ローンは、自宅購入時に利用する重要な金融手段です。契約期間や金利、返済方式など、様々な要因が住宅ローンの選択に影響を与えます。
住宅ローンとは
住宅ローンは、不動産を購入するために借りる資金を指します。一般的に、金融機関が借り手に融資を行い、借り手はその資金を利用して住宅を購入します。住宅ローンの特徴には、以下があります。
- 長期的な返済:通常、返済期間は15年から40年です。
- 金利の種類:固定金利と変動金利があります。
- 担保:購入する住宅が担保となります。
住宅ローンの種類
住宅ローンには様々な種類があり、各自のニーズに応じて選ぶことができます。主要なローンの種類は次の通りです。
- フラット35:民間金融機関が提供し、固定金利が適用されます。
- 変動金利型ローン:市場金利に応じて金利が変動し、月々の返済額が変わる可能性があります。
- 長期固定金利型ローン:借入時に金利が固定され、返済期間中は金利が変わりません。
40年住宅ローンのメリット
40年住宅ローンには、いくつかの重要なメリットがあります。特に、比較的長い返済期間は、私たちの財政的な負担を軽減する手助けになります。
低い月々の返済額
40年住宅ローンの最大の利点は、毎月の返済額が低くなることです。具体的には、35年ローンと比較して、月々の支払いが約20%も減少することがあります。私たちの家計にかかる圧力が減少し、その分を他の生活費や貯蓄に回すことが可能です。この余裕を持つことで、生活の質が向上することが期待できます。
35年住宅ローンのメリット
35年住宅ローンには、様々なメリットが存在します。特に、月々の返済負担が軽くなる点が挙げられます。
早期完済の可能性
35年住宅ローンの特徴として、早期完済の選択肢があります。金利や返済方式によっては、短期間での返済が可能になります。計画的に資金を準備すれば、以下のような利点が享受できます。
計画的に返済を進めることで、思わぬタイミングでの資金余裕も生まれることがあります。支出を見直し、生活設計を見直すことは、早期完済に繋がるでしょう。
総支払額の違い
35年住宅ローンと40年住宅ローンでは、総支払額に差があります。35年の返済期間では、費用が大幅に変わることがあります。具体的な比較は以下の通りです。
| 期間 | 月々の返済額 | 総支払額 |
|---|---|---|
| 35年 | 約15万円 | 約6,300万円 |
| 40年 | 約12万円 | 約7,200万円 |
40年と35年の比較
住宅ローンの期間選びは重要な決断です。特に40年と35年の比較は、長期的な支払いに大きな影響を与えます。
借入金利の影響
借入金利は返済額に直接関与します。金利が高い場合、特に40年ローンでは総支払額が増加する傾向があります。しかし、35年ローンの場合、金利が同じであっても返済期間が短いため、利息部が少なくなります。こうした状況を考慮すると、以下の点が重要です。
- 金利が低い: 35年ローンの方が、返済総額ではお得。
- 金利が高い: 40年ローンの影響で負担が増加する可能性。
市場の金利を調査し、適切なローンを選択することが重要です。
返済計画の柔軟性
返済計画の選び方で、生活の質に違いが出ます。例えば、35年ローンは短期間で完済できるため、早期完済が可能です。有余金があれば、繰上返済も選択できます。一方、40年ローンは低い月々の返済額が魅力ですが、長期間にわたる支払いが続きます。具体的には次の点が挙げられます。
- 35年ローン: 返済計画が早期完済向きで、資金両立がしやすい。
- 40年ローン: 月々の支払いが軽減されるが、全体の負担は長期にわたる。
どちらを選ぶべきか
ライフスタイルに合わせて、住宅ローンの選択は重要です。私たちは、各家庭の経済状況や将来の計画に応じた選択を考慮する必要があります。
ライフスタイルに応じた選択
ライフスタイルは住宅ローンの選択に直接影響します。例えば、
- 家族構成が変わる場合、35年ローンを選ぶことで早期完済を目指せる。
- 仕事の柔軟性がある場合、40年ローンの低い月々の返済が役立つ。
- 将来の支出を見越して、返済が軽い方を選ぶのも一つの手だ。
こうした要因を考え、私たちは自分たちに最適なローンを明確にすることが重要です。
将来設計と収支の見通し
将来の計画や収支の見通しも住宅ローンの選択を左右します。具体的には、以下の点を押さえます:
- 収入の安定性がある場合、35年ローンで早期完済を目指せる。
- 金利の変動に注意し、固定金利ローンを検討することでリスクを軽減できる。
- 生活に必要な資金の蓄積を計画することで、返済後の生活を見据える。
結論
住宅ローンの選択は私たちのライフスタイルや将来の計画に深く関わっています。40年と35年のローンにはそれぞれ異なるメリットがあり、私たちの経済状況や支出計画に応じて最適な選択をすることが重要です。月々の負担を軽減したいなら40年ローンが適しているかもしれませんが、総支払額を抑えたいなら35年ローンが有利です。
また、金利の動向や返済計画の柔軟性を考慮することも忘れてはいけません。自分たちのライフスタイルに合った選択をすることで、より充実した生活を実現できるでしょう。