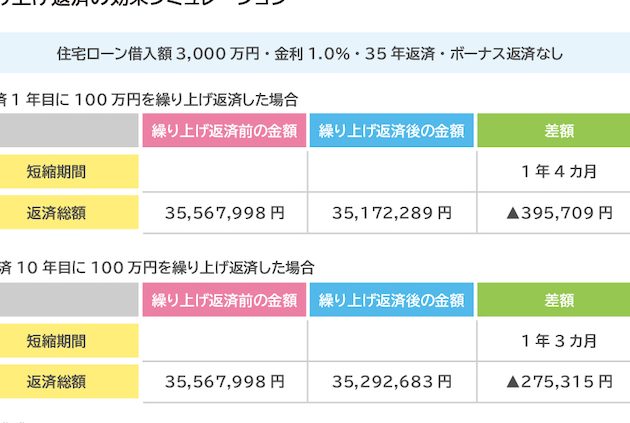
住宅ローンの返済を考えるとき、繰り上げ返済のタイミングは非常に重要です。私たちが「住宅ローン 繰り上げ返済 何月」に注目する理由は、適切な時期に繰り上げ返済を行うことで、利息を減らし、総返済額を大幅に削減できるからです。皆さんも、どの月に繰り上げ返済を行うべきか悩んでいるのではないでしょうか。
住宅ローン 繰り上げ返済の概要
繰り上げ返済は、住宅ローンの借入残高を早期に返済する手段です。これにより、利息の負担を軽減し、総返済額を減少させることが可能です。
繰り上げ返済とは
繰り上げ返済とは、毎月の返済額とは別に、追加で返済を行うことを指します。この方法を利用することで、残りの返済期間を短縮することができます。例えば、借入金のうち一部、あるいは全額を事前に返済することで、利息の軽減や返済計画の見直しが実現します。
繰り上げ返済のメリット
繰り上げ返済には多くのメリットがあります。以下は主な利点です:
- 利息の軽減: 繰り上げ返済を行うことで、借入残高が減少し、結果的に支払う利息も減ります。
- 返済期間の短縮: 早期返済により、ローンの返済期間を短縮可能です。これにより、早めに自由な資金を得られます。
- ストレスの軽減: 返済負担が軽くなることで、精神的なストレスも減少します。
- 信用評価の向上: 繰り上げ返済を行うことにより、信用評価が改善され、今後の借入に影響を及ぼすことがあります。
繰り上げ返済に適した月
繰り上げ返済を行う時期は重要です。各月には特徴があり、それぞれのメリットがあります。ここでは、繰り上げ返済に適した月について詳しく見ていきます。
1月から3月の特徴
この時期は年度末を迎えるため、ボーナスを受け取る機会があります。また、確定申告を行う際に住宅ローン控除の手続きをすることで、税金の負担を軽減できます。さらに、利息が年間の初めに計算されるため、この月に繰り上げ返済をすると、利息の軽減が早期に実現します。
4月から6月の特徴
4月から6月は新年度の開始時期です。これに伴い、昇給や新たな収入が期待できることが多いです。したがって、貯金の余裕が生まれることが多く、繰り上げ返済を行うには適したタイミングと言えます。また、この時期は新生活のスタートに伴い、経済的な見直しが必要となることもあります。
7月から9月の特徴
7月から9月は夏のボーナスを受けとる時期です。ボーナスを繰り上げ返済に充てると、大幅な利息削減が可能です。この時期は、特に住宅ローンの利率が見直される場合もあるので、金利の低いプランに移行するチャンスがあります。これにより、長期的な返済負担が軽減されます。
繰り上げ返済を行う際の注意点
繰り上げ返済を行う際には、いくつかの注意点がある。特に、金利や手数料について明確な理解が必要だ。
金利や手数料の考慮
繰り上げ返済に伴う金利や手数料は、慎重に確認すべきです。金融機関によっては、繰り上げ返済に手数料が発生する場合がある。具体的な金利や手数料は、契約内容や金融機関によって異なるため、事前に調査が必要だ。以下のポイントに留意することが重要だ。
- 手数料が発生するか確認する。
- 繰り上げ返済の金利優遇制度があるか調査する。
- 繰り上げ返済のタイミングによって、利息の軽減効果が変わることを理解する。
繰り上げ返済の効果を最大限に引き出すためにも、これらの要素をしっかりと把握し、計画的に行動することが求められる。
返済計画の見直し
繰り上げ返済後は、返済計画の見直しが欠かせません。繰り上げ返済で残高が減少することで、毎月の返済額や返済期間が変わることがあるため、定期的な確認が大切だ。見直すべき点は以下の通りだ。
- 返済額の減少に伴う新しい支出計画を立てる。
- 残りの返済期間を短縮するか、毎月の返済額を軽減する選択肢を考慮する。
- 定期的に金融機関と連絡を取り、プランを更新する。
繰り上げ返済の成功事例
繰り上げ返済に成功した実例は、私たちが目指す目標を具体的に示してくれます。以下では二つの具体的なケーススタディを紹介し、成功要因についても分析します。
実際のケーススタディ
成功の要因分析
繰り上げ返済が成功する背景には、いくつかの共通の要因があります。まず、計画的な資金管理が重要です。具体的には、以下の点が挙げられます。
結論
繰り上げ返済のタイミングを見極めることは私たちの住宅ローンの負担を軽減するために非常に重要です。月ごとの状況を考慮し適切な時期に繰り上げ返済を行うことで利息を大幅に削減できます。成功事例からもわかるように計画的な資金管理が鍵となります。
また金融機関との連絡を密にし新しい返済計画を立てることも忘れずに行いましょう。これにより私たちはより安心して住宅ローンを返済できる環境を整えることが可能です。繰り上げ返済を賢く活用し未来の負担を軽減していきましょう。