住宅購入を検討している私たちにとって、**住宅ローン減税 何年まで**という疑問は非常に重要です。この制度を利用することで、私たちの家計にどれだけの影響があるのか、具体的に知りたいと思いませんか?住宅ローン減税は、税金の負担を軽減し、夢のマイホームを手に入れる大きな助けとなります。
住宅ローン減税 とは
住宅ローン減税は、住宅ローンの借入者に対して税金の軽減を目的とした制度です。この制度を利用することで、税金の負担を軽くでき、家計に優しい影響を与えます。具体的には、住宅ローンの残高に応じて所得税や住民税の一部が控除される仕組みです。これにより、より多くの人々が自宅の購入を目指しやすくなります。
この減税制度にはいくつかの重要なポイントがあります。まず、控除の対象となる金額や期間は、借入れた住宅ローンの金額や物件の取得時期によって異なります。次に、控除率も年によって変わるため、最新の情報をチェックすることが大切です。また、住宅ローン減税の申請には、確定申告が必要なケースが多いです。
具体的な例を挙げると、例えば3000万円の住宅ローンを借り入れた場合、その年の控除額が最大で30万円の可能性があります。これにより、10年間で合計300万円の税金軽減効果が期待できるわけです。このように、住宅ローン減税は住宅購入者にとって、財政的な助けとなる重要な制度と言えます。
住宅ローン減税の期間
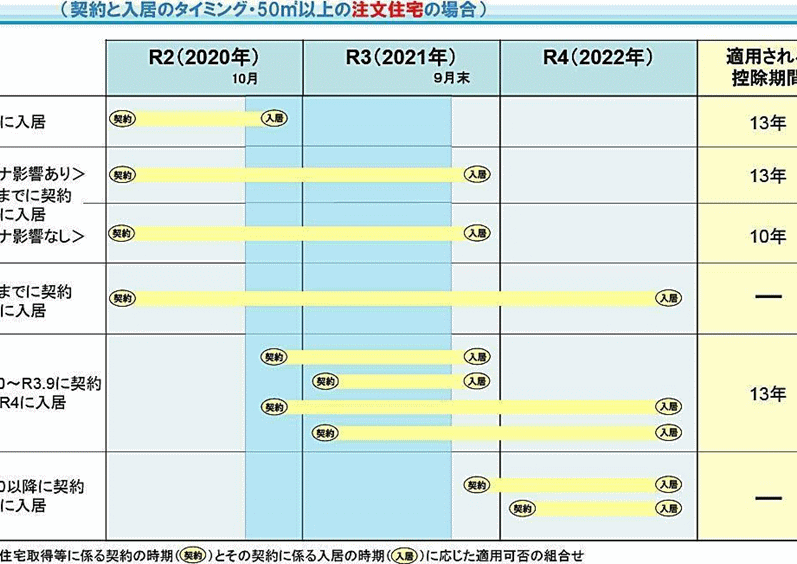
住宅ローン減税の期間については、納税者にとって重要な情報です。適用される年数や条件を理解することで、私たちの家計に与える影響を把握できます。
申請期間
住宅ローン減税の申請期間は通常、住宅を取得した年から始まります。この制度は最長で10年間適用され、毎年申請が必要です。住宅ローン減税を取得するためには、以下の条件が整う必要があります。
- 申請は対象年の所得税の申告時に行う
- 適宜、必要書類を提出すること
- 申請が適正に完了することが求められる
適用条件
住宅ローン減税を利用するには、特定の条件を満たす必要があります。具体的には、以下のような要素が重要です。
- 取得した住宅が新築または中古であること
- 借入金が特定の上限を超えないこと
- その年内に居住を開始すること
住宅ローン減税の効果
住宅ローン減税は、私たちの住宅購入をサポートする制度である。具体的には、税金の軽減という明確な利点がある。減税制度を利用することで、長期的に家計にプラスの影響を与えることが可能だ。
税金の軽減
住宅ローン減税の主な効果は、税金の軽減にある。住宅ローンの残高に基づき、所得税や住民税が控除される仕組みだ。例えば、3000万円の住宅ローンを借りた場合、年間最大で30万円の控除が適用されることがある。これにより、10年間で最大の控除額は300万円に達する可能性がある。このように、税負担が軽減され、家計の余裕が生まれる。
変更点と今後の展望
住宅ローン減税に関する変更点とこれからの展望は、私たちの住宅購入計画に直接影響を与える重要な要素です。まず、最近の税制改正により、控除期間が延長されたことが注目されます。この改正により、減税を受けられる年数が変動し、10年まで適用されるケースが増えました。
また、控除額も物件の取得時期や住宅ローンの残高によって変わり、特に新築の住宅に対する優遇措置が強化されています。具体的には、新築住宅の場合、控除率が通常より高く設定されることがあります。これにより、私たちの負担軽減が期待できます。
これからの展望では、住宅購入者のニーズに応じたさらなる制度改革が望まれています。例えば、以下のような点が考慮される可能性があります:
- 地域別の優遇措置:特定地域ではさらなる減税が検討されるかもしれません。
- 低所得者向けの追加措置:所得制限を設けることで、より多くの世帯が恩恵を受けることが配慮されるでしょう。
- 環境配慮型住宅への優遇:エコ住宅や省エネ住宅に対して、より高い控除が期待されます。
結論
住宅ローン減税は私たちのマイホーム購入において大きな助けとなる制度です。この制度を利用することで家計の負担を軽減し、夢の実現に近づくことができます。制度の詳細や申請条件をしっかり理解することで、私たちは最大限のメリットを享受できるでしょう。
今後の税制改正や地域別の優遇措置にも注目しながら、しっかりと情報をキャッチアップしていくことが重要です。私たちの住宅購入に対するサポートがさらに充実することを期待しています。