住宅を購入する際の大きな助けとなるのが住宅ローン控除です。この制度を利用することで、私たちは税金の負担を軽減できるのですが、実際に住宅ローン控除 いつ入金されるのか気になる方も多いでしょう。控除の申請をした後、どれくらいの期間で入金が行われるのか、具体的な流れやタイミングを理解することは大切です。
住宅ローン控除 の 基本
住宅ローン控除は、住宅を取得した際に受けられる税制上の優遇措置です。この制度を利用することで、支払った住宅ローンの利息額に対して所得税が軽減されます。ここでは、住宅ローン控除の基本について解説します。
住宅ローン控除 とは
住宅ローン控除は、住宅を取得するために利用したローンの利息を所得税から控除できる制度です。この控除により、年間最大で40万円の税額控除が受けられます。控除期間は最大で10年間です。新築住宅の取得や中古住宅の購入、リフォームにも適用されることがあります。
対象者と条件
住宅ローン控除の対象者には、次のような条件があります。
入金時期 の 重要性
住宅ローン控除における入金時期は、税金返還のタイミングを決定する重要な要素です。このタイミングを把握することで、資金の流れを効果的に管理できます。
入金の流れ
入金の流れは明確に定まっています。まず、住宅ローン控除の申請を行います。その後、税務署が申告内容を確認し、審査を経て入金が開始されます。通常、申請から入金までにかかる期間は約6ヶ月です。そのため、早期に申請を済ませることで、早い段階での返還が期待できます。
住宅ローン控除 の 手続き
住宅ローン控除を受けるには、適切な手続きを踏むことが重要です。手続きは明確に定められており、必要な書類や申請のタイミングに注意が必要です。
必要書類と手順
住宅ローン控除の申請には、次の書類が必要です。
- 本人確認書類: 運転免許証やマイナンバーカードなど。
- 住宅ローンの契約書: 借入先の金融機関が発行するもの。
- 課税証明書: 所得が記載されたもので、居住地の市区町村役場で取得。
- 土地や建物の登記簿謄本: 取得後に申請する必要があります。
また、手続きの流れは以下のようになります。
- 書類を揃え、税務署に提出します。
- 提出後、約6ヶ月で控除額が決定され、入金手続きが開始されます。
申請のタイミング
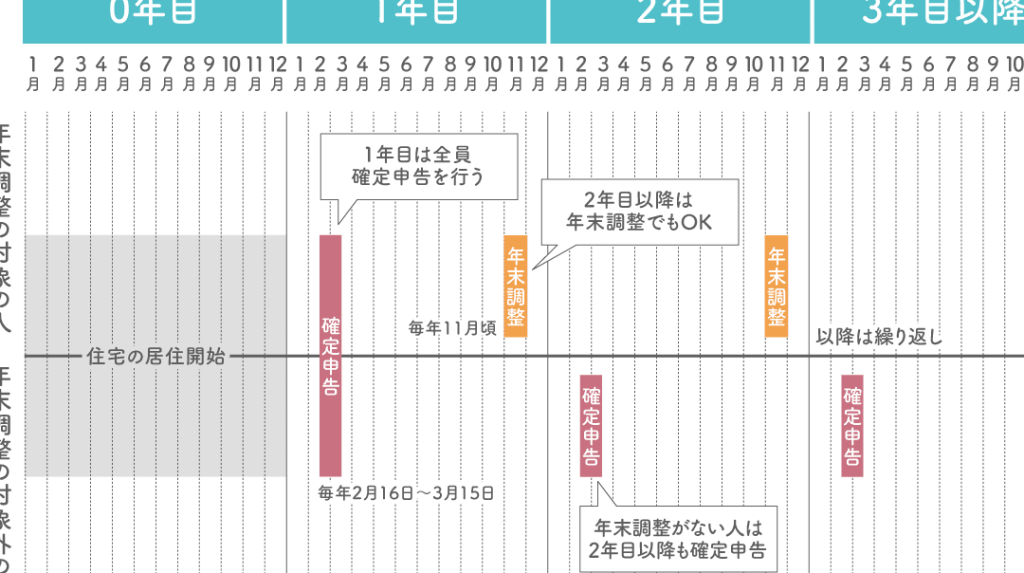
申請のタイミングも重要です。控除の対象期間が長いため、早めに申請することで税金の優遇を早く受け取れます。このため、住宅を取得した年度の年末調整や確定申告の際に申請することが一般的です。
よくある質問
住宅ローン控除についての疑問は多く、特に入金に関する質問が多く寄せられます。ここではその中から主な質問を取り上げ、詳しく説明します。
問い合わせ先
住宅ローン控除についての内容を確認したい場合、以下の連絡先に問い合わせが可能です。
- 国税庁: 公式ウェブサイトでFAQが掲載されており、基本的な質問に回答が見つかります。
- 税務署: 直接訪問または電話による質問が可能です。地域の税務署に連絡を取ると、詳しい情報が得られます。
- 専門家: 税理士などの専門家に相談することで、具体的な状況に応じたアドバイスを受けられます。
注意点
住宅ローン控除を有効活用するためには、いくつかの注意点があります。
- 期限を守る: 申請期限を過ぎると、控除を受けられない場合があります。特に、年末調整や確定申告の際に申請が必要です。
- 必要書類の厳守: 申請には本人確認書類や住宅ローン契約書などが必要です。提出書類が不備の場合、手続きが遅延する可能性があります。
- 条件確認: 住宅の床面積や居住状況など、控除を受けるための条件をしっかり確認しましょう。条件を満たさない場合、控除が受けられなくなります。
Conclusion
住宅ローン控除は私たちの税負担を軽減する大きな助けになります。入金のタイミングを理解し早めに申請することで、より早く税金の優遇を受けられることを忘れないでください。必要書類をしっかりと揃え申請期限を守ることで、スムーズに手続きを進められます。
この制度を利用することで、住宅購入の負担が軽くなり、より快適な生活が実現できるでしょう。私たちもこの制度を最大限に活用し、賢い資産形成を目指していきましょう。