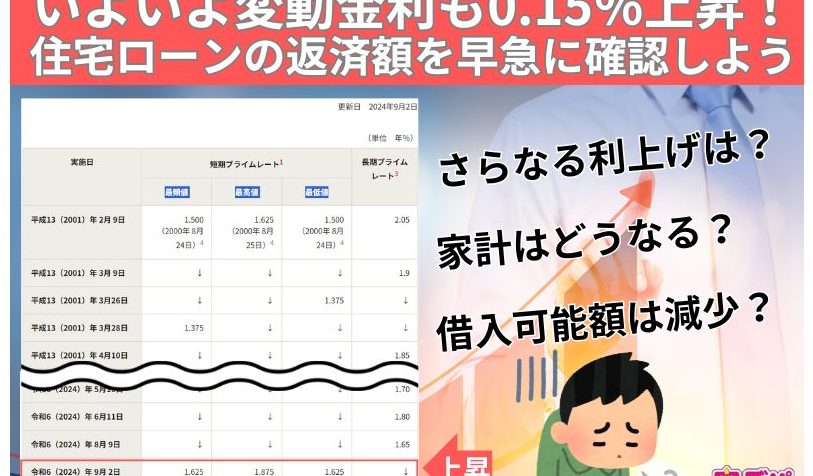
住宅を購入する際、多くの人が気になるのが住宅ローン利子いくらという点です。私たちもこの問題に直面し、どのように利子が計算されるのか、そしてそれが私たちの返済計画にどのように影響するのかを理解することが重要だと感じています。住宅ローンは大きな投資であり、その利子は長期にわたって私たちの生活に影響を与えるため、正確な情報が求められます。
住宅ローン利子の概要
住宅ローンの利子は、私たちが住宅を購入する際に重要な要素であり、返済額に直接影響を与える。本セクションでは、住宅ローン利子の定義や種類について詳しく説明する。
住宅ローン利子の定義
住宅ローン利子とは、借入金に対して金融機関に支払う費用です。この費用は通常、年率(金利)によって表され、ローンの残高に基づいて計算される。例えば、1,000万円の住宅ローンで金利が2%の場合、毎年20万円の利子が発生します。利子は、あなたの返済計画に大きな影響を及ぼすため、適切な情報を持つことが重要です。
住宅ローンの種類
住宅ローンには主に以下の種類がある。
住宅ローン利子の計算方法
住宅ローンの利子は、返済額に直接影響するため、正確な計算が重要です。利子の計算方法には主に2つのタイプがあります。以下にそれぞれの特徴を説明します。
固定金利と変動金利の違い
- 固定金利は、契約時に設定された金利がローン返済期間中変わらない。これにより、将来の支払い額が予測しやすく、安心感が得られる。
- 変動金利は、金利が市場の動向に応じて変動するため、支払い額が変わる可能性がある。具体的には、例えば、基準金利が上昇すれば、利子も増加する。
固定金利と変動金利の選択は、リスクの考慮や経済状況に依存します。しかし、将来的な金利の動向を予測するのは難しいことがあります。
利子計算のシミュレーション
利子を計算する際、以下の情報が必要です。
- 借入金額:購入する住宅の価格から自己資金を引いた残りの金額。
- 金利:適用される年利。固定金利か変動金利かを考慮する。
- 返済期間:住宅ローンを返済する期間。
具体的な計算方法は下記の公式を参考にします。
[
月々の返済額 = frac{借入金額 times text{金利}}{1 – (1 + text{金利})^{-text{返済回数}}}
]
住宅ローン利子の影響要因
住宅ローン利子は、さまざまな要因によって影響を受けます。このセクションでは、主要な影響要因を詳しく見ていきます。
経済情勢の変化
経済情勢の変化は、住宅ローン利子に直接的な影響を与えます。景気が良い時期には消費が増え、借入需要が高まるため、利子が上昇しやすくなります。一方、景気が悪化すると、借入需要が減少し、利子が低下することがあります。具体的には:
- 失業率の変動: 失業率が上昇すると、経済全体が停滞し、利子が低下する傾向があります。
- インフレ率: インフレ率が高まり続けると、中央銀行が利上げを行いやすくなります。
- 国内総生産(GDP): GDPの成長が鈍化すると、借入需要が減少し、住宅ローンの利子に影響を与えることがあります。
金利政策の影響
金利政策も住宅ローン利子に大きな影響を与える要因です。中央銀行の金利政策が利子の基準を決定し、住宅ローン市場全体に影響を及ぼします。特に以下の点が重要です:
- 政策金利: 中央銀行が設定する政策金利が変更されると、金融機関の融資条件も変わります。そのため、住宅ローンの利子が変動することがあります。
- 市場金利: 金融市場の状況によっては、住宅ローンの金利が上昇したり下降したりします。市場金利が高いと、住宅ローンも高く、逆に低いと、利子も低くなります。
- 金融引き締めや緩和: 金融政策の引き締めが行われると、住宅ローンの条件が厳しくなり、息苦しい状況が生まれることがあります。緩和政策が実施されると、借りやすくなる可能性があります。
住宅ローン利子の相場
住宅ローン利子の相場は、現在の金融市場や経済情勢によって大きく変動します。利子が高いと、月々の返済額が増し、私たちの住宅購入の選択肢にも影響を与えます。
現在の住宅ローン利子の状況
現在の住宅ローン利子は、約0.5%から2.5%の間で推移しています。この幅は、借入先の金融機関や借入額によって異なります。例えば、大手銀行では比較的低い金利を提供している場合が多いですが、信用組合や小規模な金融機関では高めの利子が設定されることがあります。私たちが住宅ローンを選ぶ際には、以下の点に注意が必要です。
- 貸出金利: 固定金利と変動金利の選択肢により、今後の支払いが大きく変わる。
- 信用評価: 申込み者の信用スコアが良いほど、有利な条件が得られる可能性が高い。
- 返済期間: 返済年数によっても利子が異なり、長期の返済では総支払額が増える。
未来の金利予想
未来の金利予想には、数々の経済指標が関与します。市場の動向や国の金融政策が、住宅ローン利子に大きな影響を及ぼします。我々が注視すべき要因は次のとおりです。
- 経済成長: GDPが上昇する時期には金利が上がる傾向がある。
- インフレ率: インフレが進むと、中央銀行は金利を引き上げて対応することが多い。
- 失業率: 失業率が低下すると、経済が回復し、金利が上昇する可能性が出てくる。
住宅ローンを選ぶ際のポイント
住宅ローンを選ぶ際には、いくつかの重要なポイントに注意を向けることが必要です。これらのポイントを理解することで、より良い選択ができるようになります。
利子の比較
各金融機関が提供する利子を比較することは重要です。借入先によって金利が異なるため、自分に合った条件を見つけるためには比較が不可欠です。例えば、以下のような要素に注意を向けるとよいでしょう。
- 大手銀行: 競争が激しいため、比較的低い金利を提供
- 信用組合や小規模金融機関: 高めの利子が設定されることが一般的
- 固定金利と変動金利: 自分の将来の支払い計画にどちらが適しているか確認
また、金利のタイプごとの違いを理解しておくことも大切です。変動金利は市場の動向によって変わるため、将来の支払い額が不確定になることがあります。一方、固定金利は契約時の金利が一定で、長期的な計画が立てやすくなります。
自分に合ったプランの見つけ方
自分に合ったプランを見つけるためには、いくつかのステップを踏むことが効果的です。まず、現在の経済状況や将来の収入を考慮し、現実的な返済シミュレーションを行うことが必要です。以下の手順を参考にするとよいでしょう。
- 自分の収入・支出を整理する
- 借入可能額の見積もりを行う
- 金利や条件の異なるプランを複数比較する
結論
住宅ローン利子は私たちの将来に大きな影響を与える重要な要素です。適切な情報を持ち正しい選択をすることで、返済計画をより明確にし、経済的な負担を軽減できます。利子の種類や計算方法を理解することは、賢い住宅購入の第一歩です。
また、金利の変動要因や市場の状況を常に意識することで、より良い条件のローンを見つける可能性が高まります。私たちが自分に合ったプランを選ぶためには、各金融機関の利子を比較し、将来の支払い計画を考慮することが不可欠です。