住宅ローンを利用している私たちにとって、年末調整での控除は見逃せないポイントです。住宅ローン控除で年末調整でいくら返ってくるのか</strong、気になりますよね。この制度を上手に活用することで、税金の負担を軽減し、家計に優しい結果をもたらすことができます。
住宅ローン控除の基本
住宅ローン控除は、住宅購入に伴う税金の優遇措置です。この控除により、年末調整での税金が軽減され、家計に大きな影響を与えることができます。
住宅ローン控除とは
住宅ローン控除は、住宅を取得するための借入金利息に対して所得税から控除を受けられる制度です。この制度により、借入金額や年数によって変動します。また、住宅ローン控除の適用を受けるには、居住要件を満たす必要があります。具体的には、住居の取得日から一定期間内に居住しなければなりません。この制度は、税額を直接少なくするため、家計を助ける重要な手段となります。
対象となる住宅と借入れ
住宅ローン控除の対象となるのは、新築や中古住宅、さらに一定のリフォームにも適用されます。具体的には、以下の条件を満たす必要があります。
- 住宅が専用の住居であること
- 一定の床面積基準を満たしていること
- 借入金が適切な金融機関からのものであること
年末調整の役割
年末調整は、私たちの所得税を正確に計算し、過不足を精算する大切な手続きです。このプロセスは、主に雇用者が行い、翌年の税務署への報告に必要な情報を集めます。年末調整を通じて、正確な税負担が確定し、必要な控除が適用されます。
年末調整の仕組み
年末調整の基本的な仕組みは、雇用者が従業員の1年間の給与を基に、税額と控除額を計算することです。これにより、以下の要素が調整されます:
- 総支給額:1年間で支払った総額
- 必要経費:業務に必要な経費を差し引いた金額
- 所得控除:医療費控除や社会保険料控除など
年末調整では、年末の時点での正確な所得金額をもとに税額が確定し、過剰に支払った税金が還付されることが期待されます。正しく手続きが行われない場合、思わぬ税金が発生することもあります。
住宅ローン控除が年末調整に与える影響
住宅ローン控除は、私たちが住宅を購入する際の重要な税制優遇措置です。この控除により、住宅ローンの利息分が所得税から控除され、実質的な税負担が軽減されます。具体的な効果は次の通りです:
- 控除額の計算:毎年の借入残高に対して、一定の割合で控除が適用される
- 還付金の発生:適用後に過剰に支払った税金が還付される
- 住居要件:新築住宅や一定の条件を満たした中古住宅が対象
具体的な返金額の計算
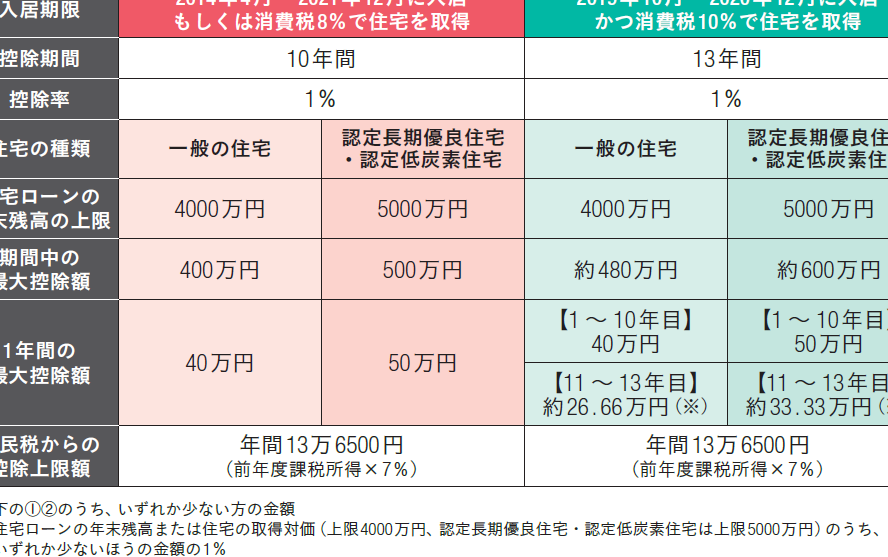
住宅ローン控除による返金額の計算方法は比較的シンプルです。毎年の借入残高に基づいて控除額が算出され、納税者の税金が軽減されます。
返金額の算出方法
返金額は以下の手順で計算されます。
- 借入残高を確認: 当年12月31日時点の借入残高を把握します。
- 控除率を適用: 借入残高に控除率を掛けます。一般的に控除率は1%です。
- 課税所得の確認: 課税所得に対する税率を確認し、実際に還付が期待できる額を計算します。
例えば、借入残高が2,000万円の場合、控除額は以下のようになります。
| 借入残高 | 控除率 | 控除額 |
|---|---|---|
| 20,000,000円 | 1% | 200,000円 |
このように簡単に控除額が算出されます。
返金額に影響を与える要素
返金額に影響を与える要素はいくつか存在します。
- 借入残高: 借入残高が高ければ高いほど控除額も増加します。
- 住宅の種類: 新築住宅か中古住宅かによって控除の条件が異なる場合があります。
- 居住年数: 住宅に居住している年数も控除に影響します。
- 控除率の変更: 政府の方針により、控除率が変更されることがあります。
年末調整の手続き
年末調整の手続きは、税金の正確な計算と控除の適用が重要です。このプロセスを経て、私たちの税金が適正に調整され、過剰に支払った税金が還付される可能性があります。以下に、年末調整に必要な手続きを見ていきましょう。
必要書類の準備
年末調整の前に、私たちは以下の書類を準備する必要があります:
これらの書類が整っていることで、年末調整がスムーズに進みます。
申告手続きの流れ
年末調整の申告手続きは、通常次のステップで進みます:
- 書類の提出: 集めた書類を雇用者に提出します。
- 控除額の計算: 雇用者が提出された書類を基に、控除額を計算します。
- 結果の確認: 計算結果が明らかになり、還付金や追加で支払うべき金額が示されます。
- 控除額の申告: 必要に応じて、税務署に控除額を申告します。
住宅ローン控除のメリットとデメリット
住宅ローン控除は、私たちの住まいにかかる税金負担を軽減する方法です。ただし、魅力的な点だけでなく、注意すべき側面も存在します。
メリット
住宅ローン控除の主な利点は次の通りです。
私たちの生活に直接的なメリットをもたらすため、住宅ローン控除は利用者にとって魅力的な選択肢です。
デメリット
一方で、住宅ローン控除には留意点も存在します。
Conclusion
住宅ローン控除を活用することで年末調整での税金の還付が期待できることは、私たちにとって非常に重要です。この制度を正しく理解し利用することで、家計の負担を軽減し、より良い生活を実現する手助けになります。
必要な書類を準備し、年末調整の手続きをスムーズに進めることで、返金額を最大限に引き出すことが可能です。住宅ローン控除のメリットを享受しつつ、条件や手続きに注意を払い、賢く活用していきましょう。私たちの未来のために、計画的な資金管理が大切です。