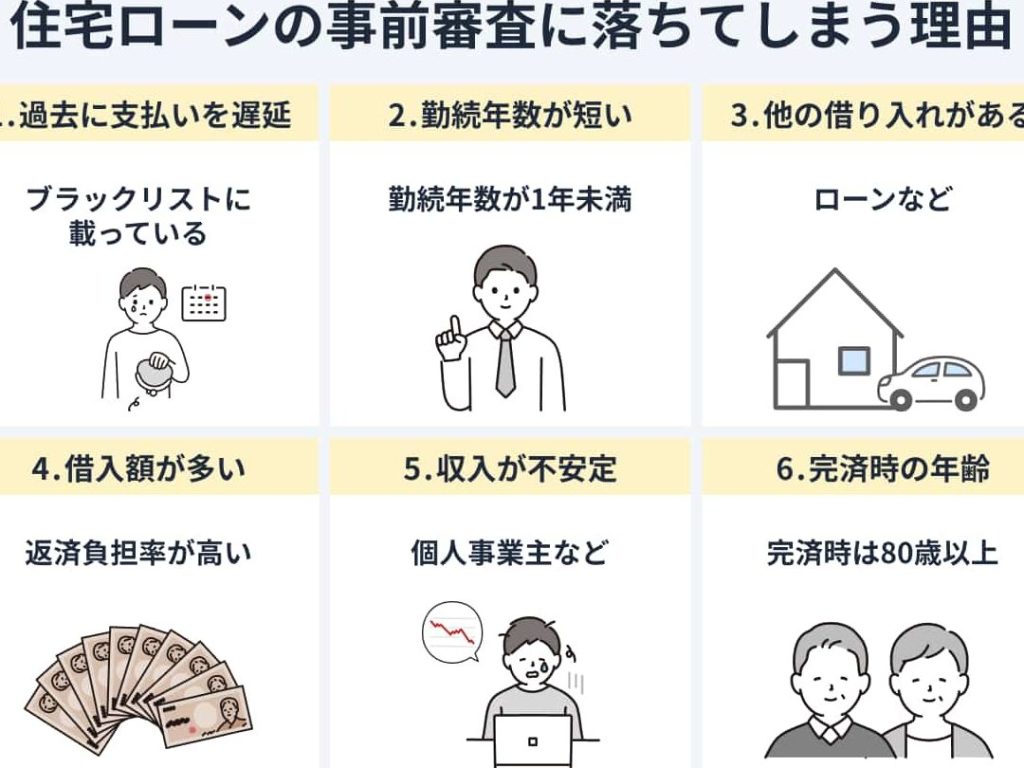
住宅ローンの審査に落ちた経験はありませんか?私たちもその不安を理解しています。住宅ローンの審査で落ちる理由は多岐にわたりますが、主に信用情報や収入状況が影響します。 これから、どのような要因が審査に影響を与えるのかを詳しく見ていきましょう。
住宅ローンの審査の基礎知識
住宅ローンの審査は、金融機関が貸し付けを行う前におこなう重要な工程です。この審査では、借り手の返済能力や信用リスクを評価します。
住宅ローンの審査とは
住宅ローンの審査とは、おもに以下の要素に基づいて行われます。
- 信用情報: 借り手の過去の借入と返済の履歴を確認します。これにより、金融機関はリスクを見積もります。
- 収入状況: 安定した収入源があるかどうかが重要視されます。例えば、正社員としての勤務年数が長い場合、信頼度が増します。
- 負債比率: 収入に対する借入金の割合を計算し、返済能力を判断します。一般的に、この比率が低いほど好まれます。
審査の流れ
住宅ローンの審査プロセスは、以下のステップで進行します。
- 申し込み: 申請者が必要書類を提出します。必要な書類には、身分証明書、収入証明書、信用情報などがあります。
- 審査: 提出された書類をもとに、金融機関が詳細な審査を進めます。この段階では、信用情報や収入状況が調査されます。
- 結果通知: 審査結果が出ると、金融機関から通知が来ます。承認された場合、次の手続きへ進むことができます。
主な審査基準
住宅ローンの審査は複数の基準に基づいて行われます。ここでは、特に重要な基準を詳しく説明します。
収入と安定性
収入の安定性は、審査において極めて重要です。定職に就いているかどうかや、過去数ヶ月間の収入額が審査に影響を与えます。一般的に、以下の要素が評価されます。
- 給与の額: 毎月の収入が一定であることが求められます。
- 雇用形態: 正社員か契約社員かによっても、評価が異なります。正社員の方が安定性が高く見なされることが多いです。
- 副収入の有無: 副収入があると、全体的な収入の評価にプラスになります。
これらの条件により、信用金利や借入可能額が変わることがあります。
過去の信用情報
過去の信用情報は、審査で大きな影響を与える要素です。ここでは、信用情報がどのように評価されるかを挙げます。
- 借入履歴: 過去に住宅ローンやクレジットカードの支払いが遅れた場合、信用情報に影響が出ます。
- 債務残高: 現在の負債が多すぎると、返済能力が疑問視されます。
- 信用スコア: 信用スコアが高いほど、審査が通過しやすくなります。一般的には700以上が望ましいとされています。
住宅ローン審査で落ちる主な理由
住宅ローン審査に落ちる理由は多岐にわたります。ここでは、特に注目すべき要因を具体的に説明します。
不十分な返済能力
返済能力が不足していると、審査を通過するのが難しくなります。返済能力は、主に以下の要素に基づいて評価されます。
- 収入の安定性: 定職の有無や過去数ヶ月の収入額が考慮されます。
- 給与の額: 高い給与は、返済能力を強く示します。
- 副収入: 副収入の有無もプラスの要素として評価されます。
これらの条件が整わない場合、審査に落ちる可能性が高まります。
既存の負債の影響
既存の負債が多いと、住宅ローンの審査に悪影響を及ぼします。具体的には、以下の点が重要です。
- 総負債残高: 負債が多いほど、返済負担が増加します。
- 負債比率: 月々の収入に対する負債の割合が高いと、財政的な余裕が不足する印象を与えます。
これらの要因が影響し、審査に落ちるリスクが増します。
信用スコアの低さ
信用スコアが低い場合、審査を通過するのが難しくなります。信用スコアは、以下の要素によって決まります。
- 借入履歴: 過去の借入履歴が不十分だと、信頼度が下がります。
- 返済遅延: 返済の遅れがあると、スコアが低下します。
審査対策方法
住宅ローンの審査に備えた具体的な対策が重要です。以下の方法を実践することで、審査通過の可能性が高まります。
申請書類の準備
申請書類は、審査の評価基準に直接影響します。以下の書類を整えることが大切です。
書類の不備や遅延は、審査を厳しくする要因となるので、正確な情報をまとめておくと良いです。
返済計画の見直し
返済計画は、審査における重要な要素です。収入や支出を見直して、以下のポイントに注意しましょう。
結論
住宅ローンの審査に落ちる理由は多岐にわたりますが私たちはこれらを理解し対策を講じることが重要です。信用情報や収入状況は特に大きな影響を与えますのでこれらをしっかり整える必要があります。
また申請書類の準備も怠らず正確な情報をもって臨むことで審査通過の可能性が高まります。無理のない返済計画を立て収入の安定性を意識することでより良い結果を得られるでしょう。
この情報を活用し自信を持って住宅ローンの審査に挑みましょう。私たちの将来の住まいを手に入れるための第一歩です。