自己破産は厳しい決断ですが、その後の生活設計において重要な影響を与えます。特に、自己破産後の住宅ローンはどうなるのかという疑問は、多くの人にとって避けて通れないテーマです。私たちもこの問題について考えることが多く、具体的な情報を知りたいと思っています。
自己破産の基本知識
自己破産とは、借金が返済できない状況に陥った個人や法人が、法律に基づいて債務を免除される手続きです。この手続きによって、債務者は資産をいくつか保持しながら、残りの債務が消滅します。具体的には、個人が債務整理を行うときに利用される方法の一つです。
自己破産とは
自己破産は、財政的な破綻を正式に宣言する手続きです。この過程には、弁護士の支援が必要で、裁判所で手続きを進めます。手続きが無事に進むと、債権者からの請求が停止し、一部の資産を除いて大部分が免除されることになります。自己破産を選ぶ理由には、借金が支払えない状態や生活が困難な状況が含まれます。
自己破産の影響
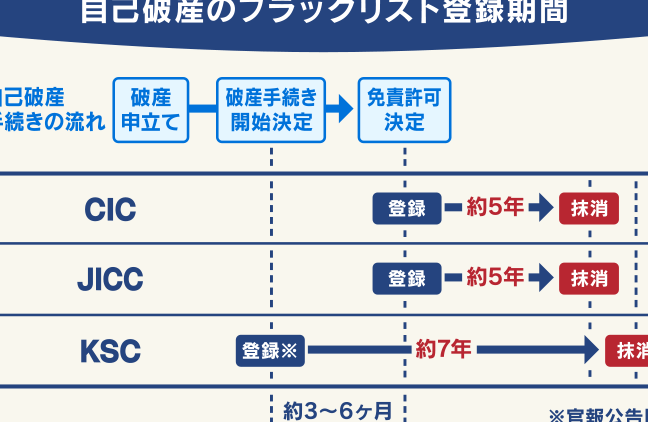
自己破産後には、さまざまな影響が考えられます。**まず、信用情報に自己破産の記録が残ります。この記録は通常7年間保持され、金融機関からの信用判断に影響します。**また、担保がない借金は消滅しますが、住宅や車などの資産に関する一部の義務は残ります。以下は、一部の具体的な影響です。
- 信用が減少する: 住宅ローンやクレジットカードの取得が困難になる。
- 資産の制限: 一定の資産は保持できても、多くの資産が財産分与される可能性がある。
- 生活設計の見直し: 家計の再構築が必要となり、生活水準が変化する。
住宅ローンと自己破産
自己破産後の住宅ローンの状況は、財務状況に大きな影響を与える要素です。自己破産を選択した私たちは、新しい住宅ローンを取得する際にいくつかの課題に直面します。
自己破産後の住宅ローンの取得
自己破産後、住宅ローンの取得は簡単ではありません。自己破産の記録は約5年から10年、信用情報に残ります。このため、信用スコアが低下し、金融機関からの貸付が厳しくなります。以下のポイントが影響します。
- 信用情報の影響: 自己破産の情報が残るため、金融機関は返済能力に疑念を抱きます。
- 金利の変動: 一部の金融機関では、自己破産後に高い金利が設定されることがあります。
- 担保の必要性: 不動産を担保にすることで、住宅ローンが通りやすくなる場合があります。
私たちは自己破産後、より良い条件で住宅ローンを取得したいと考えます。
住宅ローンの審査基準
銀行が住宅ローンの審査を行う際には、いくつかの基準があります。これらは、借入者の信用力や返済能力を評価するための重要な要素です。一般的な審査基準には以下のものがあります。
- 収入証明の提出: 安定した収入を示すために、給与明細や源泉徴収票などが必要です。
- 自己資金の割合: 自己資金が多いほど、融資の審査が通りやすくなります。
- 返済比率: 月々の返済額が収入の一定比率を下回っている必要があります。
- 信用情報の調査: 金融機関は、私たちの信用履歴を調査し、債務超過や遅延の履歴を確認します。
自己破産後の住宅ローン利用可能年数
自己破産後に住宅ローンの利用可能年数は重要なポイントです。金融機関は、自己破産の影響を受ける期間を考慮します。一般的には、自己破産記録が残る約5年から10年の間、住宅ローンの審査基準が厳しくなります。この期間中、信用情報に基づく信用スコアが低下し、金融機関からの借入れが難しくなります。
一般的な年数
自己破産後、住宅ローンを取得できるまでの一般的な年数は以下の通りです。
- 5年: 一部の金融機関では、自己破産後5年経過後に住宅ローンの審査が可能になるケースがある。
- 7年: 多くの金融機関は、自己破産後7年を経過した場合に住宅ローンを通しやすくする方針を採用している。
- 10年: 重要な金融機関は、10年経過後に信用情報を重視し、住宅ローンの承認が取りやすくなることが多い。
この期間は、近年の政策変更や金融機関の方針によって変動することがあります。借入希望者は、早期に専門家に相談することをお勧めします。
例外ケース
自己破産後の住宅ローンにおいて、以下のような例外が存在します。
- 信頼できる保証人を立てる: 信用力のある保証人がいれば、自己破産後でも融資を受けられる可能性がある。
- 安定した収入がある場合: 定職に就いており、安定収入が確認できれば、一定の条件下でのローン承認が期待できることがある。
- 自己資金を多く投入する: 自己資金の割合が高い場合、金融機関はリスクを見直し、融資を承認する可能性が高まる。
自己破産後の住宅ローン取得の流れ
自己破産後に住宅ローンを取得するには、特定の手順を踏む必要があります。手続きがスムーズに進むことで、早期の住宅購入が可能になります。以下に、住宅ローン取得の流れを詳しく説明します。
申請手順
- 信用情報の確認
信用情報機関から自己破産の記録を確認します。記録の抹消には一定の期間が必要です。
- 借入希望額の設定
自身の収入や生活費を考慮して、借入希望額を決定します。
- 金融機関の選定
自己破産後の住宅ローンに理解がある金融機関をいくつか選びます。
- 申請書類の準備
必要な書類をまとめ、申請準備を行います。提出先によって求められる書類が異なる場合があります。
- 正式に申し込み
希望する金融機関に住宅ローンの申し込みを行います。審査が開始されます。
- 審査結果の待機
審査には数週間程度かかるため、結果を待ちます。
必要書類
自己破産後に住宅ローンを申し込む際には以下の書類が必要です:
- 本人確認書類
免許証や健康保険証など、自己の身分証明書。
- 収入証明書
給与明細書や源泉徴収票、確定申告書など。
- 資産証明書
銀行口座の残高証明書や証券口座の明細書。
- 住宅購入申請書
住宅ローンの申請に必要な専用の書類。
- 返済計画書
どのようにして返済を行うかの計画を示した書類。
- 保証人に関する情報
保証人を立てる場合、その人の情報や関係性を示す書類。
まとめ
自己破産後の住宅ローン取得は簡単ではありませんが可能性はあります。信用情報の影響や審査基準を理解し適切な対策を講じることで、より良い条件での融資を受けるチャンスが広がります。特に自己破産からの経過年数や安定した収入が鍵となります。私たちは早期に専門家に相談し必要な手続きを進めることが重要です。これにより、自己破産後の新たな生活設計を実現する一歩を踏み出せるでしょう。