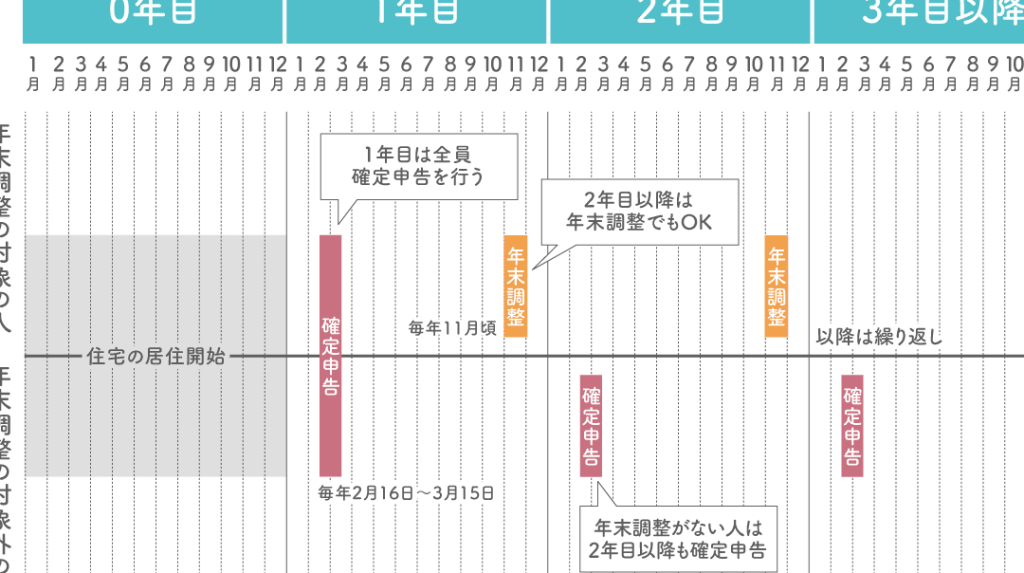
住宅ローン控除を利用している私たちにとって、確定申告のタイミングは非常に重要です。特に住宅ローン控除 確定申告 入金 いつという疑問は、多くの方が抱える悩みの一つです。正しい時期に入金を行うことで、税金の還付を最大限に受けることができます。
住宅ローン控除の基本
住宅ローン控除は、住宅を取得する際に利用できる税制優遇措置です。この制度により、住宅ローンの利息部分が所得税から控除され、税負担の軽減が図られます。
住宅ローン控除とは
住宅ローン控除とは、住宅を購入した際に借り入れたローンの利息に対して、一定の金額を所得税から控除する制度です。具体的には、控除率は年末残高の1%であり、控除期間は最長で10年です。たとえば、ローン残高が3000万円の場合、年間30万円の税額控除が受けられます。この制度には、初めて住宅を購入する人や特定の条件に合致する人が対象になります。
対象となる条件
住宅ローン控除の対象となるためには、以下の条件を満たす必要があります。
- 居住要件: 住宅に実際に居住していること
- ローン要件: 住宅ローンの借入金額が一定の基準を満たしていること
- 面積要件: 住宅の面積が一定以上であること
- 所有者要件: 住宅の所有者が申告を行うこと
確定申告の流れ
確定申告の流れは、住宅ローン控除を受けるための重要なステップです。手続きを正確に進めることが、税金還付の確保につながります。
必要な書類
住宅ローン控除を受けるためには、以下の書類が必要です。
- 申告書: 確定申告書Bを準備すること。
- 住宅借入金等特別控除証明書: 所属金融機関からの控除証明を受け取ること。
- 源泉徴収票: 勤務先から取得した年末調整の結果。
- 登記事項証明書: 物件の所有状況を確認するための書類。
これらの書類は、事前に整えておくと手続きがスムーズになります。
確定申告の手続き
確定申告手続きは、以下のステップで進めます。
- 書類を準備する: 必要な書類を揃え、内容を確認する。
- 確定申告書を作成する: e-Taxを利用してオンラインで申告書を作成することができる。
- 税務署に提出する: 作成した申告書を税務署に提出、オンライン提出も可能。
- 還付金を受け取る: 確定申告後、還付金を指定口座に入金してもらう。通常、申告後1か月程度で入金される。
入金のタイミング
住宅ローン控除に関する確定申告後、税金還付金の入金タイミングは重要です。納付が完了した後、通常1か月以内に入金が行われることが多いです。税務署への申告が遅れると、還付金の入金時期もずれる可能性があるため、注意が必要です。
いつ入金されるか
還付金は、確定申告書を提出してから約1か月以内に指定口座に振り込まれます。ただし、特別な事情がある場合や申告の内容に不備があると、処理に時間がかかることもあります。具体的な入金スケジュールは以下の通りです。
- 確定申告は毎年2月16日から3月15日
- 入金は通常、申告から約1か月以内
- 不備や審査の遅れがあれば、さらに時間がかかる場合も
入金時の注意点
入金に際して、幾つかの注意点があります。これらを把握しておけば、安心して還付金を受け取れます。
- 指定口座の確認: 申告時に指定した口座が正しいか確認する。
- 入金通知の確認: 入金された際には通知が届くことがあるので、確認する。
- 不備の訂正: 申告内容に誤りがあった場合、訂正手続きが必要。
住宅ローン控除のメリット
住宅ローン控除は多くの家庭に大きなメリットをもたらします。この制度を活用することで、私たちは税金の軽減を図ることが可能です。
税金の軽減
住宅ローン控除を利用すると、所得税からの控除を受けられます。具体的には、住宅ローンの利息部分が控除対象となり、税金負担が軽減されます。例えば、控除率は年末残高の1%で、最大10年間での適用が可能です。このように控除を受けることで、年間に数万円から数十万円の税金を節約できます。そう考えると、この制度は私たちの生活において非常に有益です。
結論
住宅ローン控除を利用することで私たちは税金の軽減を享受できます。確定申告の手続きを正確に行い入金をスムーズに受け取ることが重要です。申告後の入金は通常1か月以内ですが不備があると遅れる可能性がありますので注意が必要です。
毎年の申告期間を把握し必要な書類を準備することで私たちはより多くの税金還付を受けることができます。この制度を最大限に活用し私たちの家計を支える一助としましょう。住宅ローン控除は多くの家庭にとって非常に価値のある制度です。