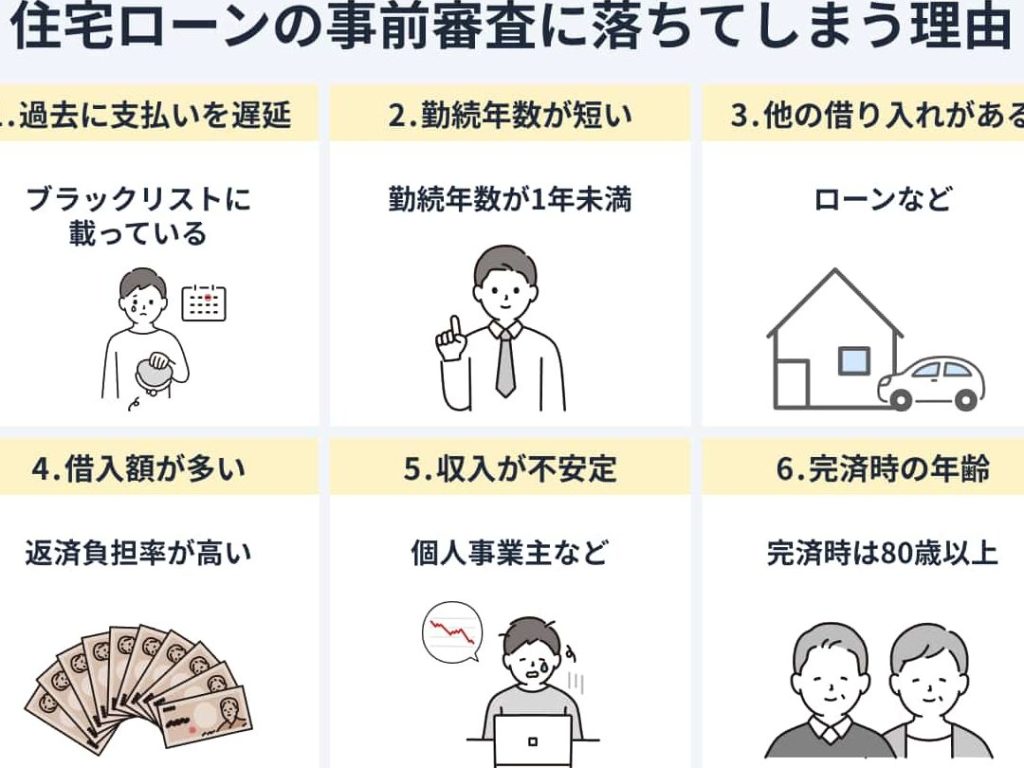
住宅ローンを利用する際、審査が通らないと不安になりますよね。私たちも同じ経験をしたことがあります。住宅ローン審査が通らない理由を知ることは、成功への第一歩です。 どんな要因が影響するのかを理解することで、未来の計画を立てやすくなります。
住宅ローン審査の基本
住宅ローン審査は、私たちがマイホームを購入する際の重要なステップです。審査の結果によって、融資の可否が決まります。このセクションでは、審査の仕組みと流れについて詳しく解説します。
住宅ローンの仕組み
住宅ローンは、私たちが自宅を購入するために必要な資金を金融機関から借りる方法です。通常、次の要素が関与します。
- 金利: 借入金に対する利子。固定金利と変動金利がある。
- 返済期間: 借入金を返済する期間。一般的には15年から35年。
- 担保: 住宅が住宅ローンの担保となる。金融機関は、住宅を売却することが可能。
- 借入限度額: 収入や信用情報に基づいて、融資可能な金額が決まる。
これらの要素により、私たちの借入条件が異なります。金融機関は、私たちの返済能力を評価し、審査を行います。
審査の流れ
住宅ローンの審査は、以下のステップで行われます。
- 事前審査: 申込書類を提出し、簡易的な審査が行われる。この結果に基づいて、融資の可否が判断される。
- 本審査: 事前審査が通過した場合、詳細な情報が求められる。通常、収入証明書や納税証明書などが必要。
- 融資承認: 各種書類が審査され、融資が承認される。この段階で、金利や条件が最終決定される。
- 契約締結: 融資を受ける条件に同意し、契約を締結する。この契約によって、借入が正式にスタートする。
審査に影響する要因
住宅ローンの審査には、いくつかの重要な要因があります。これらの要因を理解することで、審査の過程をスムーズに進められる可能性が高まります。
年収と職業
年収や職業は、住宅ローン審査で最も重要な要因の一つです。金融機関は、安定した収入があるかどうかを重視します。例えば、年収が高い場合、返済能力も高いと見なされます。また、正社員としての雇用形態は、より好まれます。契約社員やフリーランスの場合、収入の安定性を示す追加の書類が必要になることがあります。
信用情報
信用情報は、住宅ローン審査において非常に重要です。信用情報機関が保有するデータを見ることで、金融機関は私たちの信用履歴を評価します。クレジットカードの支払い遅延や未払金があると、信用スコアが低下し、審査に悪影響を与えます。定期的に自分の信用情報を確認し、正確さを保つことが大切です。
よくある審査落ちの理由
住宅ローンの審査に通らない理由には、いくつかの主要な要因があります。理解することで、審査を通過するための対策を講じやすくなります。
返済能力不足
返済能力が不足していると、審査に影響を及ぼします。金融機関は、借入額に対する毎月の返済が可能かどうかを評価します。たとえば、以下の要因が影響します。
- 年収の低さ
- 他のローンの返済負担
- 経済的な安定性の欠如
返済比率が高い場合、審査が通りにくくなります。きちんとした返済計画を立てることが重要です。
事故情報の影響
事故情報、つまり過去の債務不履行や延滞があると大きな影響があります。事故情報は信用情報機関に記録され、審査の際に参照されます。次の点が特に重要です。
- 過去の延滞や未払いの件数
- 現在の信用スコア
- 事故情報の解消状況
信用履歴の管理は重要で、定期的な確認が求められます。
借入先の過去の履歴
借入先の過去の履歴も審査に影響します。複数の金融機関で借入があると、リスクと見なされることがあります。以下の点を考慮する必要があります。
- 借入額の総額
- 借入先の選択
- 返済履歴の透明性
審査を通すための対策
住宅ローンの審査を通すためには、いくつかの具体的な対策が必要です。これらの対策を実践することで、通過率が向上します。
事前準備と見直し
事前の準備が鍵となります。まず、収入や支出を把握することが重要です。収入証明書や納税証明書を整理し、必要な書類を早めに準備します。また、信用情報の確認も欠かせません。信用報告書をチェックし、エラーや問題を早めに解消することがポイントです。さらに、ローン返済計画を立て、適切な借入金額を設定します。このように、事前の見直しを行うことで、審査に備えた準備が整います。
結論
住宅ローン審査が通らない理由を理解することは私たちの成功に繋がります。年収や信用情報などの要因を把握し適切な対策を講じることで、審査通過の可能性を高められます。事前の準備や書類の整理は大切ですし、自分の信用状況を定期的に確認することも忘れてはいけません。
これらのステップを踏むことで、私たちの住宅購入の夢に一歩近づくことができます。しっかりと準備を整え、自信を持って審査に臨みましょう。