住宅を購入する際に欠かせないのが住宅ローン どこまで借りられるのかということです。私たちは夢のマイホームを手に入れるために、どのくらいの金額を借りることができるのか、またその返済計画について真剣に考えなければなりません。
住宅ローンの基本
住宅ローンは、マイホームを手に入れるために欠かせない要素です。以下では、住宅ローンの基本知識と理解を深めるために、主に2つの重要な要素を説明します。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、それぞれ異なる特徴があります。主な種類は以下の通りです。
- 固定金利型ローン: 金利が一定で、返済期間中は変わらない。
- 変動金利型ローン: 金利が市場の変動に応じて変わる。
- 期間選択型ローン: 一定期間は固定金利で、その後は変動金利に移行する。
- フラット35: 35年間固定金利が適用される。
- 団信付きローン: 借り手が死亡した場合、ローンが保険で保障される。
これらの種類があるため、自分に合った住宅ローンを選ぶ必要があります。選択肢を理解することで、最適な金利を見つけやすくなります。
住宅ローンの仕組み
住宅ローンの仕組みは、金利と借入額、返済期間の関係によって成り立っています。基本的に以下のような流れです。
- 借入金額: 購入したい住宅の価格を基にします。
- 金利: 年利が設定され、月々の返済額に影響します。
- 返済期間: 10年から35年まで選べる場合が多い。
- 返済方式: 元利均等返済と元金均等返済方式の主に2つがある。
住宅ローンの借入可能額
住宅ローンの借入可能額は、私たちが住宅を購入する際の重要な要素です。借入額は、さまざまな要因によって決まります。
年収と借入額の関係
年収は、借入可能額に直接影響します。一般的に、年収の5〜7倍を上限として借入れが可能です。例えば、年収が500万円の場合、借入可能額は2500万円から3500万円の範囲に位置します。さらに、年収が高いほど、より高額なローンを受けやすくなります。これに加え、私たちのライフスタイルやその他の収入源も考慮に入れる必要があります。特に、安定した収入があれば、金融機関からの評価が向上します。
借入時の審査基準
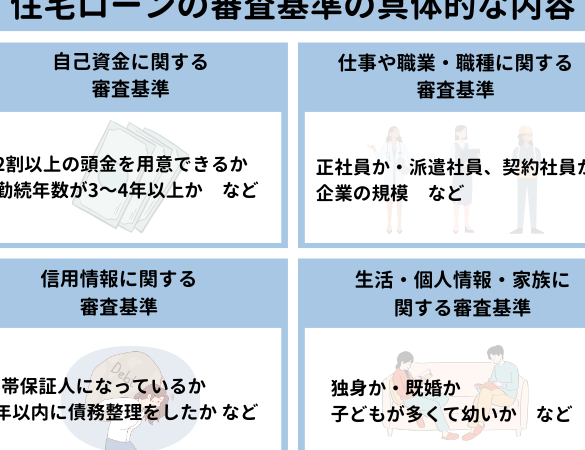
借入時の審査基準には、信用情報や返済負担率などが含まれます。具体的には、以下の要素が影響します。
- 信用情報: 過去の借入状況や返済履歴は、審査に大きく影響します。
- 返済負担率: 年収に対する返済額の割合が重視され、一般的に25%以下が推奨されます。
- 自己資金: 頭金を多く用意すると、借入可能額が増えることがあります。
住宅ローンの金利
住宅ローンの金利は、借入額の返済に大きく影響します。金利のタイプを理解することで、最適なローンを選ぶ手助けになります。
固定金利と変動金利
固定金利は、ローン期間中に金利が変わらないため、毎月の返済額が安定します。これにより、将来的な支出を計画しやすくなります。一方で、変動金利は、金利が市場の動向に応じて変化します。初期の金利が低い場合が多いですが、長期的には金利の上昇リスクがあります。特に、以下のポイントを考慮することが重要です。
- 固定金利:安定性があり、予測しやすい返済計画。
- 変動金利:初期金利が低く、上昇時の負担が懸念される。
価格変動に耐えられるか、または安全性を優先するかを考える必要があります。
金利の選び方
金利の選び方は個人のライフスタイルや収入の安定性によって異なります。以下の要素を考慮すると良いでしょう。
- 所得状況:安定した収入があれば、固定金利が有利。
- 経済的背景:将来の金利上昇を見込むなら固定金利が安心。
- 返済期間:長期に渡る場合、変動金利の低金利も魅力。
住宅ローンの返済期間
住宅ローンの返済期間は、借入額や金利に大きな影響を及ぼす重要な要素です。返済期間の選択肢には、一般的に15年、20年、30年などがありますが、自分たちに最適な期間を選ぶことが必要です。
最適な返済期間とは
最適な返済期間は、個々のライフスタイルや経済状況に依存します。以下のポイントを考慮することで、適切な期間を見つけられます。
- 返済負担の軽減: 短期の返済期間は月々の返済額が高くなりがちですが、総支払額は少なくなります。
- 金利の影響: 長期の返済期間は金利の変動に対してリスクが大きく、金利負担が増加する可能性があります。
- ライフプランとの調和: 返済期間が長い場合、転職や家族構成の変化にも対応しやすくなります。
このように、返済期間を選ぶ際は、自分たちの未来のプランを考慮することが重要です。
返済計画の立て方
返済計画の立て方は、無理なく資金を管理するために欠かせません。計画を立てる際には、次のステップを心掛けます。
- 収支の把握: 自分たちの収入と支出のバランスを理解することで、返済に充てられる金額を明確にします。
- 金利の選択: 自分たちのリスク許容度に応じて、それぞれの金利タイプ(固定金利か変動金利か)を選びます。
- 返済シミュレーションを行う: 借入額や返済期間に基づいて返済のシミュレーションを行い、実際にどの程度の負担が生じるのかを明確にします。
Conclusion
住宅ローンは私たちの夢のマイホームを実現するための重要な要素です。適切なローンを選び返済計画を立てることで、安心して新しい生活をスタートできます。私たちは自分のライフスタイルや経済状況を考慮しながら、借入可能額や金利の選択肢をしっかり理解することが大切です。
また、返済期間や返済方式についても慎重に検討し、無理のない計画を立てることで、将来の安心を確保できます。これらの知識を活用し、賢い選択をすることで、理想の住まいを手に入れる道が開けるでしょう。