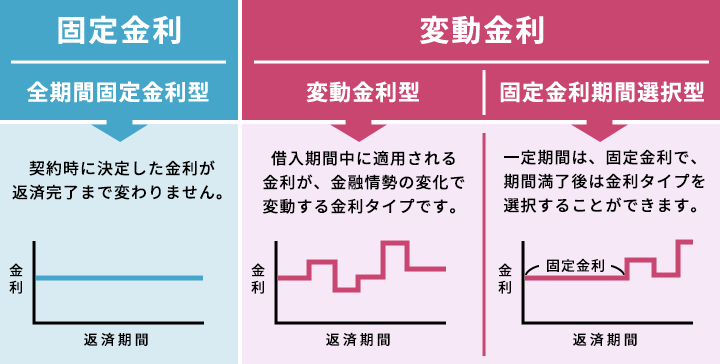
住宅ローンを選ぶ際、金利のタイプは非常に重要な要素です。私たちは、固定金利と変動金利のどちらが自分たちに合っているのか、悩むことが多いですよね。固定金利は安定感があり、月々の支払いが予測しやすい一方で、変動金利は市場の動きに応じて金利が変わるため、初期の負担が軽くなる可能性があります。
住宅ローンの基本
住宅ローンは、住宅購入のために金融機関から借りるお金のことです。私たちが住宅を手に入れるための重要な手段といえます。返済は一定の期間にわたって行われ、利息が加算される仕組みです。
住宅ローンとは
住宅ローンとは、住宅を購入する際に必要な資金を調達するための融資です。金融機関が借り手にお金を貸し出し、その代わりに住宅を担保とします。この方式により、借り手は比較的低い金利で資金を得ることが可能になります。なお、自己資金と組み合わせて利用するケースが多くなっています。
金利の種類
住宅ローンの金利には主に以下の二種類があります。
- 固定金利: 金利がローン期間中ずっと同じで、月々の返済額が一定です。これにより、将来の支出が予測しやすくなります。
- 変動金利: 金利が市場の動向に応じて変動し、初期の金利が低く設定されることが一般的です。ただし、将来的には金利が上昇するリスクも考慮しなければなりません。
固定金利の特徴
固定金利のメリット
- 月々の支払いが安定する: 固定金利では、金利が変わらないため、住宅ローンの返済額が一貫しています。
- 長期的な計画が立てやすい: 家計の見通しが立てやすく、将来の収支計画が容易になります。
- 金利の上昇リスクから守られる: 市場金利が上昇しても、固定金利により影響を受けません。
- 安心感が得られる: 変動金利と比べて、金利の変動に対する心配が少なくなります。
固定金利のデメリット
- 初期金利が高めのことが多い: 固定金利は、変動金利よりも初期金利が高く設定されることが一般的です。
- 早期返済時のペナルティがある場合がある: 一部の金融機関では、返済期間中に早期返済をすると手数料がかかることがあります。
- 金利が低下した場合のメリットを享受できない: 市場金利が下降した際でも、固定金利の恩恵は得られません。
- 再契約が必要になることがある: 固定期間が終了すると、新たな契約が必要です。この際に金利が変動する可能性があります。
変動金利の特徴
変動金利は市場の金利に連動し、一定の期間ごとに金利が見直される仕組みです。このため、初期の金利が固定金利より低いため、早期に住宅ローンを借りやすく提供します。変動金利の詳細な特徴を以下で見てみましょう。
変動金利のメリット
変動金利の利点には以下があります。
- 金利が低く設定されることが多い: 初期金利が固定金利より低く、負担が軽く感じられます。
- 返済額が変動する点: 市場金利が下がれば、住宅ローンの金利も下がるため、将来的な返済が楽になります。
- 柔軟な返済プラン: 多くの金融機関が変動金利のローンを提供しており、選択肢が豊富です。
変動金利のデメリット
変動金利にはリスクも存在します。
- 金利の変動リスク: 市場金利が上昇する際には、返済額が増加し、家計に影響を与える可能性があります。
- 長期的な計画の難しさ: 将来の金利情勢が不明なため、長期間の返済計画が立てづらいことがあります。
- 金利上昇時の迷い: 初めは得でも、金利が上昇した場合の負担増加が懸念されます。
どちらを選ぶべきか
住宅ローンの選択は、私たちのライフスタイルや将来の計画に大きな影響を与えます。せっかくの投資ですから、自分たちに最適な金利タイプを選ぶことが重要です。
自分のライフスタイルに合わせて
無理のない返済が大切です。そこで、以下の要素を考慮しましょう。
- 収入の安定性:安定した収入がある場合、固定金利が安心できます。
- ライフプラン:将来的に家族が増える予定があるなら、長期的安定を選ぶべきです。
- 転勤の可能性:転勤や引越しの予定があるなら、柔軟な変動金利が向いています。
- 支出の変動:生活にかかる費用が変わる可能性が高い場合、リスクを考慮する必要があります。
これらの状況によって、最適な選択が異なるため、じっくり検討することが求められます。
経済状況と予測
経済の状況も無視できません。以下の情報が影響します。
- 金利のトレンド:過去の金利変動を観察し、現在のトレンドを把握すること。
- インフレ率:インフレが進むと、固定金利はより有利な選択になることがあります。
- 経済成長予測:経済が成長している場合、金利も上昇する傾向があります。
結論
住宅ローンの金利選択は私たちの将来に大きな影響を与えます。固定金利の安定性と変動金利の柔軟性のどちらが自分たちに合っているのかをしっかり考えることが重要です。
ライフスタイルや将来の計画を見据えながら、収入の安定性や支出の変動も考慮に入れる必要があります。経済状況や金利の動向を把握しながら、最適な選択をすることで、安心して住宅ローンを利用できるでしょう。自分たちのライフプランに合った金利タイプを選ぶことで、より充実した生活を実現できるはずです。