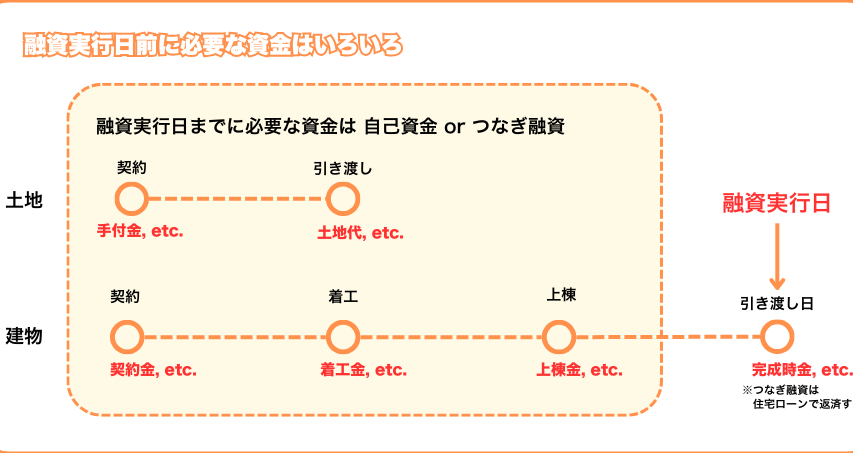
住宅購入を考えるとき、**住宅ローンはいつから始めるべきなのか**という疑問が浮かびますよね。多くの人がこの重要なステップを踏む前に、タイミングや準備について悩むものです。私たちもその一員です。適切なタイミングを見極めることが、夢のマイホームを手に入れる鍵となります。
住宅ローンの基礎知識
住宅ローンについての基本的な理解は、家購入のプロセスにおいて重要です。私たちは、住宅ローンの定義やそのタイプを把握することで、適切な選択を行えるようになります。
住宅ローンとは
住宅ローンとは、家を購入するために銀行や金融機関から借りる資金のことです。このローンは、住宅の資産価値の一部を担保として、借入金額を返済するための約束を交わします。借入金の返済は、通常、数十年かかります。また、借入れた金額に利子が加算されるため、最終的な返済額は借入れ金額を超えます。私たちが知っておくべきことは、住宅ローンは長期的な財務計画に大きく影響を与える要因であるということです。
住宅ローンの種類
住宅ローンには、いくつかの種類があります。主なものとして以下が挙げられます。
- 固定金利型ローン: 金利が返済期間全体を通じて固定され、返済額が一定です。将来の金利上昇に対して安心感を提供します。
- 変動金利型ローン: 金利が市場金利に応じて変動します。このため、金利が下がると返済額も減少する可能性がありますが、逆に金利が上昇するリスクも伴います。
- 住宅ローン特別金利型: 金融機関によって提供される特別金利が適用されることがあります。これは特定の条件があるため、事前に確認が必要です。
住宅ローンの開始時期
住宅ローンを開始する最適な時期を検討することが重要です。私たちの目標は、適切なタイミングを見極めることで、マイホーム購入をスムーズに進めることです。
住宅購入のタイミング
住宅購入のタイミングは、個人の状況や市場の動向によって異なります。私たちは、次の要因を考慮して判断します。
- ライフステージの変化: 例えば、結婚や家族の増加などの重要なライフイベントが住宅購入のきっかけになることがあります。
- 経済的な安定性: 安定した収入や貯蓄の状況は、ローンの取得を容易にします。
- 市場の状況: 市場が安定している場合、購入を検討するのが好ましいです。
これらの要因を総合的に考慮すると、より良いタイミングを見つけられます。
市場の状況と金利
市場の状況と金利は、住宅ローンの開始時期に大きく影響を与えます。私たちが注目すべきポイントは次の通りです。
- 金利の変動: 金利が低い時期は、住宅ローンの返済総額が減ります。このため、金利動向をしっかりと把握することが必要です。
- 不動産市場のトレンド: 購入を考える際、周囲の不動産価格や動向にも目を向けるべきです。価格が下がっている市場では、購入のチャンスです。
- 経済指標: 経済成長や雇用状況は、住宅購入の判断材料になります。これらの指標を確認し、適切なタイミングで決断することが重要です。
住宅ローンの申し込みプロセス
住宅ローンの申し込みには、いくつかの重要なステップが含まれます。このプロセスを理解することで、スムーズに申請を進められます。以下に、主要なポイントを詳しく説明します。
事前審査の重要性
事前審査は住宅ローン申請において非常に重要なステップです。金融機関が私たちの信用状況や収入を見極め、借入可能額を事前に判断します。これにより、私たちが購入可能な物件の価格帯がわかります。また、事前審査を受けておくことで、売主に対して信頼性を示すことができ、交渉を有利に進める助けになります。
事前審査の流れは以下の通りです:
- 申し込み書類の提出
- 必要な情報の提供(収入証明、勤務先情報など)
- 金融機関による信用調査
- 審査結果の通知
必要書類と手続き
住宅ローンの申請に際して、必要書類をしっかりと準備することが肝心です。一般的に求められる書類は以下の通りです:
- 本人確認書類(運転免許証やマイナンバーカード)
- 収入証明書(給与明細や確定申告書)
- 勤務先の情報(在職証明書など)
- 購入する物件の資料(売買契約書や登記情報)
住宅ローン開始後の注意点
住宅ローンを開始した後、いくつかの重要なポイントに注意が必要です。これらのポイントを把握することで、より良い返済計画を立てられます。
支払い計画の見直し
支払い計画は定期的に見直すことが重要です。金融状況やライフスタイルの変化に応じて、以下の点を考慮します。
- 収入の増減:収入が増えた場合、繰上げ返済を行うことで利息を削減できます。
- 固定費の変動:光熱費や保険料などの固定費が変わった場合、返済額に影響することがあります。
- 雇用状況の変化:職を失った場合、支払い計画を見直して余裕を持たせる必要があります。
見直しを怠ると、返済が困難になるリスクが高まります。私たちは常に状況を把握し、臨機応変に対応することが大切です。
返済のための節約方法
返済に向けた生活の見直しも重要です。余裕資金を生み出すために、以下の方法を検討します。
- 支出の見直し:無駄な支出を削減することで、返済に充てる資金を確保します。
- 副収入の創出:パートタイムの仕事やフリーランスでのプロジェクトを通じて、収入を増やすことが可能です。
- 資産の売却:不要な物品を売却し、得た資金をローン返済に充てます。
終わりに
住宅ローンを始めるタイミングは私たちの未来に大きな影響を与えます。市場の動向や個々の状況をしっかりと考慮しながら、最適な時期を見極めることが大切です。事前審査を通じて自分たちの借入可能額を理解することで、より安心して物件選びができます。
また、返済計画を見直すことも忘れずに行いましょう。柔軟に対応することで、経済的な安定を保ちながら夢のマイホームを守ることができます。私たちの知識と準備が、成功への第一歩となるのです。