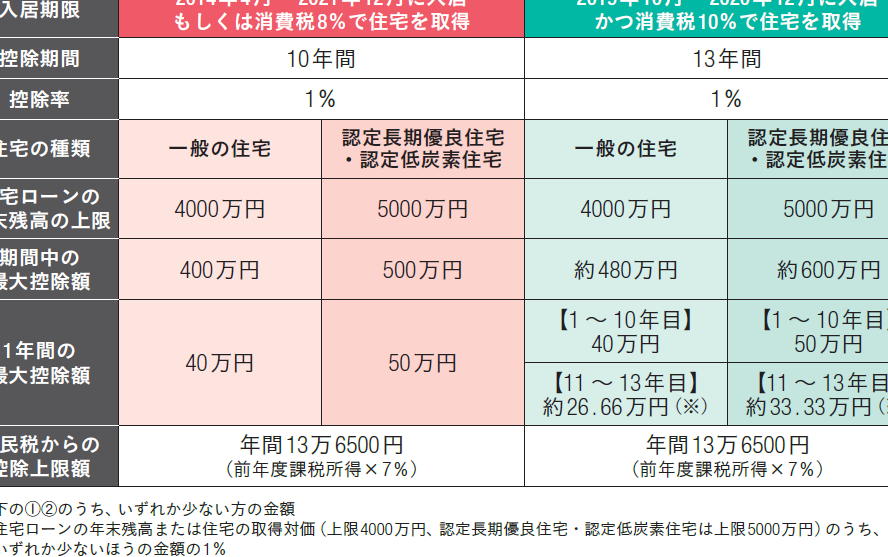
住宅を購入する際、多くの人が気になるのが「住宅ローン控除」です。私たちは、これによってどれだけ税金が戻るのかを知りたいと思っていますよね。実際にいくら戻るのか、その計算方法について理解しておくことは非常に重要です。
住宅ローン控除の概要
住宅ローン控除は、住宅購入時に利用できる税制優遇策です。具体的には、支払った住宅ローンの利息分を所得税から控除することができます。この制度により、私たちは税負担を軽減できるため、多くの人が注目しています。
控除額は年度ごとに異なるため、最新の情報を確認することが重要です。また、条件として新築や中古物件の購入が求められる場合もあります。さらに、居住用である必要がありますので注意しましょう。
主な特徴として以下があります:
- 適用期間: 控除は最長10年間継続されます。
- 最大控除額: 年間40万円まで可能ですが、新築の場合は上限が異なることもあります。
- 収入制限: 所得金額によって控除額が変わりますので、自身の状況を考慮しなければなりません。
住宅ローン控除の計算方法
住宅ローン控除を正確に計算することは、税金の還付額を把握するために重要です。具体的な計算手順と条件を理解しましょう。
控除額の基本計算
控除額は、支払った住宅ローンの利息分が基準になります。通常、年間で最大40万円まで控除可能ですが、新築の場合は特別措置が適用されることがあります。以下は基本的な計算式です:
- 総支払利息:年ごとの利息支払いを合計します。
- 控除率:一般的には1%が基準ですが、新築や特定物件では異なる場合があります。
- 年間控除額:総支払利息 × 控除率 = 年間控除額(ただし上限あり)。
例えば、年に100万円の利息を支払い、控除率が1%の場合、年間控除額は1万円になります。このようにして、自分自身の状況に応じた具体的な数字を導き出せます。
所得税との関係
住宅ローン控除は所得税から直接引かれます。そのため、この制度を利用すると実質的な負担が軽減されます。我々が受け取る還付金額は、次の要素によって変動します:
- 課税所得:収入から必要経費や各種控除を差し引いた後の金額。
- 適用年度:毎年度ごとに調整される可能性があります。
たとえば、課税所得が500万円の場合、その中から医療費や扶養者等の他の控除も考慮した結果として最終的な納税額が決まります。もし住宅ローンによる還付金で納税する必要がなくなるケースもあります。
住宅ローン控除の適用条件
住宅ローン控除を受けるためには、いくつかの適用条件があります。これらの条件を満たすことで、税金の還付が得られる可能性が高まります。以下に主要な条件を示します。
対象となる住宅
対象となる住宅には明確な基準があります。具体的には、新築および中古の居住用物件が含まれます。また、以下の要件も考慮されます。
- 居住用であること:購入した物件は、自身または家族が住むために使用する必要があります。
- 取得時期:一定期間内に取得された物件のみが対象です。
- 面積制限:建物面積や土地面積にも制限がありますので注意してください。
これらのポイントを確認することで、どんな物件が控除対象となるか理解しやすくなります。
所得制限について
所得制限も重要なポイントです。この制限により、高所得者向けには控除額が減少します。具体的には次のようなルールがあります。
- 合計所得金額:年間所得金額によって控除額が変動します。
- 上限設定:例えば、合計所得金額が一定以上の場合は、控除額が大幅に削減されます。
住宅ローン控除を利用するメリット
住宅ローン控除の利用には多くのメリットがあります。まず税負担が軽減されることです。この制度により、支払った利息分が所得税から直接控除され、実質的な負担が減ります。また、多くの人々にとって、この控除は大きな経済的助けとなり得ます。
次に長期間にわたる適用期間も魅力です。住宅ローン控除は最長で10年間適用可能であり、その間、安定した税制優遇を受けられます。これによって、予算管理がしやすくなります。
さらに居住用物件への投資促進という側面もあります。この制度は新築や中古物件を対象としているため、不動産市場への参加を促します。我々は、自身の住まい選びにもプラスの影響を与えるでしょう。
また、強調したい点として還付金によるキャッシュフロー改善があります。納税額が減少すると手元資金が増え、生活費や将来への貯蓄に回す余裕が生まれます。このような改善は家庭全体にとって大きな利点です。
まとめ
住宅ローン控除は、支払った住宅ローンの利息を所得税から控除する制度です。この制度により、私たちの税負担が軽減されます。具体的には、年間最大40万円までの控除が可能です。例えば、年に100万円の利息を支払う場合、控除率1%であれば1万円が還付されます。この計算方法は簡単で、多くの人にとって利用しやすいものです。
また、新築や中古物件など住宅購入時には特定の条件があります。居住用物件として使用することが求められ、その取得時期や面積制限も考慮しなければなりません。さらに、高所得者の場合、控除額が減少するルールもあるため、自分自身の状況を確認する必要があります。
税負担軽減だけでなく、最長10年間適用可能という安定したメリットがあります。この制度は、不動産市場への参加を促進し、家庭全体のキャッシュフロー改善にも寄与します。多くの場合、還付金によって生活費や貯蓄に回せる余裕が生まれるでしょう。
Conclusion
住宅ローン控除を理解することは、税負担の軽減に大いに役立ちます。計算方法もシンプルで多くの方が利用できる制度です。我々はこの制度を活用することで家計にプラスの影響を与えられると信じています。
条件や制限をしっかり確認し、自分たちの状況に合った控除額を把握することが重要です。これから住宅購入を考えている皆さんには、ぜひこの制度を最大限に活用してほしいと思います。適切な知識があれば、より良い未来への第一歩となるでしょう。