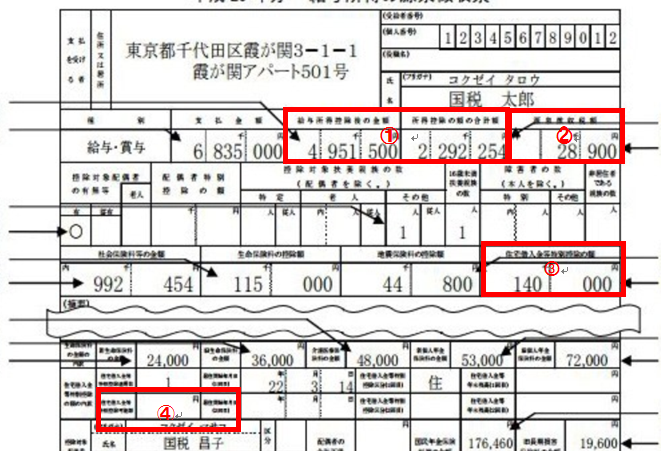
住宅を購入する際に欠かせないのが、**住宅ローン控除**です。この制度を利用することで、私たちの負担を軽減し、夢のマイホームを手に入れる手助けになります。しかし、どこを見て申請すれば良いのか、具体的な情報が不足していると感じる方も多いのではないでしょうか。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に有利な税制優遇措置です。この制度を利用すると、住宅ローンの利息に対して税額控除が受けられます。控除額は、ローン残高に基づいて算出され、一般的に最大40万円が控除されることが多いです。
具体的に、以下のポイントに注目することで、住宅ローン控除の全体像が分かります。
- 適用対象: 自己居住用の住宅を対象とします。
- 控除期間: 通常は10年間が多く設定されています。その間、毎年一定の控除が利用可能です。
- 控除率: 年間控除率は1%から1.5%の範囲が一般的です。このため、借入額が大きいほど控除額も増加します。
また、住宅ローン控除の申請は、確定申告の際に行います。初年度は確定申告が必須ですが、2年目以降は年末調整で済む場合があります。これにより、手続きが簡略化されることがあります。
申請のプロセス
住宅ローン控除の申請は、重要な手続きです。正しい情報を把握し、必要書類を整えることが成功のカギです。
必要書類
申請にはいくつかの必要書類があります。以下の書類を用意しましょう。
- 確定申告書: 申請者が自ら記入する書類。
- 源泉徴収票: 所得税の源泉が証明できる書類。
- 住宅借入金等特別控除証明書: 銀行から発行される、借入額や残高を証明する書類。
- 登記事項証明書: 所有している住宅の登記情報。
- 売買契約書: 住宅の購入契約に関する証明書。
これらの書類が整っていないと、手続きが進まない場合があります。事前に確認が必要です。
申請手続きの流れ
申請手続きは、段階を踏んで行います。以下のフローで進めましょう。
- 情報収集: 国税庁や税務署の公式情報を確認する。
- 必要書類の準備: 上記の必要書類を揃える。
- 確定申告の準備: 確定申告書を記入し、必要な情報を正確に記載する。
- 提出: 確定申告書および必要書類を提出する。初年度は郵送も可能。
- 控除額の確認: 提出後、税務署から連絡を受け、控除額を確認する。
控除の対象と範囲
住宅ローン控除において、対象となる住宅の条件と控除可能額の計算方法は重要です。私たちがその内容をしっかり理解することで、効率的に制度を活用できるからです。
対象となる住宅の条件
対象となる住宅は、以下の条件を満たす必要があります。
- 自己居住用住宅:自己の住居であることが必須条件です。
- 床面積:50平方メートル以上の住宅が求められます。
- 築年数:新築・増改築の場合は、特定の年数内が基準です。
- 住宅の種類:一戸建て、マンション、アパートなど、自己使用するものであれば認められます。
これらの条件をクリアしない場合、控除対象から外れることになります。
控除可能額の計算方法
控除可能額は、以下の手順で計算されます。
- ローン残高:年末時点での残高が基準です。
- 控除率:通常1%から1.5%の範囲で設定されます。
- 控除期間:最大10年間、毎年の控除額が計算されます。
注意すべきポイント
住宅ローン控除を利用する際に、いくつかの重要なポイントを確認する必要があります。これらを把握することで、制度の活用がスムーズになります。
期限について
住宅ローン控除の申請には重要な期限が設定されています。初年度には確定申告を行う必要があり、この期限は毎年異なります。通常、申告期間は2月16日から3月15日までですが、特定の年により変更されることがあります。また、控除が適用される期間は通常10年間で、この期間中は毎年の申請を行うか、年末調整のみで済ませるかの確認も必要です。この期限を逃すと、控除を受ける権利を喪失してしまう可能性があるため、事前にスケジュールを確認しておくことが肝要です。
住宅ローン控除のメリット
住宅ローン控除には、いくつかの大きなメリットがあります。まず、控除を受けることで、毎年の税金が軽減されます。この軽減により、実質的な負担が少なくなり、長期にわたる住宅ローンの返済が楽になります。
次に、控除の対象となる住宅の条件が明確に定められているため、条件を満たす住宅であれば、安心して利用できます。たとえば、自己居住用の住宅であれば、床面積が50平方メートル以上など、具体的な要件があります。
さらに、住宅ローン控除の申請は、確定申告で行います。このプロセスは、初年度は少し手間がかかるものの、2年目以降は年末調整で簡便に行える場合があります。この手続きの簡素化は、多くの人にとってメリットと言えるでしょう。
また、控除期間が通常10年間であり、毎年、税額控除を最大40万円受けられることが特徴です。これは、長期的に見ても大きな利点です。このため、計画的に住宅購入を検討する際には、住宅ローン控除を利用することで、大きな経済的メリットを享受できます。
結論
住宅ローン控除は私たちがマイホームを手に入れる際に非常に有利な制度です。この控除を上手に活用することで、税金の負担を軽減し、長期的な住宅ローンの返済を楽にすることができます。申請に必要な書類や手続きは多いですが、しっかりと準備を行うことでスムーズに進められます。
また、控除の対象となる住宅の条件を理解することで、私たちの選択肢が広がります。期限や申請方法を把握しておくことも大切です。これらを踏まえて、住宅購入を計画する際には住宅ローン控除を最大限に活用していきましょう。