自己破産を考えるとき、私たちが最初に思い浮かべるのは、今後の生活や経済状況です。特に自己破産後に住宅ローンを組むことができるのは何年後なのか、という疑問は多くの人にとって重要なテーマです。自己破産は大きな決断ですが、その後の生活設計をどうするかは私たちの未来を大きく左右します。
自己破産とは
自己破産は、財政的に困難な状況にある個人が法的手続きを通じて、負債を免除されることを指します。私たちは、この手続きがどのような影響を及ぼすのか、またどのような明確な条件があるのかを理解する必要があります。
自己破産の定義
自己破産とは、債務者が支払い不能であることを宣言し、裁判所から負債の免除を要求する法的手続きです。この手続きにより、借金を返済する義務が解除され、財産や収入が保護される場合もあります。自己破産を選ぶことにより、新しいスタートを切る機会が与えられることが期待されます。
自己破産の適用条件
自己破産を申請するためには、いくつかの適用条件があります。主な条件は以下の通りです。
住宅ローンと自己破産
住宅ローンと自己破産の関係は、複雑で重要なテーマです。自己破産を考える際、住宅ローンの影響を理解することが不可欠です。
住宅ローンの基本知識
住宅ローンは、家を購入するための資金調達手段です。通常、以下の要素が含まれます:
住宅ローンは、借入者の信用力や収入によって決まるため、事前に確認が必要です。私たちは、ローンの条件をしっかり把握することで、適切な借入額を選ぶことができる。
自己破産後の住宅ローンの影響
自己破産を経た後、住宅ローンの取得は難しくなることが一般的です。具体的には:
自己破産後の住宅ローン再取得
自己破産後の住宅ローン再取得は、長期的な経済計画において重要な要素です。私たちは、自己破産後に住宅ローンを再取得するためのプロセスとその期間について詳しく見ていきます。
住宅ローンの再取得の流れ
再取得の流れは以下の通りです:
- 信用情報の確認:自己破産後、信用情報が影響を受けます。業者は特にこの情報を重視します。
- 整った財務状況:安定した収入が求められます。定職により、金融機関へ信頼性を示しましょう。
- 貯蓄の蓄積:自己破産後、まとまった頭金を準備することが有利です。通常、20%程度の頭金が期待されます。
- 金融機関への相談:複数の金融機関に相談し、条件や金利、審査基準を比較します。
再取得可能な年数
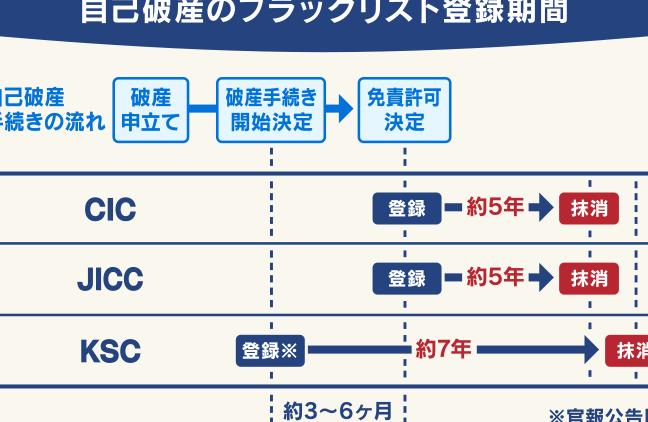
住宅ローンの再取得が可能になるまでの年数は一般的に3年から10年程度です。具体的な年数は以下の要因に依存します:
- 信用情報のクリーンアップ:自己破産の記録が消えるまで通常は5~10年かかります。
- 金融機関の方針:それぞれの金融機関によって求められる条件や期間が異なります。
- 借入額の判断基準:借入希望額によっては、より長い期間が求められることもあります。
自己破産から見た住宅ローンの選択
自己破産後の住宅ローン選択は慎重に考えるべき重要なテーマです。我々は、適切な住宅ローンを選択する際に必要なポイントを明確にしていきます。
住宅ローン選択のポイント
住宅ローンを選ぶ際の重要なポイントには以下が含まれます。
- 金利タイプ:固定金利と変動金利の違いを理解することが必要です。固定金利は返済額が変動しない一方、変動金利は市場金利に応じて変化します。
- 返済期間:返済期間はライフプランに影響を与えます。短期返済は月々の負担が大きくなりますが、支払総額は少なくなります。
- 頭金:頭金の額はローンの総額に影響します。一般的には、20%程度の頭金を用意することが推奨されています。
- 金融機関の選択:金融機関によって提供される条件やサービスが異なるため、比較が求められます。特に自己破産後の特別な条件に注目します。
経済的影響とローン計画
自己破産後の経済的影響は大きく、住宅ローン計画に直結します。自己破産後は信用情報に影響が及び、ローン取得が難しくなることもあります。調査によると、自己破産後、住宅ローン再取得までに一般的に3から10年の期間が必要とされています。
この期間を考慮して、次の点を検討することが求められます:
- 信用情報の管理:自己破産後の信用情報は、金融機関に影響を与えます。定期的に自分の信用情報を確認し、積極的な管理が必要です。
- 貯蓄の蓄積:頭金を準備するための貯蓄計画が重要です。目標を設定し、計画的な貯蓄を行います。
- 相談の重要性:住宅ローンについての専門家や金融機関との相談は有益です。詳しい条件やアドバイスを受けることで、最適な選択が可能になります。
結論
自己破産は私たちの生活に大きな影響を与える選択です。住宅ローンの再取得には時間がかかり信用情報の管理が不可欠です。3年から10年の間に再び住宅ローンを組むことが可能になるとはいえ、慎重な計画と準備が求められます。
私たちは、自己破産後の経済的な再建を目指す中で、貯蓄や信用情報のクリーンアップに取り組む必要があります。専門家や金融機関との相談を通じて、最適な住宅ローンの選択肢を見つけることが重要です。これにより、未来の安定した生活を築いていくことができるでしょう。